Ещё недавно упрощенцы почти не сталкивались со счетами-фактурами. Этот документ нужен для НДС, а НДС на УСН не платили. С 2025 года правила изменились: упрощенцы стали плательщиками НДС, а освобождение получают только те, чей доход не превышает порога. В 2026 году этот порог — 20 млн ₽.
В статье простыми словами разберём, когда счёт-фактура обязателен, а когда его составлять нельзя. Расскажем, чем порог НДС отличается от лимита патента (их часто путают), как выбрать ставку 5%, 7% или 22%, что делать с авансами и когда сдавать отчётность. По ходу статьи — три файла Excel: калькулятор ставки, расчёт НДС с аванса и образец счёта-фактуры.
Содержание:
- Коротко: нужен ли вам счёт-фактура
- Что такое счёт-фактура простыми словами
- Порог НДС на УСН: 2026–2031 годы
- Порог НДС и лимит патента — это разные лимиты
- Кто на УСН обязан выставлять счёт-фактуру
- Когда счёт-фактуру не составляют
- Порог превышен в середине года: что делать
- Какую ставку НДС выбрать: 5%, 7% или 22%
- Аванс: когда нужен авансовый счёт-фактура
- Корректировочный и исправленный счёт-фактура
- Книга продаж, декларация и сроки уплаты
- Ответственность за ошибки
- Образец счёта-фактуры для УСН — скачать
- Частые вопросы
Коротко: нужен ли вам счёт-фактура
Если нет времени читать всю статью, найдите свою ситуацию в таблице. Подробности по каждой строке — ниже.
| Ваша ситуация в 2026 году | Что делать со счётом-фактурой |
|---|---|
| Доход за 2025 год и с начала 2026 года — не больше 20 млн ₽ | Не составлять. Вы освобождены от НДС, документ не нужен даже с пометкой «Без НДС» |
| Доход за 2025 год больше 20 млн ₽ | Выставлять на каждую продажу компаниям и ИП с 1 января 2026 года |
| Доход перешёл 20 млн ₽ в течение 2026 года | Выставлять с 1-го числа месяца, следующего за месяцем превышения |
| Продаёте физлицам с кассовым чеком | Не выставлять, достаточно чека |
| Арендуете госимущество или покупаете услуги у иностранной компании | Выставить как налоговый агент — даже если вы освобождены от НДС |
Что такое счёт-фактура простыми словами
Счёт-фактура — это документ для налоговой, а не для оплаты. Через него продавец сообщает покупателю: «В цене моего товара или услуги есть НДС вот в такой сумме». Покупатель, который сам платит НДС, использует этот документ, чтобы уменьшить свой налог на эту сумму. Это и называется вычетом.
Поэтому счёт-фактуру нельзя путать с обычным счётом на оплату. Счёт просит перечислить деньги и не влияет на налоги. Счёт-фактура не просит денег, зато создаёт налоговые последствия и для продавца, и для покупателя. Подтверждает саму сделку третий документ — акт выполненных работ или накладная.
| Документ | Для чего | Влияет на НДС | Кто выставляет на УСН |
|---|---|---|---|
| Счёт на оплату | Попросить оплату | Нет | Все |
| Акт или накладная | Подтвердить, что работа сделана или товар передан | Нет | Все |
| Счёт-фактура | Показать сумму НДС для вычета покупателя | Да | Только плательщики НДС и налоговые агенты |
| УПД со статусом 1 | Счёт-фактура и акт (накладная) в одном бланке | Да | Плательщики НДС |
| УПД со статусом 2 | Только акт или накладная | Нет | Все |
Многие упрощенцы, которые стали платить НДС, переходят на УПД: один документ вместо двух. Как его заполнить, мы подробно разобрали в статье Как заполнить УПД (универсальный передаточный документ) вместо двух бумаг.
Порог НДС на УСН: 2026–2031 годы
Главный вопрос для упрощенца — превышает ли его доход порог освобождения от НДС. Если не превышает, НДС платить не нужно и счета-фактуры не составляются. Если превышает, вы становитесь плательщиком НДС.
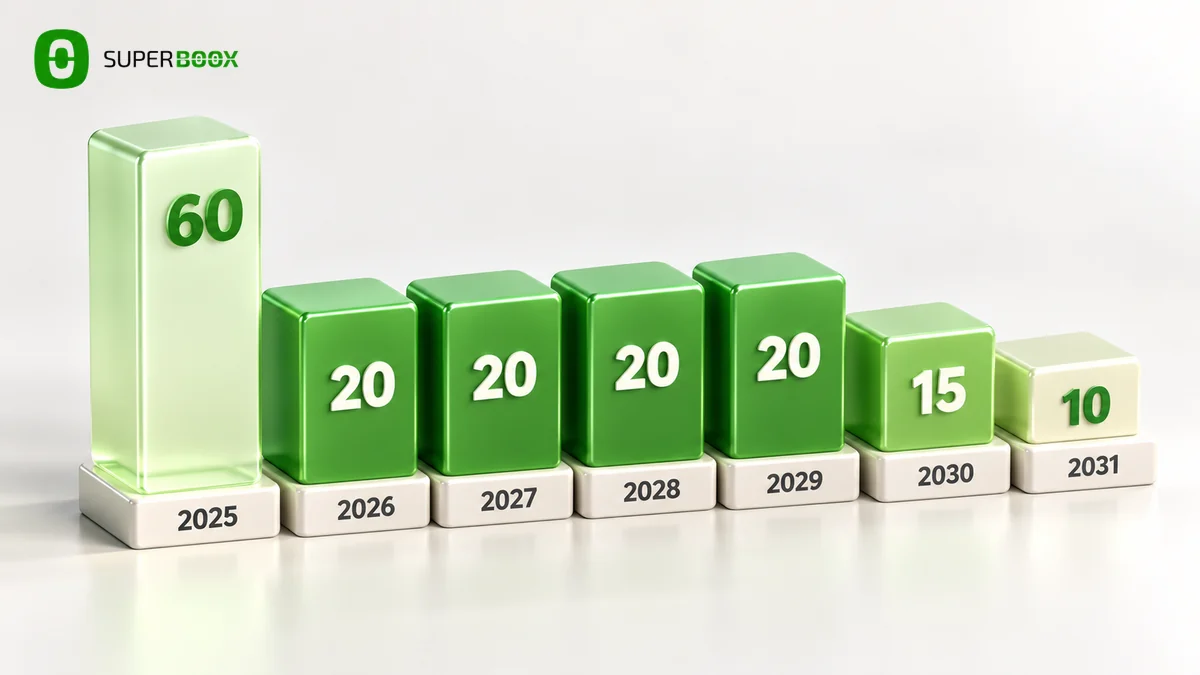
В 2025 году порог был 60 млн ₽. С 2026 года по закону от 28.11.2025 № 425-ФЗ его снизили до 20 млн ₽ и собирались снижать дальше: до 15 млн ₽ в 2027 году и до 10 млн ₽ с 2028-го. Но летом 2026 года вышел закон от 04.07.2026 № 228-ФЗ, и снижение отложили. Порог 20 млн ₽ сохраняется ещё на три года.
Порог освобождения от НДС на УСН, млн ₽
| 2025 | 60 |
| 2026 | 20 |
| 2027 | 20 |
| 2028 | 20 |
| 2029 | 20 |
| 2030 | 15 |
| 2031 | 10 |
Год — это год, в котором действует освобождение. Источник: ст. 145 НК РФ в редакции законов № 425-ФЗ и № 228-ФЗ.
Порог проверяется по двум периодам сразу. Чтобы не платить НДС, доход должен быть не больше 20 млн ₽ и за прошлый год, и с начала текущего года. В 2027 году без НДС смогут работать те, у кого доход за 2026 год не превысил 20 млн ₽ и в 2027 году тоже не превысит.
❗ Норма закона
Освобождение действует автоматически, заявление подавать не нужно. Если доход с начала года превысил 20 млн ₽, НДС нужно платить с 1-го числа следующего месяца (п. 1 и 5 ст. 145 НК РФ). Превысили в мае — НДС с 1 июня.
Что считается доходом для порога. Учитываются все доходы, которые вы отражаете в книге учёта доходов и расходов по УСН. Если ИП совмещает УСН и патент, доходы по обоим режимам складываются. Посредник (агент, комиссионер) учитывает только своё вознаграждение, а не всю сумму, которая проходит через него.
⚠ Важно
Освобождение не действует, когда вы налоговый агент по НДС или ввозите товары из-за границы. В этих случаях НДС платят все, независимо от дохода.
Порог НДС и лимит патента — это разные лимиты
В 2026 году обе цифры совпали — по 20 млн ₽. Поэтому их часто считают одним лимитом. На самом деле это два разных ограничения, в разных статьях Налогового кодекса и с разными последствиями. С 2027 года они разойдутся.
| Порог освобождения от НДС на УСН | Лимит доходов для патента | |
|---|---|---|
| Где записан | ст. 145 НК РФ | ст. 346.45 НК РФ |
| 2026 год | 20 млн ₽ | 20 млн ₽ |
| 2027 год | 20 млн ₽ | 15 млн ₽ |
| 2028 год | 20 млн ₽ | 10 млн ₽ |
| 2029 год | 20 млн ₽ | 10 млн ₽ |
| 2030 год | 15 млн ₽ | 10 млн ₽ |
| Что будет при превышении | Остаётесь на УСН, но начинаете платить НДС со следующего месяца | Теряете право на патент с начала срока, на который он выдан |
| Какие доходы считаются | Доходы по УСН плюс доходы по патенту | Доходы по патенту плюс доходы по УСН |
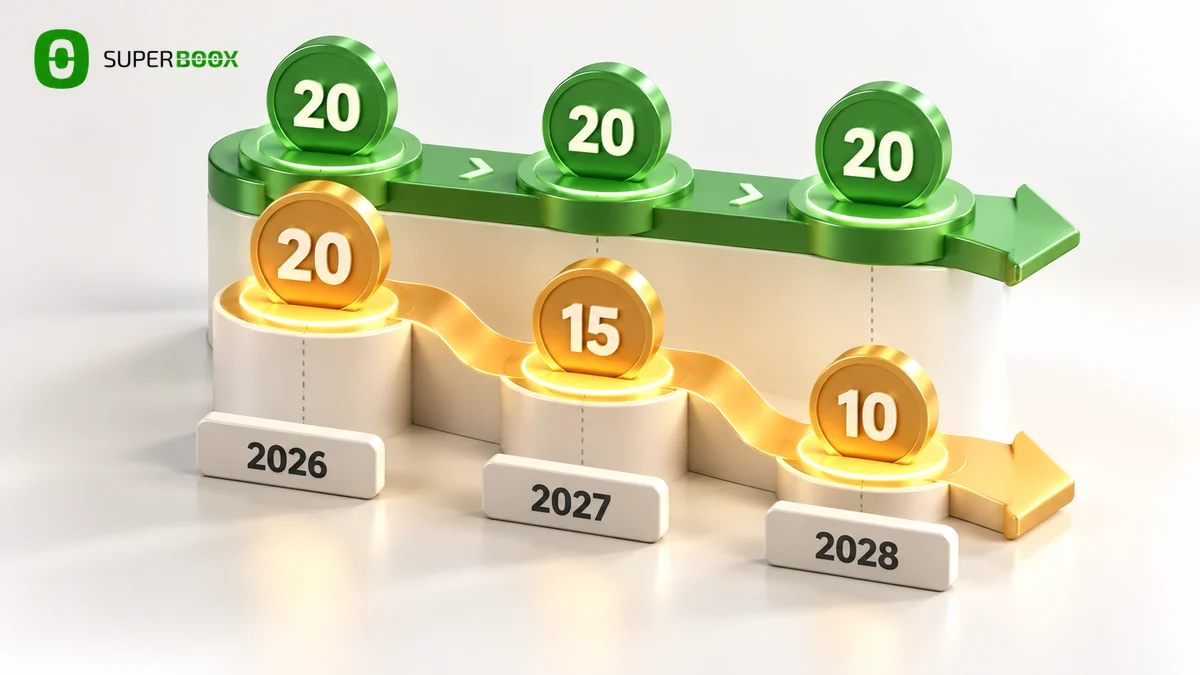
Порог НДС и лимит патента по годам, млн ₽
| 2026 | НДС: 20 Патент: 20 |
| 2027 | НДС: 20 Патент: 15 |
| 2028 | НДС: 20 Патент: 10 |
порог освобождения от НДС на УСН лимит доходов для патента
Лимит патента пока снижается по прежнему графику закона № 425-ФЗ. Бизнес-объединения просили заморозить его так же, как порог НДС, но на 30 октября 2026 года таких поправок не принято. Если они появятся, мы обновим статью.
✔ Пример: ИП совмещает патент и УСН в 2027 году
Магазин ИП работает на патенте и приносит 9 млн ₽ за год. Услуги на УСН — ещё 8 млн ₽. Всего 17 млн ₽.
Лимит патента 15 млн ₽ превышен: ИП теряет патент, доходы магазина пересчитываются по УСН, заявление в налоговую нужно подать в течение 10 календарных дней.
Порог НДС 20 млн ₽ не превышен: НДС платить не нужно, счета-фактуры не составляются. Если бы общий доход дошёл до 22 млн ₽, с месяца после превышения 20 млн ₽ пришлось бы платить и НДС.
⛔ Не путайте
Потеря патента не делает вас плательщиком НДС автоматически. Если ИП совмещал патент с УСН, он остаётся на УСН, и НДС зависит только от порога 20 млн ₽. А вот если ИП работал только на патенте и не подавал уведомление об УСН, после потери патента он окажется на общей системе. Там НДС платят по общим правилам.
Как выбрать налоговый режим с самого начала, рассказали в статье Как зарегистрировать ИП или ООО онлайн в 2026 году.
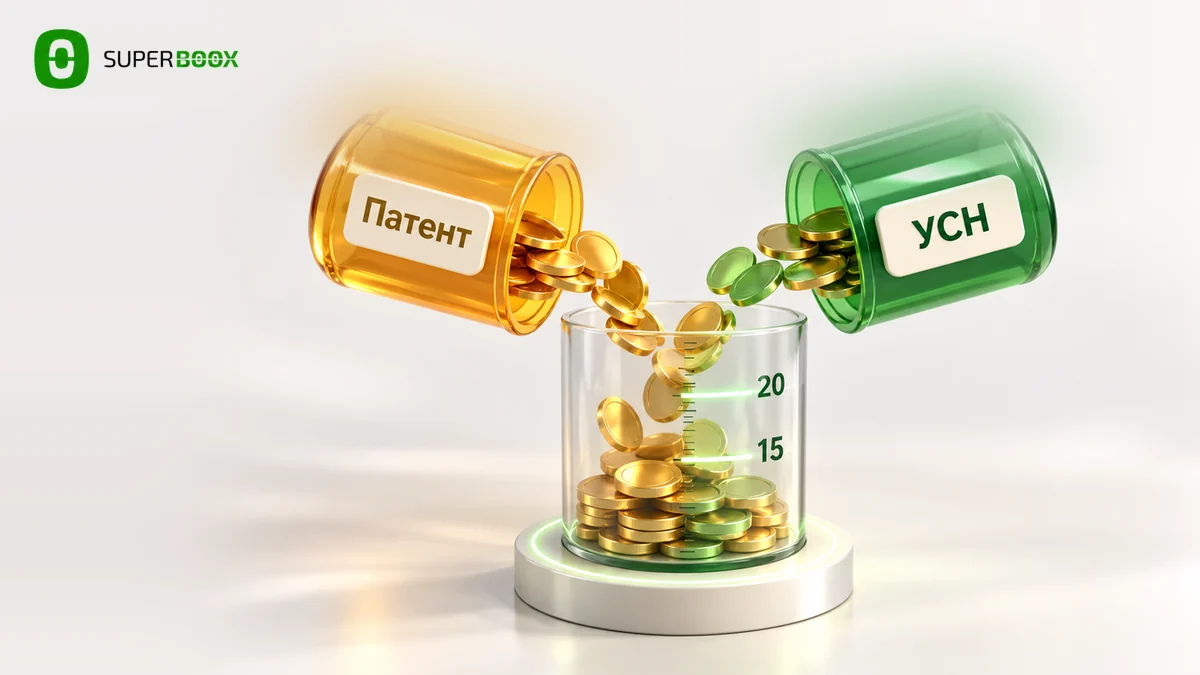
Удобно держать перед глазами одну простую проверку. Каждый месяц складывайте доходы по всем режимам с 1 января и сравнивайте сумму с двумя цифрами: лимитом патента и порогом НДС. Первое превышение — повод поговорить с бухгалтером заранее, а не задним числом.
Кто на УСН обязан выставлять счёт-фактуру
Обязанность возникает в четырёх ситуациях. Первая — самая частая: в 2026 году она касается всех упрощенцев с доходом выше 20 млн ₽.
| Ситуация | Какой счёт-фактура | Основание |
|---|---|---|
| Доход выше 20 млн ₽ — вы плательщик НДС | На каждую отгрузку компаниям и ИП, со ставкой 5%, 7% или 22% | п. 3 ст. 168, ст. 169 НК РФ |
| Вы налоговый агент: аренда госимущества, покупка услуг у иностранной компании | Счёт-фактура налогового агента | ст. 161 НК РФ |
| Вы освобождены от НДС, но выделили налог в документе | Документ уже выставлен, налог по нему нужно заплатить | п. 5 ст. 173 НК РФ |
| Вы посредник в сделке с плательщиком НДС | Перевыставленный счёт-фактура | п. 3.1 ст. 169 НК РФ |
Срок выставления — не позднее 5 календарных дней с даты отгрузки или оказания услуги. Опоздать на день-два — не катастрофа, но покупатель может получить документ уже в следующем квартале, и это усложнит ему вычет.
⛔ Не делайте так
Старый совет «выставите клиенту счёт-фактуру с НДС, чтобы не потерять его» больше не работает. Если вы освобождены от НДС, но выделили налог в документе, его придётся заплатить в бюджет и сдать декларацию в электронном виде. Вычесть входной НДС от своих поставщиков при этом нельзя.
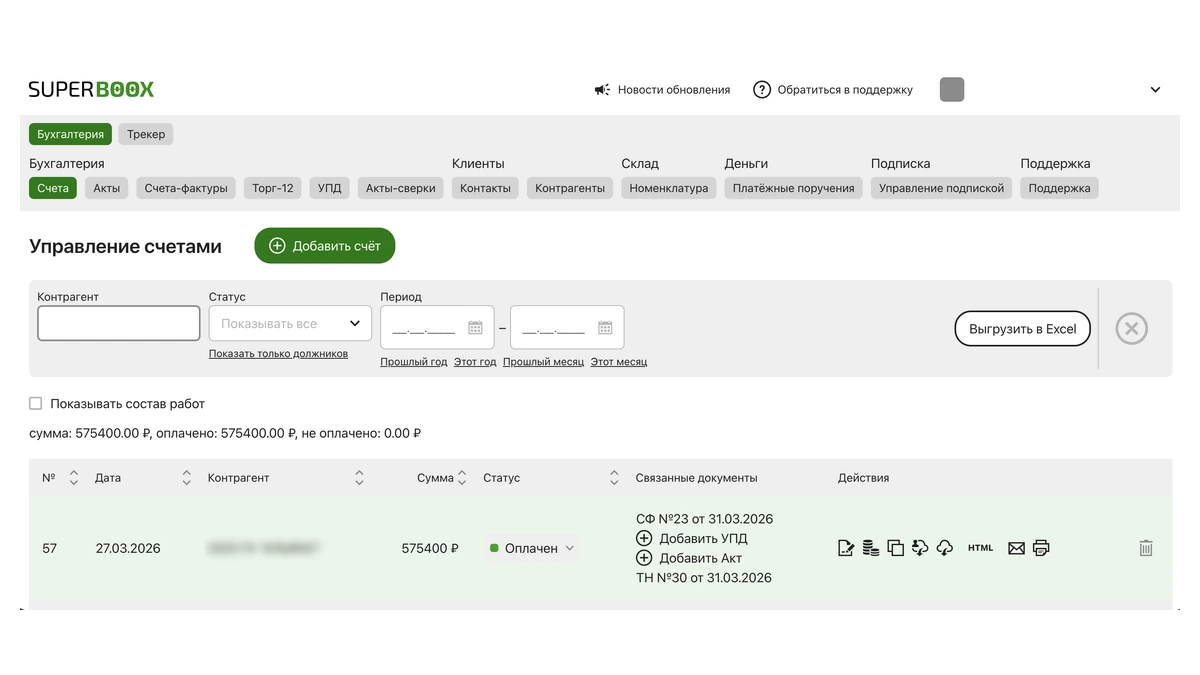
Если вы стали плательщиком НДС, документов по каждой сделке станет больше. Удобнее, когда счёт-фактура создаётся из уже выставленного счёта, а реквизиты подставляются сами.
Выставляйте счета-фактуры за пару кликов
В Superboox счёт-фактура создаётся на основании счёта на оплату через «Связанные документы», ставку НДС можно выбрать любую.
Попробовать бесплатноКогда счёт-фактуру не составляют
Список ситуаций, когда документ не нужен, тоже прописан в Налоговом кодексе и в рекомендациях ФНС. Знать его важно, чтобы не создать себе НДС на ровном месте.
| Ситуация | Счёт-фактура | Основание |
|---|---|---|
| Упрощенец освобождён от НДС: доход не больше 20 млн ₽ | Не составляется, даже с пометкой «Без НДС» | п. 5 ст. 168 НК РФ |
| Операция освобождена от НДС по ст. 149 НК РФ | Не составляется | пп. 1 п. 3 ст. 169 НК РФ |
| Продажа физлицу | Не выставляется, для книги продаж можно составить сводную справку | пп. 1 п. 3 ст. 169 НК РФ, рекомендации ФНС |
| Покупатель не платит НДС и письменно согласен обойтись без документа | Можно не составлять | пп. 1 п. 3 ст. 169 НК РФ |
⚠ Важно
Соглашение «без счетов-фактур» работает, только если покупатель сам не плательщик НДС. Например, это освобождённый упрощенец. Компании на общей системе или упрощенцу на ставке 22% счёт-фактура нужен для вычета, отказаться от него нельзя.
Если вы освобождены от НДС, ваш набор документов простой: счёт с пометкой «Без НДС» и акт или накладная. Как правильно заполнить акт, показали в статье Акт выполненных работ: как заполнить, образец и бланк для скачивания. Для ИП есть отдельный разбор — Как выписать счет-фактуру ИП на УСН и нужно ли это вообще.
Порог превышен в середине года: что делать
Самый рискованный момент — месяц, когда доход с начала года впервые переходит 20 млн ₽. До конца этого месяца вы ещё работаете без НДС. С 1-го числа следующего каждая продажа уже облагается налогом. Вот что сделать, чтобы переход прошёл спокойно.
- Определите месяц превышения. Считайте доходы по книге учёта доходов и расходов с 1 января. Если совмещаете с патентом, прибавляйте доходы по патенту.
- Выберите ставку до первой продажи с НДС. Отдельное заявление не нужно: ставку вы покажете в первой декларации по НДС.
- Договоритесь с клиентами о цене. В действующих договорах цена указана без НДС. Решите, включаете вы налог в прежнюю цену или добавляете сверху. Иначе налог ляжет на вашу маржу.
- Обновите шаблоны документов. С 1-го числа следующего месяца в счетах, актах и УПД должна стоять ставка НДС вместо пометки «Без НДС».
- Подключите электронную отчётность. Декларацию по НДС принимают только в электронном виде через оператора ЭДО. Как его выбрать, рассказали в статье Что такое ЭДО: как работает электронный документооборот и как его подключить.
✔ Пример
Доход ООО за 2025 год — 17 млн ₽, поэтому в начале 2026 года оно работает без НДС. К концу июля доход с начала года — 19,4 млн ₽, к концу августа — 21,1 млн ₽. Все продажи до 31 августа идут без НДС. С 1 сентября компания выставляет счета-фактуры с НДС, а за III квартал сдаёт первую декларацию — до 26 октября 2026 года.
В месяц перехода легко ошибиться: часть документов выходит по старому шаблону, часть по новому. Проверьте всё, что выставили в первые дни нового месяца, — в каждом документе должна стоять ставка НДС.
Какую ставку НДС выбрать: 5%, 7% или 22%
Упрощенец, который стал платить НДС, выбирает из двух вариантов. Первый — пониженная ставка 5% или 7%, но без права вычесть НДС, который заплатили поставщикам. Второй — общая ставка 22% (10% для отдельных продуктов и детских товаров), зато с вычетами, как у компаний на общей системе.
Шкала доходов в 2026 году: какая ставка доступна
| до 20 млн ₽ освобождение |
20–272,5 млн ₽ 5% или 22% |
272,5–490,5 млн ₽ 7% или 22% |
больше 490,5 млн ₽ УСН недоступна |
Шкала не в масштабе. Указан доход с начала 2026 года. Пределы 272,5 и 490,5 млн ₽ — это 250 и 450 млн ₽, умноженные на коэффициент-дефлятор 1,090.
Если вы плательщик НДС с 1 января 2026 года, ставка 5% доступна, когда доход за 2025 год не больше 250 млн ₽. Ставка 7% — когда доход за 2025 год не больше 450 млн ₽. В течение года ставка меняется, когда доход переходит 272,5 млн ₽ и 490,5 млн ₽.
Что выгоднее, зависит от того, сколько вы покупаете у поставщиков с НДС. При 5% вы платите мало с выручки, но входной НДС теряете. При 22% платите больше, но весь входной НДС вычитаете.
✔ Пример расчёта за квартал
Выручка без НДС — 10 млн ₽. Покупки у поставщиков с НДС 22% — 6 млн ₽ без налога.
Ставка 5%: 10 000 000 × 5% = 500 000 ₽ к уплате. Входной НДС 1 320 000 ₽ вычесть нельзя.
Ставка 22%: 10 000 000 × 22% − 6 000 000 × 22% = 2 200 000 − 1 320 000 = 880 000 ₽ к уплате.
НДС к уплате за квартал при выручке 10 млн ₽, тыс. ₽
| Покупки 30% | 5%: 500 22%: 1 540 |
| Покупки 60% | 5%: 500 22%: 880 |
| Покупки 77% | 5%: 500 22%: 506 |
| Покупки 90% | 5%: 500 22%: 220 |
ставка 5% ставка 22% с вычетом
Ставки сравниваются по простой формуле: (22% − пониженная ставка) / 22%. Для 5% получается около 77%, для 7% — около 68%. Если ваши покупки с НДС меньше этой доли выручки, по сумме налога выгоднее пониженная ставка. Если больше — общая ставка с вычетами.
Есть ещё два соображения кроме суммы налога. Крупные клиенты на общей системе вычтут только тот НДС, который стоит в вашем счёте-фактуре, — при 5% это меньше, и они могут попросить перейти на 22%. А пониженную ставку нужно применять не меньше 12 кварталов подряд, то есть три года (п. 9 ст. 164 НК РФ).
☝ Совет
Если вы впервые выбрали 5% или 7% в 2026 году, у вас есть запасной выход: по рекомендациям ФНС от такой ставки можно отказаться в течение четырёх кварталов подряд, начиная с квартала первой декларации, не дожидаясь 12 кварталов. Подставьте свои цифры в калькулятор ниже и обсудите результат с бухгалтером.
Калькулятор: какая ставка НДС на УСН выгоднее — 5%, 7% или 22%
Введите доход с начала года, выручку и покупки за квартал — таблица покажет доступную ставку и сравнит НДС к уплате.
Скачать .xlsxЧто изменится в 2027 году. Порог освобождения останется 20 млн ₽. Пределы для ставок пересчитают с новым коэффициентом-дефлятором. Минэкономразвития определило его на 2027 год в размере 1,153, тогда ставка 5% будет доступна при доходе до 288,25 млн ₽, а ставка 7% и сама УСН — до 518,85 млн ₽.
Как устроены формулы НДС — «начислить сверху» и «выделить из суммы» — подробно объяснили в статье Как рассчитать НДС: пошаговое руководство с формулами и примерами.
Аванс: когда нужен авансовый счёт-фактура
Если клиент платит вперёд, а вы плательщик НДС, налог возникает уже в момент получения денег. Но выставлять отдельный авансовый счёт-фактуру нужно не всегда.
| Ситуация | Что делать |
|---|---|
| Аванс и отгрузка в одном квартале | Авансовый счёт-фактура не нужен. НДС считается один раз — при отгрузке |
| Аванс в одном квартале, отгрузка в следующем | Выставить авансовый счёт-фактуру в течение 5 календарных дней после получения денег. После отгрузки принять этот НДС к вычету |
| Сначала отгрузка, потом оплата | Аванса нет. НДС считается при отгрузке |
Так разъясняет ФНС в методических рекомендациях для упрощенцев. Главное — смотреть на границу квартала, а не на количество дней между оплатой и отгрузкой.
Аванс в конце квартала: как это выглядит
| 28 сентября | до 3 октября | 15 октября | IV квартал |
| Получен аванс III квартал |
Авансовый счёт-фактура НДС с аванса |
Отгрузка обычный счёт-фактура |
Вычет НДС с аванса |
НДС с аванса считается по расчётной ставке, потому что сумма предоплаты уже включает налог.
| Ставка продавца | Расчётная ставка | НДС с аванса 210 000 ₽ |
|---|---|---|
| 5% | 5/105 | 10 000,00 ₽ |
| 7% | 7/107 | 13 738,32 ₽ |
| 10% | 10/110 | 19 090,91 ₽ |
| 22% | 22/122 | 37 868,85 ₽ |
Расчёт НДС с аванса на УСН по ставке 5%, 7%, 10% или 22%
Введите сумму аванса и ставку — файл покажет расчётную ставку, НДС и аванс без налога.
Скачать .xlsxС 1 апреля 2026 года в форме счёта-фактуры есть новая строка 5б (постановление Правительства РФ от 23.01.2026 № 26). Если отгрузка идёт в счёт аванса, по которому был авансовый счёт-фактура, в строке 5б указывают его номер и дату. Например: «№ 10 от 30.09.2026». Если аванса не было, ставят прочерк. Такая же строка есть в УПД.
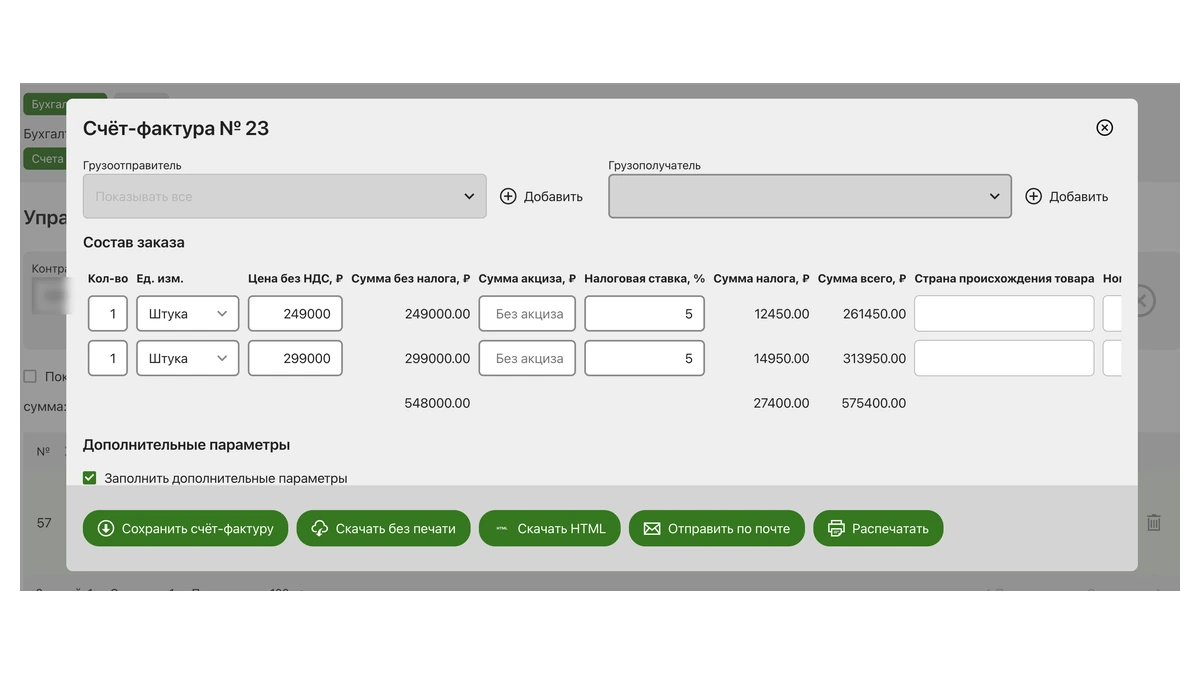
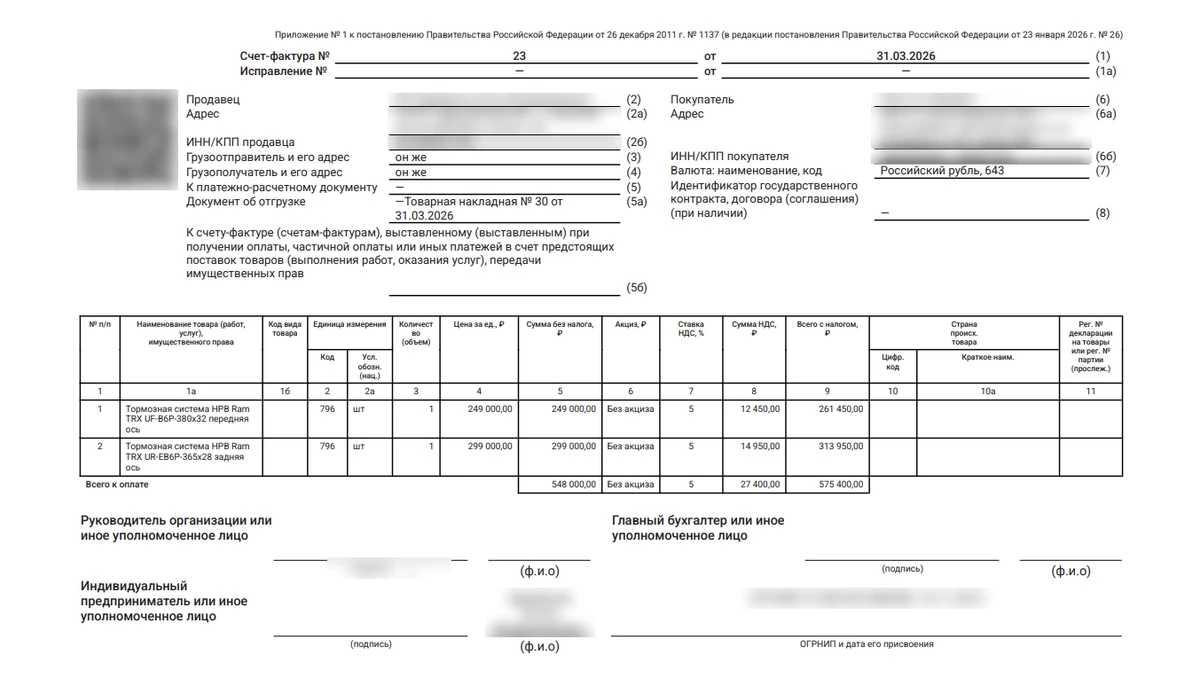
Отдельно об ИП. С 2026 года в счёте-фактуре предприниматель указывает ОГРНИП и дату его присвоения вместо реквизитов свидетельства о регистрации.
Корректировочный и исправленный счёт-фактура
Эти два документа часто путают. Их задачи разные: один отражает изменение условий сделки, другой исправляет ошибку в документе.
| Корректировочный | Исправленный | |
|---|---|---|
| Когда нужен | Изменились цена или количество после отгрузки | В документе ошибка: реквизиты, сумма, ставка |
| Основание | Допсоглашение, акт или другой документ об изменении | Сама ошибка |
| Срок | 5 календарных дней с даты документа об изменении | Без отдельного срока, как только нашли ошибку |
| Как оформляется | Отдельная форма: было, стало, разница | Тот же номер и дата, заполняется строка 1а «Исправление №» |
Если цена выросла, продавец доначисляет НДС с разницы. Если цена снизилась, продавец принимает разницу к вычету. Это право есть и на пониженных ставках 5% и 7%: ФНС прямо относит уменьшение цены к случаям, когда упрощенец может заявить вычет исчисленного им НДС.
⚠ Важно
Опечатка в названии товара или адресе, которая не мешает понять продавца, покупателя, товар, цену и налог, не лишает покупателя вычета (п. 2 ст. 169 НК РФ). Но ошибки в ИНН, сумме или ставке исправлять нужно обязательно.
Расхождения с клиентом лучше ловить до сдачи декларации. Их быстро показывает акт сверки взаиморасчётов.
Нашли ошибку — исправьте документ
В Superboox можно выпустить исправленный счёт-фактуру, а реквизиты контрагентов хранятся в одной базе и подставляются в документы автоматически.
Как работает счёт-фактура в SuperbooxКнига продаж, декларация и сроки уплаты
Упрощенец — плательщик НДС отчитывается по тем же правилам, что и компании на общей системе.
| Что сделать | Срок | Основание |
|---|---|---|
| Выставить счёт-фактуру | 5 календарных дней с отгрузки или аванса | п. 3 ст. 168 НК РФ |
| Зарегистрировать его в книге продаж | В квартале выставления | Постановление № 1137 |
| Сдать декларацию — только электронно | До 25-го числа месяца после квартала | п. 5 ст. 174 НК РФ |
| Уплатить НДС | Тремя равными частями до 28-го числа каждого из трёх месяцев после квартала | п. 1 ст. 174 НК РФ |
Книгу покупок на ставке 5% или 7% ведут, только когда есть вычеты: НДС с аванса после отгрузки, уменьшение цены, возврат товара. На ставке 22% книга покупок ведётся в полном объёме.
Как платится НДС за IV квартал 2026 года
3 части |
1/3 — до 28 января 2027 года 1/3 — до 1 марта 2027 года (28 февраля — воскресенье) 1/3 — до 29 марта 2027 года (28 марта — воскресенье) Декларацию за IV квартал сдают до 25 января 2027 года. |
Если НДС за квартал 300 000 ₽, в каждый срок нужно перечислить по 100 000 ₽. Платёж уходит единым налоговым платежом, поэтому перед каждой датой проверьте, хватает ли денег на счёте. Как это сделать, рассказали в статье Как проверить ЕНС в 2026 году и что делать, если не хватает денег.
Помните и про налог по УСН: НДС его не заменяет. Авансы по УСН платятся по своим правилам — о них в статье Как рассчитать аванс по УСН в 2026 году: формула, взносы, расходы и уведомление.
Все документы по сделке — в одном сервисе
Счёт, акт, УПД и счёт-фактура создаются на основании одного счёта, а готовые документы можно отправить клиенту по почте прямо из Superboox.
Начать работу бесплатноОтветственность за ошибки
Если счетов-фактур нет совсем, налоговая считает это грубым нарушением правил учёта. А несданная декларация после документа с выделенным НДС — отдельное нарушение, даже для освобождённого упрощенца.
| Нарушение | Санкция | Норма |
|---|---|---|
| Нет счетов-фактур в течение одного квартала | 10 000 ₽ | п. 1 ст. 120 НК РФ |
| То же в течение нескольких кварталов | 30 000 ₽ | п. 2 ст. 120 НК РФ |
| Нарушение занизило налог | 20% от неуплаченного налога, не меньше 40 000 ₽ | п. 3 ст. 120 НК РФ |
| Декларация по НДС сдана с опозданием | 5% от неуплаченного налога за каждый месяц, от 1 000 ₽ до 30% | ст. 119 НК РФ |
| Декларация сдана на бумаге | 200 ₽ | ст. 119.1 НК РФ |
| НДС уплачен с опозданием | Пени за каждый день просрочки | ст. 75 НК РФ |
⛔ Самое неприятное последствие
Если опоздать с декларацией больше чем на 20 рабочих дней, налоговая может заблокировать расчётный счёт (п. 3 ст. 76 НК РФ). Для бизнеса, который платит поставщикам вперёд, это хуже любого штрафа.
Образец счёта-фактуры для УСН — скачать
Ниже — заполненный счёт-фактура упрощенца, который платит НДС по ставке 5%. Форма — действующая с 1 апреля 2026 года, со строкой 5б и полем для ОГРНИП, если продавец — ИП. Ставка вынесена в отдельную ячейку: поменяйте 5% на 7% или 22%, и суммы пересчитаются сами. Меняйте только ячейки, выделенные жёлтым.
Образец счёта-фактуры для УСН с НДС 5% по форме 2026 года
Заполненный пример с формулами. Все реквизиты условные.
Скачать .xlsxЕщё два шаблона из этой статьи: калькулятор выбора ставки НДС и расчёт НДС с аванса.
Excel хорош, чтобы разобраться в логике документа. Для ежедневной работы удобнее сервис: нумерация идёт сама, реквизиты не нужно перепечатывать. Пошагово процесс описан в инструкциях Как создать счёт-фактуру, Как заполнить данные в счёте-фактуре и Как отправить счёт-фактуру контрагенту. Клиентов удобно хранить в базе контрагентов, а вместо пары «счёт-фактура плюс акт» можно оформлять УПД.
Главное, что стоит запомнить. Освобождённый упрощенец счёт-фактуру не составляет вовсе. Упрощенец с доходом выше 20 млн ₽ выставляет его на каждую продажу компаниям и ИП в течение 5 дней. Порог 20 млн ₽ сохранится до конца 2029 года, а лимит патента уже в 2027 году снизится до 15 млн ₽. Если вы совмещаете режимы, проверяйте обе цифры каждый месяц.
Подпишитесь на новости Superboox
Акции, обновления сервиса и полезные материалы для предпринимателей — без спама. На email придёт письмо со ссылкой для подтверждения.