Содержание:
- Что такое авансовый платеж по УСН и когда его платить в 2026 году
- Как рассчитать аванс по УСН «Доходы»
- Где проверить ставку УСН для своего региона
- Как уменьшить аванс УСН на страховые взносы
- Что еще уменьшает аванс по УСН «Доходы»
- Как рассчитать аванс по УСН «Доходы минус расходы»
- Пример расчета аванса по УСН в 2026 году
- Что происходит с переплатой по итогам года
- Как заполнить уведомление об исчисленных суммах аванса по УСН
- Что делать, если не подали уведомление по авансу УСН
- Пени за просрочку аванса по УСН
- Частые ошибки при расчете аванса по УСН
- Вопросы и ответы
Что такое авансовый платеж по УСН и когда его платить в 2026 году
Авансовый платеж по УСН — это часть налога, которую предприниматель или организация рассчитывает и уплачивает в течение года по итогам каждого отчетного периода. Расчет ведут нарастающим итогом с начала года, а при определении суммы к доплате учитывают авансы, начисленные ранее. Отдельный расчет делают для каждого отчетного периода — I квартала, полугодия и 9 месяцев.
В 2026 году аванс по УСН нужно уплатить:
| За какой период | Срок уплаты |
|---|---|
| I квартал 2026 года | не позднее 28 апреля 2026 года |
| Полугодие 2026 года | не позднее 28 июля 2026 года |
| 9 месяцев 2026 года | не позднее 28 октября 2026 года |
Такие сроки одинаковы для ИП и организаций. По итогам года авансовый платеж уже не рассчитывают: определяется окончательная сумма налога за 2026 год с учетом ранее начисленных авансов. Для организаций срок уплаты налога за 2026 год — не позднее 29 марта 2027 года, для ИП — не позднее 28 апреля 2027 года.
До уплаты аванса обычно нужно передать в ФНС уведомление об исчисленной сумме. Его подают не позднее 25-го числа месяца, в котором наступает срок уплаты. Если 25-е число приходится на выходной или праздничный день, срок переносится на ближайший рабочий день. Поэтому в 2026 году уведомление за I квартал нужно было представить до 27 апреля, за полугодие — до 27 июля, а за 9 месяцев — до 26 октября.
Размер самого аванса зависит от объекта налогообложения. При УСН «Доходы» налог рассчитывают с полученных доходов и затем уменьшают его, в частности, на страховые взносы по установленным правилам. При УСН «Доходы минус расходы» налоговую базу определяют как разницу между подтвержденными доходами и расходами. Эти варианты расчета разберем далее в статье.
Практически это означает: в течение 2026 года нужно трижды определить налоговую базу нарастающим итогом, рассчитать аванс, учесть ранее начисленные суммы и проверить, требуется ли уведомление. Если после расчета сумма аванса к уплате равна нулю, в том числе из-за уменьшения налога на страховые взносы или убытка, уведомление по этому авансу подавать не требуется.
Как рассчитать аванс по УСН «Доходы»
При объекте «Доходы» налоговую базу формируют из доходов, учитываемых при УСН. Базовая ставка в 2026 году составляет 6%, однако региональный закон может установить пониженную ставку — от 1% до 6% для определенных категорий налогоплательщиков. Поэтому перед расчетом нужно проверить ставку, действующую в своем регионе.
Аванс за отчетный период рассчитывают нарастающим итогом с начала года:
Аванс = Доходы с начала года × ставка УСН − страховые взносы − ранее начисленные авансы.
Сначала определяют налог за весь период с начала года, затем уменьшают его на разрешенные страховые взносы и суммы авансов, рассчитанных за предыдущие периоды. Поэтому при расчете за полугодие берут доходы с 1 января по 30 июня, а за 9 месяцев — с 1 января по 30 сентября.
Пример. ИП без работников получил доход 800 000 руб. за I квартал 2026 года. При ставке 6% налог составляет:
800 000 × 6% = 48 000 руб.
Если предприниматель вправе уменьшить налог на 30 000 руб. страховых взносов, аванс к уплате составит:
48 000 − 30 000 = 18 000 руб.
При наличии работников действует ограничение: налог и авансовые платежи по УСН «Доходы» можно уменьшить на страховые взносы не более чем на 50%. ИП без работников вправе уменьшать налог на страховые взносы без такого ограничения, вплоть до нуля.
В 2026 году для ИП без работников есть отдельное правило по фиксированным взносам: сумма фиксированных страховых взносов за себя составляет 57 390 руб. Предприниматель может уменьшать на нее авансы по УСН за 2026 год даже до фактической уплаты взносов. Взносы в размере 1% с доходов свыше 300 000 руб. за 2025 год, подлежащие уплате до 1 июля 2026 года, также могут учитываться при уменьшении налога 2026 года, если ранее они не были учтены.
При этом одни и те же страховые взносы нельзя учитывать дважды. Например, если сумма взносов уже уменьшила аванс за I квартал, повторно включить ее при расчете аванса за полугодие нельзя. При следующем расчете учитывают уже итоговый налог с начала года и ранее использованную сумму уменьшения.
Таким образом, для расчета аванса по УСН «Доходы» в 2026 году нужно последовательно определить доход с начала года → налог по применяемой ставке → сумму допустимого уменьшения на страховые взносы → ранее начисленные авансы. Получившаяся разница — сумма, которую необходимо отразить в уведомлении и уплатить за соответствующий отчетный период.
Выставляйте счета на оплату в Superboox
Оформляйте счета для клиентов онлайн и храните документы по операциям в одном сервисе.
Выставить счетГде проверить ставку УСН для своего региона
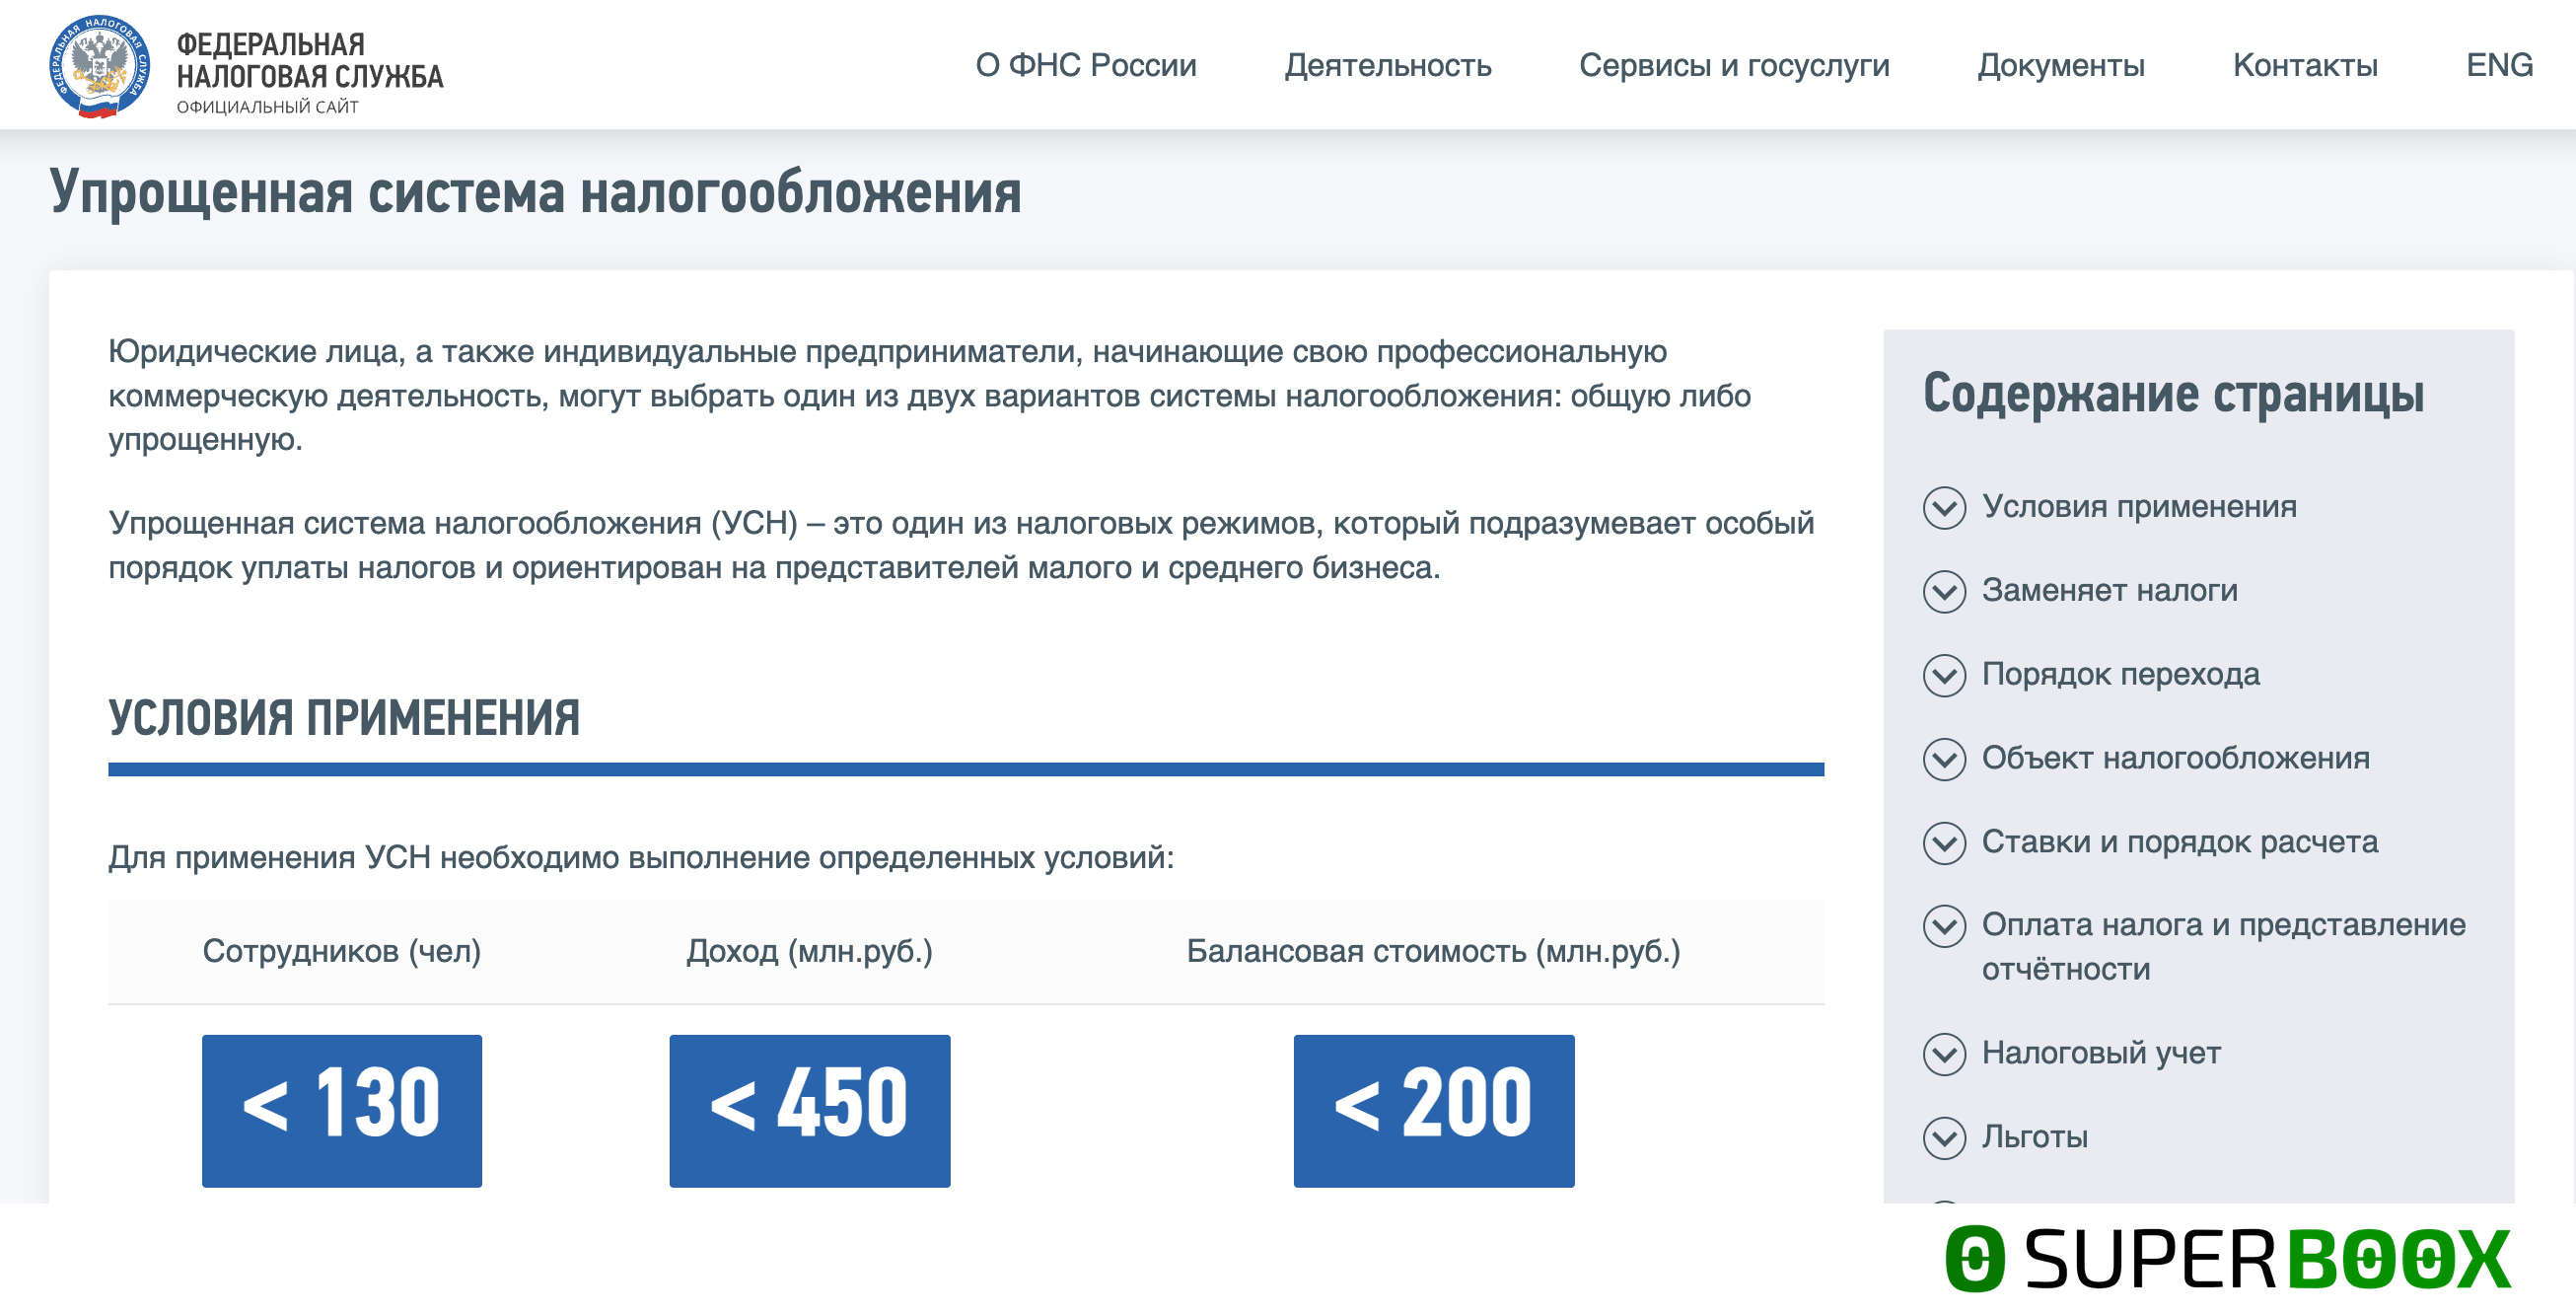
Базовая ставка по объекту «Доходы» составляет 6%, но субъект РФ может установить пониженную ставку для отдельных категорий налогоплательщиков и видов деятельности. Поэтому перед расчетом аванса за 2026 год нужно проверить не только ставку из НК РФ, но и действующие в регионе условия ее применения.
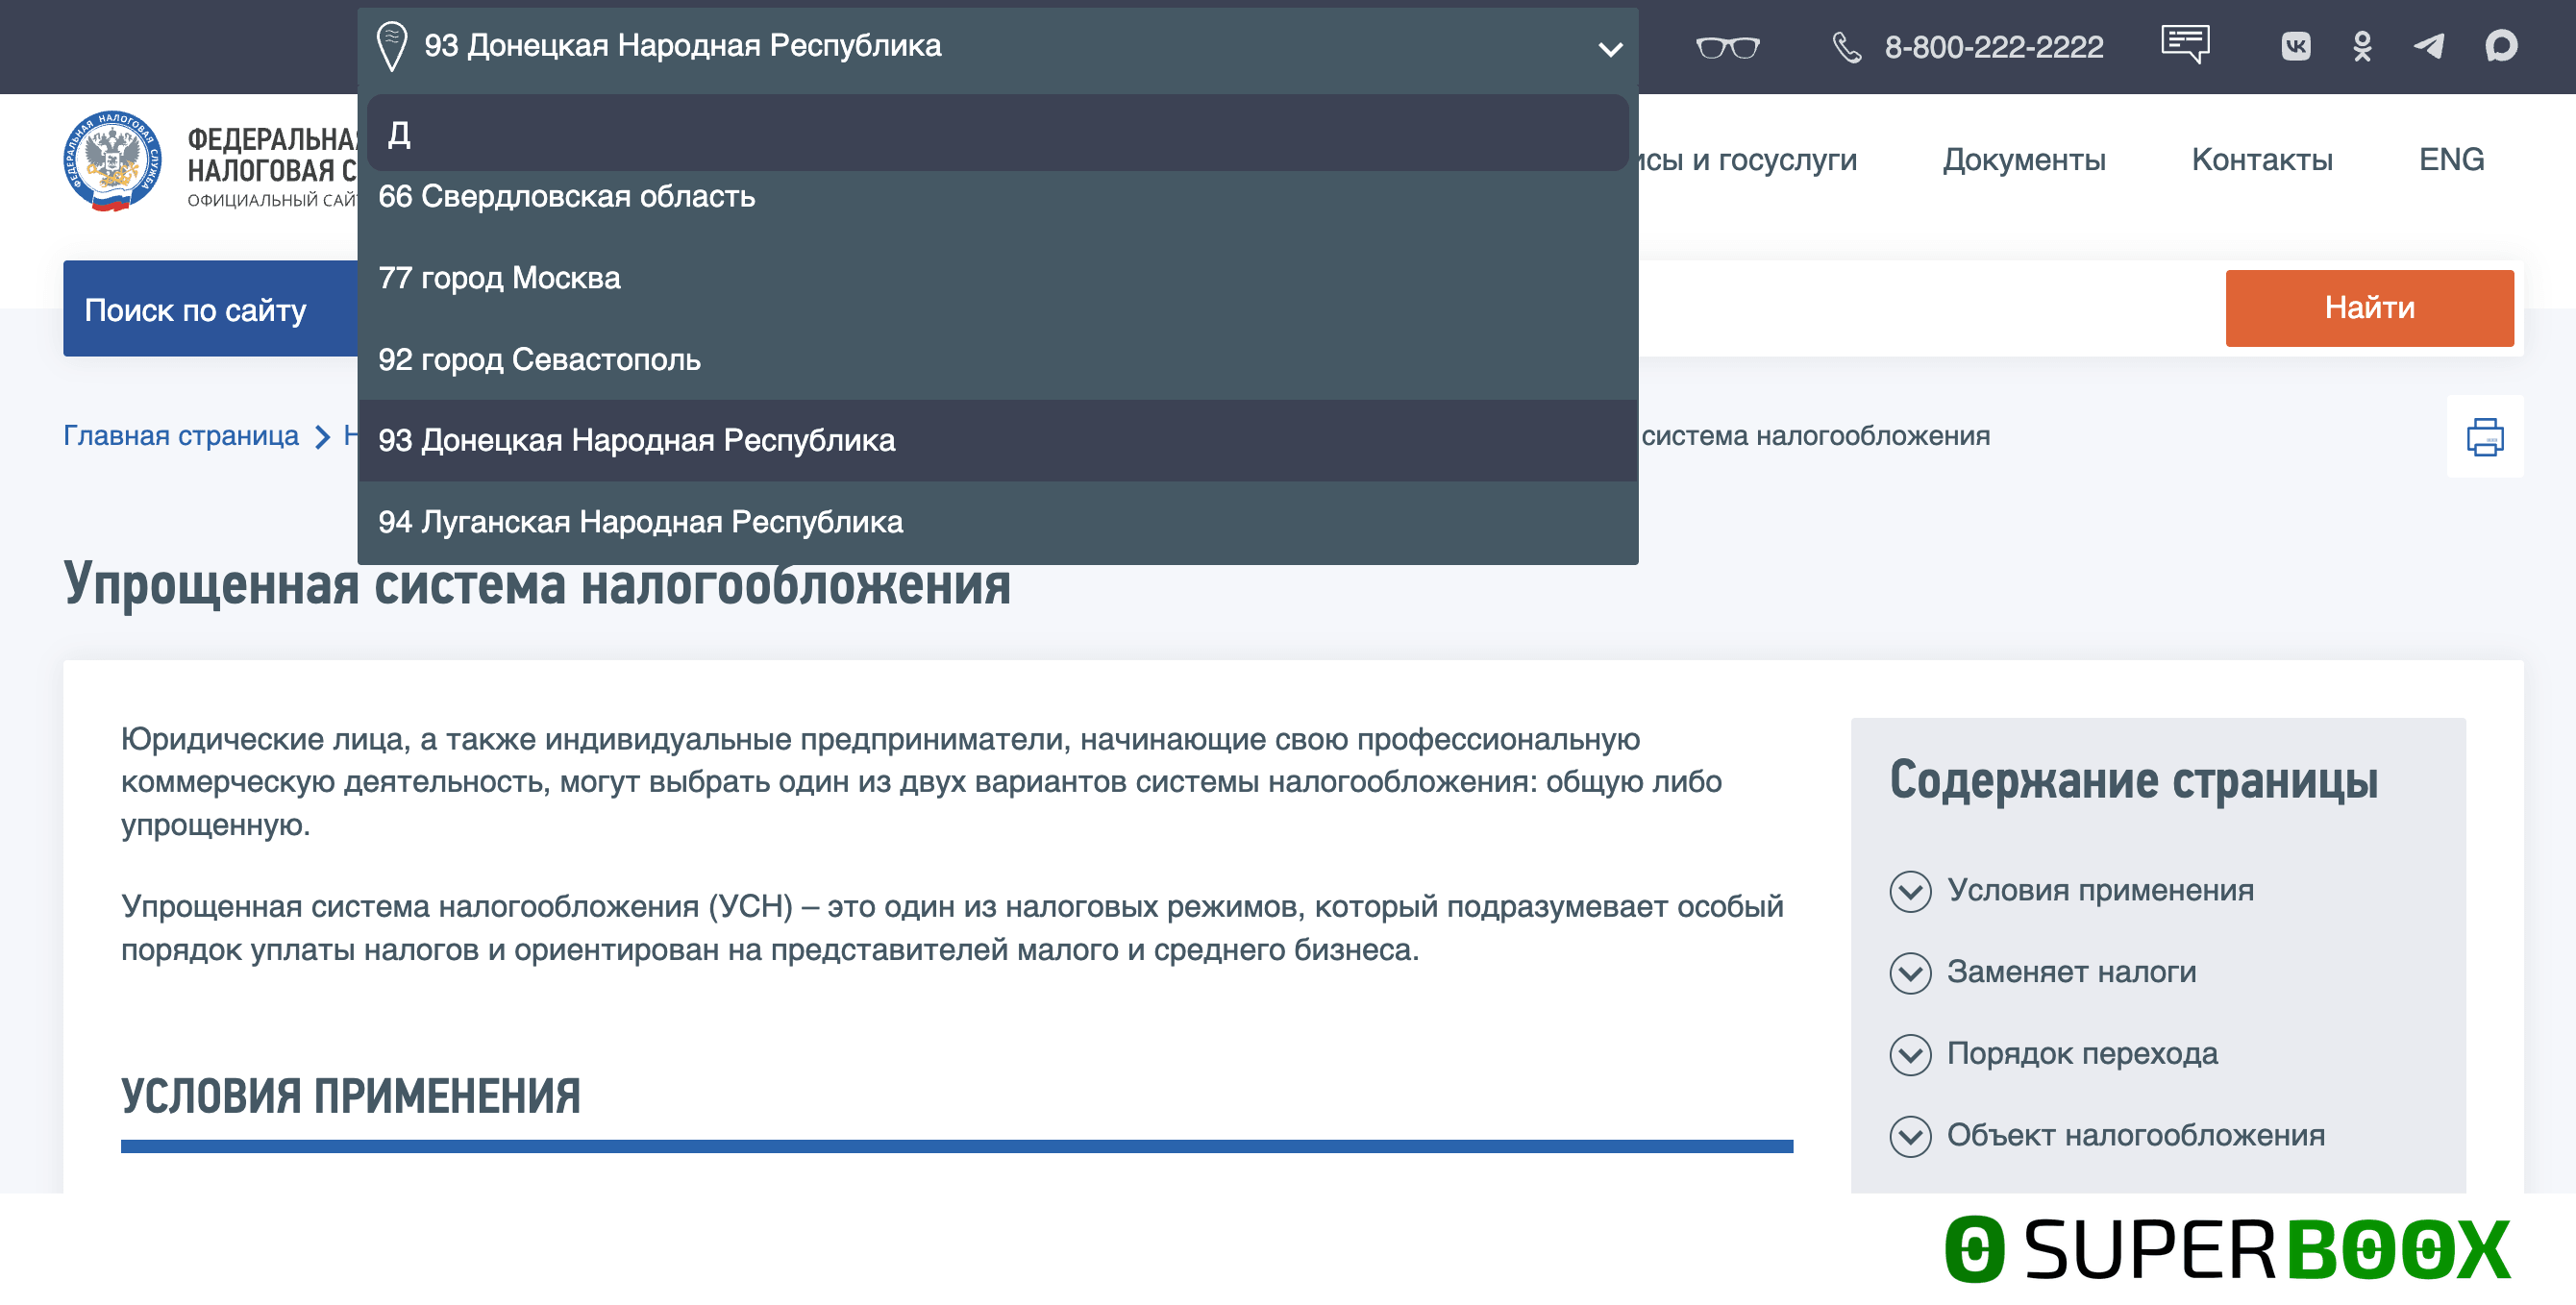
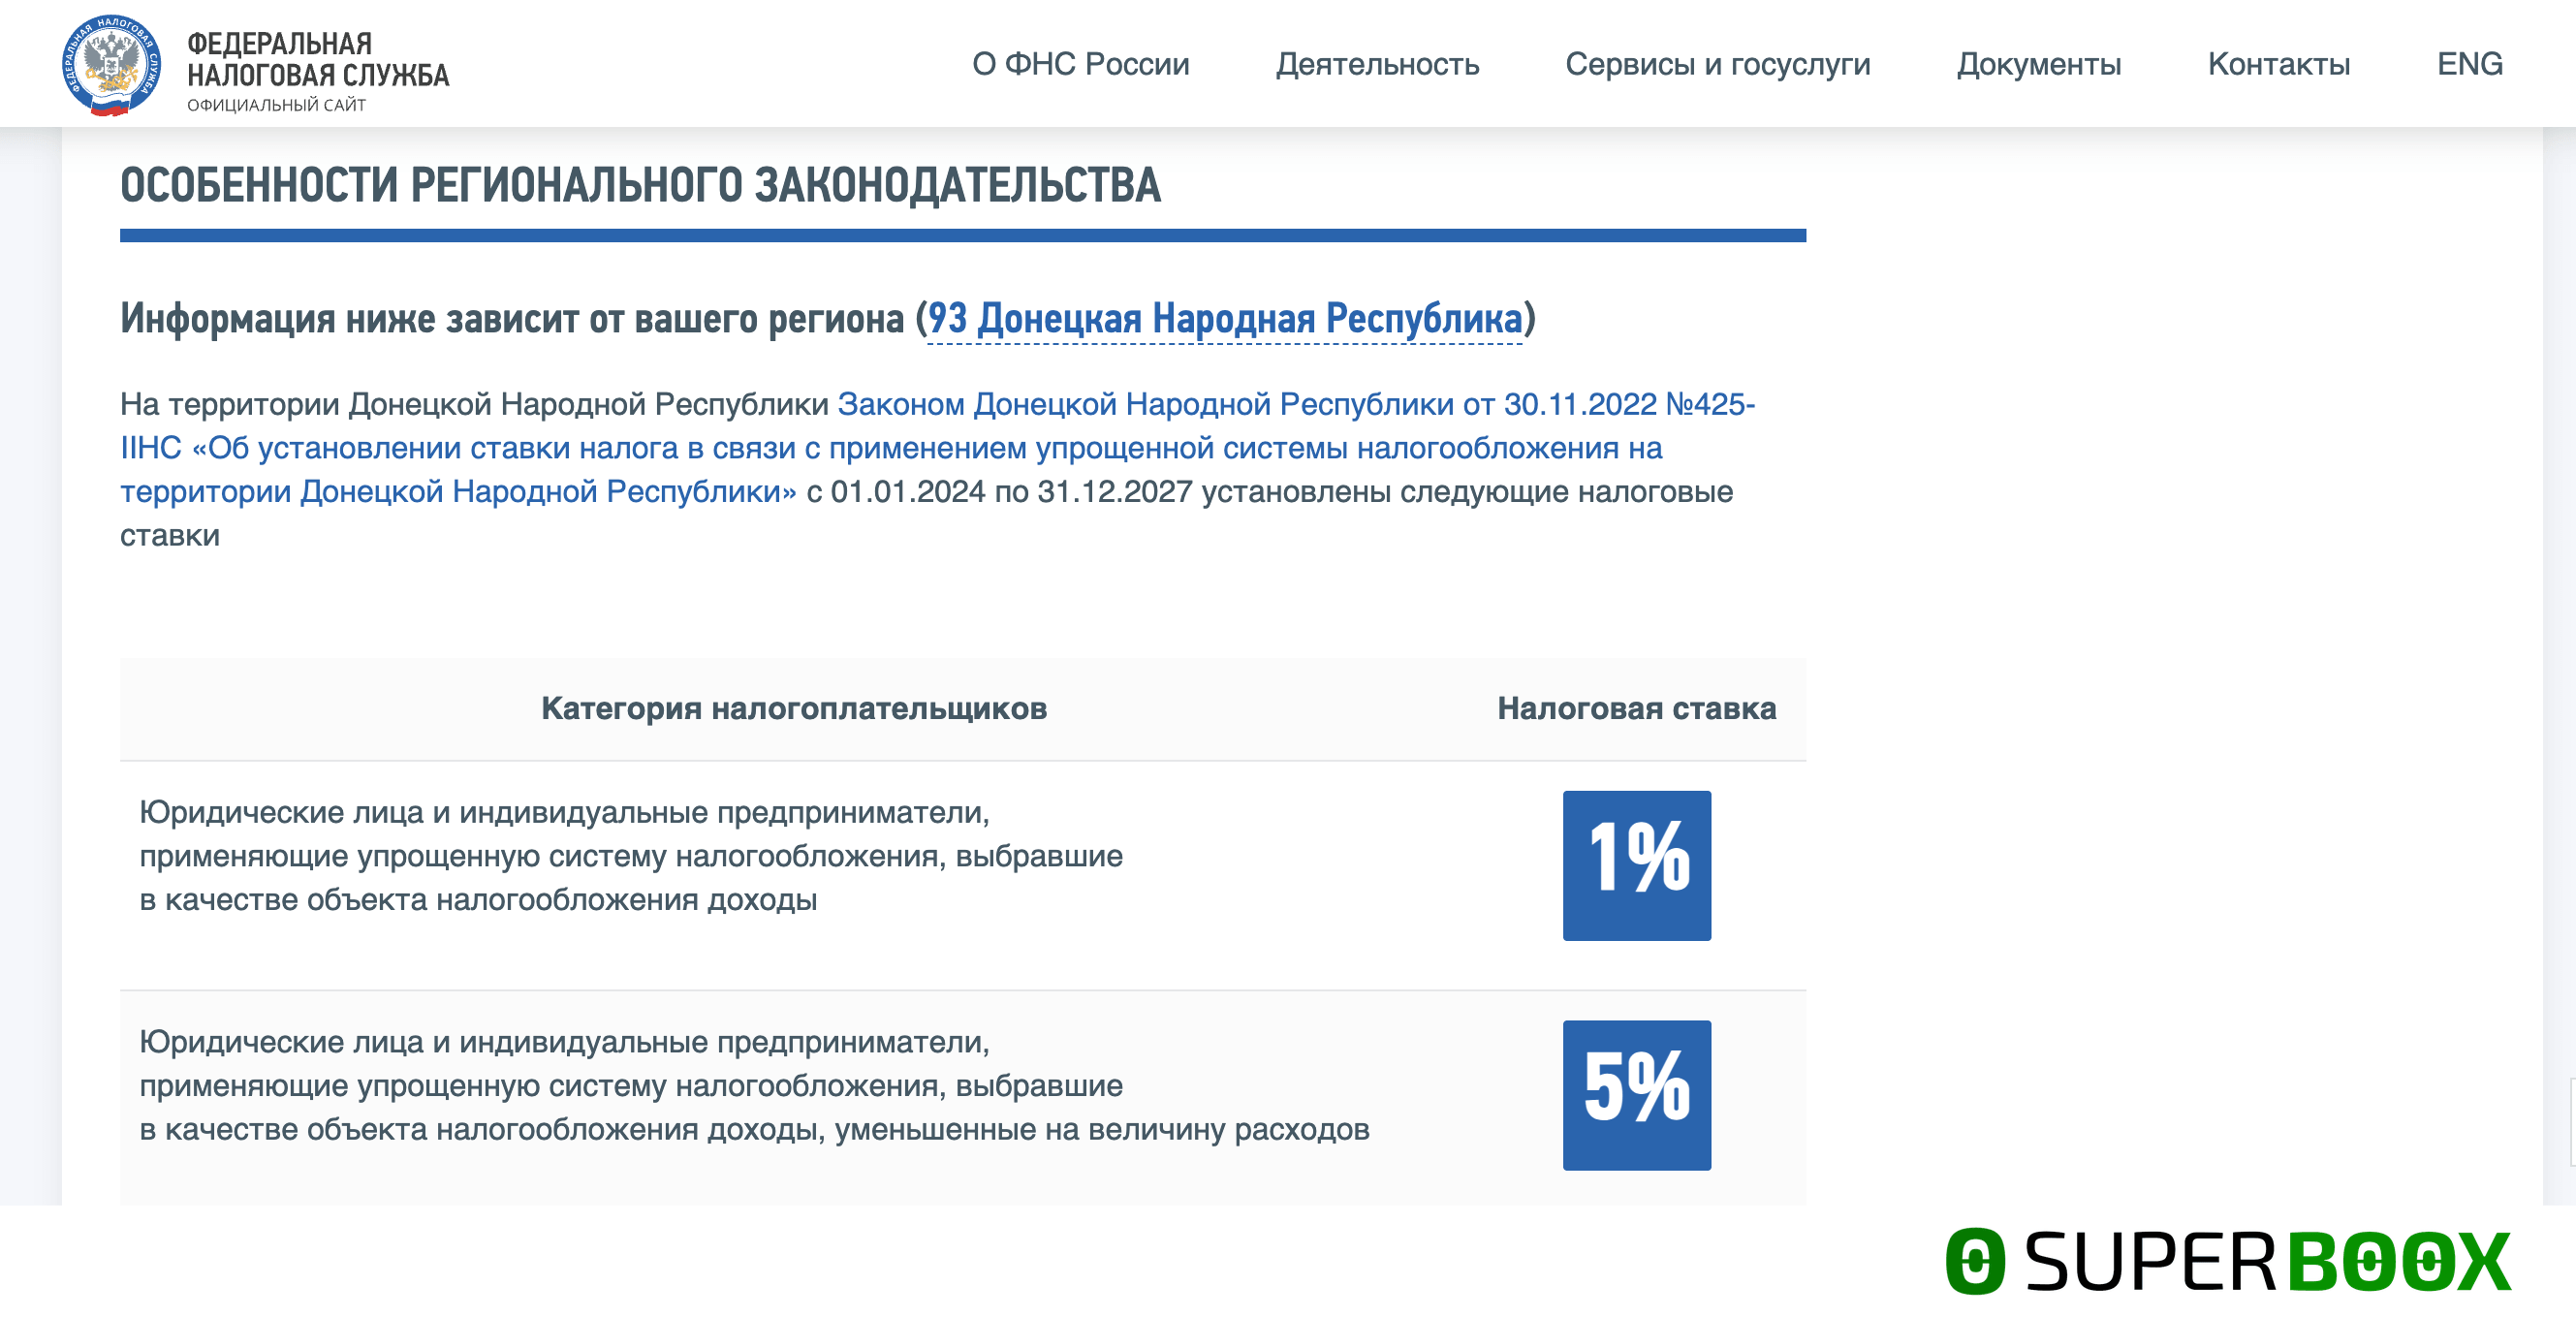
Проверить ставку можно на сайте ФНС в разделе «УСН» → «Особенности регионального законодательства». Страница автоматически показывает информацию для выбранного региона, а регион можно изменить через переключатель. В этом же разделе ФНС публикует сведения о региональных законах, размерах пониженных ставок и условиях их применения.
При проверке смотрите не только на сам размер ставки, но и на условия ее применения: вид деятельности, категорию налогоплательщика, период действия льготы и другие требования регионального закона. Например, в 2026 году в разных регионах действуют разные условия и ставки, поэтому использовать ставку другого субъекта РФ в расчете нельзя. Если нужно сопоставить порядок расчета со ставками по другим налогам, разбор формул и примеров есть в статье «Как рассчитать НДС: пошаговое руководство с формулами и примерами».
Как уменьшить аванс УСН на страховые взносы
Уменьшить авансовый платеж на страховые взносы можно при УСН с объектом «Доходы». Порядок зависит от того, есть ли у предпринимателя работники. Страховые взносы уменьшают уже рассчитанный налог или аванс, а не доходы.
ИП без работников вправе уменьшить налог на страховые взносы за себя без ограничения в 50%. Если рассчитанный аванс составляет 60 000 руб., а учитываемые взносы — 57 390 руб., к уплате останется 2 610 руб. Если сумма взносов равна или превышает начисленный аванс, его можно уменьшить до нуля. В 2026 году фиксированные взносы ИП за себя составляют 57 390 руб.
Для такого ИП есть и практическая особенность: фиксированные взносы за 2026 год можно использовать для уменьшения авансов без предварительной фактической уплаты. То есть предпринимателю не обязательно сначала перечислять 57 390 руб., чтобы учесть эту сумму при расчете УСН.
Если доход ИП на УСН «Доходы» за год превышает 300 000 руб., возникает дополнительный взнос на ОПС — 1% с суммы превышения. За 2026 год его максимальный размер составляет 321 818 руб. Этот взнос также может участвовать в уменьшении налога по УСН в установленном порядке.
ИП с работниками и организации могут уменьшить налог на страховые взносы, начисленные за работников, а для ИП — также на соответствующие взносы за себя. При этом общее уменьшение налога или аванса не может превышать 50% от его рассчитанной суммы. Например, если аванс составляет 80 000 руб., максимально его можно уменьшить на 40 000 руб., даже если страховых взносов начислено больше. Если параллельно нужно рассчитать и выдать зарплату сотрудникам с учетом этих же взносов, порядок такого расчета подробно разобран в статье «Автоматизация расчета: как быстро вычесть налоги и выдать зарплату сотрудникам».
Расчет удобно проводить в несколько шагов:
- Определить доходы с начала года.
- Рассчитать налог по ставке УСН.
- Определить сумму страховых взносов, которую можно учесть.
- Применить ограничение 50%, если оно действует.
- Вычесть ранее начисленные авансы, чтобы получить сумму к доплате за текущий период.
Например, ИП без работников получил за полугодие 1 000 000 руб. При ставке 6% налог составит 60 000 руб. Если для уменьшения учитываются фиксированные взносы в размере 57 390 руб., аванс составит 2 610 руб. Если бы у предпринимателя были работники, максимальное уменьшение составило бы 30 000 руб., поэтому к уплате было бы 30 000 руб.
Важно не учитывать одни и те же взносы дважды. При расчете следующего аванса налог считают нарастающим итогом, а уже использованную сумму уменьшения повторно не применяют. Сумма к доплате определяется после учета ранее исчисленных авансов.
Таким образом, ИП без работников может уменьшить УСН «Доходы» на страховые взносы без ограничения 50%, а при наличии работников действует предел 50%. Для расчета аванса важно учитывать не только сумму взносов, но и то, какая их часть уже была использована при уменьшении налога в предыдущих периодах.
Держите документы и данные контрагентов под контролем
В Superboox можно хранить сведения о контрагентах и работать с бухгалтерскими документами в едином рабочем пространстве.
Попробовать бесплатноЧто еще уменьшает аванс по УСН «Доходы»
Страховые взносы — не единственная сумма, на которую можно уменьшить налог или авансовый платеж по УСН с объектом «Доходы». В расчет также могут попасть расходы на выплату пособий по временной нетрудоспособности за дни болезни сотрудника, которые оплачиваются за счет работодателя, в части, не покрытой страховыми выплатами. Для ИП и организаций с работниками такие расходы учитываются вместе со страховыми взносами в пределах общего ограничения 50% от исчисленного налога (авансового платежа).
Отдельно налог по УСН «Доходы» можно уменьшить на уплаченный торговый сбор, если ИП или организация является его плательщиком. При этом торговый сбор не входит в ограничение 50%: сначала налог уменьшается на страховые взносы и другие суммы по п. 3.1 ст. 346.21 НК РФ с учетом лимита, а затем на оставшуюся сумму можно зачесть торговый сбор. Уменьшение относится к доходам от той деятельности, по которой уплачивается торговый сбор.
Например, если исчисленный аванс составляет 100 000 руб., а страховые взносы и учитываемые больничные составляют 70 000 руб., при наличии работников за счет этих сумм можно уменьшить аванс максимум на 50 000 руб. Если дополнительно уплачен торговый сбор в размере 20 000 руб., после применения ограничения остаток аванса 50 000 руб. можно уменьшить на торговый сбор до 20 000 руб. К уплате останется 30 000 руб.
Как рассчитать аванс по УСН «Доходы минус расходы»
При объекте «Доходы минус расходы» налог рассчитывают с разницы между доходами и расходами, которые разрешено учитывать при УСН. Базовая ставка в 2026 году составляет 15%, но региональным законом она может быть снижена до 5% для определенных категорий налогоплательщиков. Поэтому перед расчетом нужно проверить ставку, действующую в регионе и для конкретного вида деятельности.
Аванс рассчитывают нарастающим итогом с начала года:
Налоговая база = Доходы − Учитываемые расходы
Аванс за период = Налоговая база × ставка УСН − авансы, начисленные ранее.
Например, за I квартал 2026 года ИП получил 2 000 000 руб. доходов, а документально подтвержденные расходы, которые разрешено учитывать при УСН, составили 1 300 000 руб. Налоговая база равна:
2 000 000 − 1 300 000 = 700 000 руб.
При ставке 15% аванс составит:
700 000 × 15% = 105 000 руб.
При расчете за полугодие показатели берут уже с 1 января по 30 июня. Допустим, за этот период доходы составили 4 500 000 руб., а расходы — 3 200 000 руб. Налоговая база будет 1 300 000 руб., а рассчитанный налог — 195 000 руб. Из него вычитают аванс, начисленный за I квартал:
195 000 − 105 000 = 90 000 руб.
Именно 90 000 руб. составит аванс за полугодие к доплате. Такой порядок расчета нарастающим итогом приведен и в разъяснениях ФНС.
При этом уменьшить доходы можно не на любые фактические затраты. Расход должен соответствовать перечню, установленному НК РФ, и быть документально подтвержден. В частности, в составе расходов учитываются предусмотренные законом затраты на приобретение и создание основных средств, материальные расходы, оплата труда, обязательное страхование и другие расходы из установленного перечня. Подтвердить такие расходы помогают правильно оформленные документы — например, акт выполненных работ или УПД, которые удобно формировать в Superboox. Подробнее о том, как правильно оформить такой документ, — в инструкциях «Как создать акт выполненных работ» и «Как добавить реквизиты в акт». С 2026 года перечень расходов по УСН расширен: налогоплательщики с объектом «доходы минус расходы» получили возможность учитывать также иные расходы, определяемые в порядке, установленном главой 25 НК РФ.
Отдельно нужно учитывать минимальный налог. Его не сравнивают с авансом за каждый квартал: правило применяется по итогам налогового периода, то есть года. Если рассчитанный за год налог окажется меньше 1% от фактически полученных доходов, за год уплачивают минимальный налог в размере 1% доходов.
Например, за 2026 год доходы составили 25 000 000 руб., а учитываемые расходы — 24 000 000 руб. Обычный налог:
(25 000 000 − 24 000 000) × 15% = 150 000 руб.
Минимальный налог:
25 000 000 × 1% = 250 000 руб.
По итогам года налог составит 250 000 руб., поскольку минимальный налог оказался выше рассчитанного в общем порядке. Ранее уплаченные авансы учитываются при определении суммы, которую потребуется доплатить за год. Если расходы растут быстрее доходов и нужно системно разобраться, на что уходят деньги бизнеса, это подробно разобрано в статье «Куда уходят деньги бизнеса: как разделить затраты на постоянные и переменные и поднять прибыль».
Таким образом, для расчета аванса по УСН «Доходы минус расходы» нужно последовательно определить доходы с начала года, подтвердить расходы, рассчитать налоговую базу, применить ставку и вычесть ранее начисленные авансы. Страховые взносы при этом учитываются именно в составе расходов, а не уменьшают рассчитанный налог по правилам УСН «Доходы».
Храните документы для учета в одном месте
Superboox помогает работать со счетами, актами, УПД и другими бухгалтерскими документами без разрозненных файлов.
Попробовать бесплатноПример расчета аванса по УСН в 2026 году
Рассмотрим два примера — для объектов «Доходы» и «Доходы минус расходы». В обоих случаях расчет ведем нарастающим итогом, а для определения платежа за следующий отчетный период вычитаем ранее начисленный аванс. Базовые ставки в 2026 году составляют 6% и 15% соответственно, если региональным законом не установлена пониженная ставка.
Пример 1. УСН «Доходы»
ИП работает без сотрудников и применяет ставку 6%. За I квартал 2026 года он получил 900 000 руб. дохода. Фиксированные страховые взносы за себя за 2026 год — 57 390 руб. Их можно учесть при уменьшении налога без предварительной фактической уплаты.
Сначала рассчитываем налог:
900 000 × 6% = 54 000 руб.
Затем уменьшаем его на страховые взносы:
54 000 − 54 000 = 0 руб.
Взносов достаточно, чтобы полностью покрыть начисленный налог, поэтому аванс за I квартал составит 0 руб.
Допустим, за полугодие общий доход ИП достиг 1 800 000 руб. Налог с дохода с начала года:
1 800 000 × 6% = 108 000 руб.
Из него можно вычесть 57 390 руб. страховых взносов:
108 000 − 57 390 = 50 610 руб.
Поскольку за I квартал аванс был равен нулю, за полугодие к доплате получится 50 610 руб.
Пример 2. УСН «Доходы минус расходы»
ИП применяет ставку 15%. За I квартал доходы составили 2 000 000 руб., а подтвержденные расходы, которые разрешено учитывать при УСН, — 1 400 000 руб.
Налоговая база:
2 000 000 − 1 400 000 = 600 000 руб.
Аванс:
600 000 × 15% = 90 000 руб.
Предположим, за полугодие доходы нарастающим итогом составили 4 500 000 руб., а расходы — 3 300 000 руб.
Налоговая база:
4 500 000 − 3 300 000 = 1 200 000 руб.
Налог с начала года:
1 200 000 × 15% = 180 000 руб.
Из него вычитаем ранее начисленный аванс:
180 000 − 90 000 = 90 000 руб.
Следовательно, за полугодие нужно доплатить 90 000 руб.
По итогам года для объекта «Доходы минус расходы» дополнительно сравнивают налог, рассчитанный по обычной формуле, с минимальным налогом — 1% от годового дохода. Это правило применяется именно по итогам налогового периода, а не при расчете каждого квартального аванса.
Например, если за 2026 год доход составил 10 млн руб., а расходы — 9,5 млн руб., обычный налог будет:
(10 000 000 − 9 500 000) × 15% = 75 000 руб.
Минимальный налог:
10 000 000 × 1% = 100 000 руб.
По итогам года налог составит 100 000 руб., а ранее уплаченные авансы засчитываются в эту сумму. Именно поэтому при расчете авансов в течение года важно сохранять данные о доходах, расходах и уже начисленных платежах.
Что происходит с переплатой по итогам года
Авансовые платежи по УСН учитываются при расчете налога за год. Если по итоговой декларации сумма налога за год окажется меньше уже уплаченных авансов, разница не пропадает. Она формирует положительное сальдо на ЕНС. Например, за год налог составил 120 000 руб., а авансовыми платежами в течение года перечислено 150 000 руб. При отсутствии других обязательств на ЕНС останется 30 000 руб. положительного сальдо.
Эти деньги можно оставить на ЕНС для исполнения будущих налоговых обязательств либо распорядиться ими через зачет. В частности, положительное сальдо можно зачесть в счет предстоящей обязанности по конкретному налогу, сбору или страховым взносам. Для этого подается заявление о распоряжении средствами путем зачета.
Другой вариант — вернуть положительное сальдо на банковский счет. Для этого в налоговую инспекцию подают заявление о распоряжении денежными средствами путем возврата. Налоговая вернет сумму в пределах фактически имеющегося положительного сальдо.
Поэтому после подачи годовой декларации стоит проверить не только сумму доплаты по УСН, но и сальдо ЕНС. Если авансов перечислено больше, чем составил итоговый налог, налогоплательщик может оставить деньги на счете для будущих платежей, оформить зачет либо подать заявление на возврат. Сверить расчеты с бюджетом и контрагентами поможет акт сверки взаиморасчётов в Superboox.
Как заполнить уведомление об исчисленных суммах аванса по УСН
Уведомление об исчисленных суммах нужно подать в ФНС, если авансовый платеж по УСН перечисляется в составе единого налогового платежа и сумма налога уже рассчитана. Для авансов по УСН уведомление подают не позднее 25-го числа месяца, в котором наступает срок уплаты. В 2026 году сроки переносятся, если 25-е число приходится на выходной или праздничный день.
Для авансов по УСН в 2026 году действуют такие сроки:
| Период | Срок подачи уведомления | Срок уплаты аванса |
|---|---|---|
| I квартал | 27 апреля 2026 года | 28 апреля 2026 года |
| Полугодие | 27 июля 2026 года | 28 июля 2026 года |
| 9 месяцев | 26 октября 2026 года | 28 октября 2026 года |
Уведомление подают по форме КНД 1110355. Перед отправкой нужно проверить не только сумму, но и реквизиты, по которым ФНС распределит платеж в ЕНС.
В уведомлении по авансу УСН указывают:
- КПП — для организаций;
- код по ОКТМО;
- код вида дохода (налога) — соответствующий УСН;
- отчетный период и год;
- сумму исчисленного авансового платежа.
Для ИП без работников на УСН «Доходы» сумма в уведомлении уже указывается с учетом уменьшения на страховые взносы. Например, если налог за полугодие составил 108 000 руб., а допустимая сумма уменьшения на взносы — 57 390 руб., в уведомлении отражают сумму аванса 50 610 руб., а не первоначальные 108 000 руб.
Если после уменьшения налог получается нулевым, уведомление по этому авансу подавать не требуется: сообщать в ФНС о нулевой сумме не нужно.
Подать уведомление можно в электронной форме через Личный кабинет налогоплательщика, по телекоммуникационным каналам связи или через оператора электронного документооборота. Организации и ИП, которые обязаны сдавать налоговую отчетность в электронном виде, направляют уведомление также в электронной форме.
При заполнении особенно важно правильно указать период, ОКТМО и сумму. Ошибка в этих реквизитах может привести к тому, что ФНС неправильно сопоставит уведомление с обязательством на ЕНС. Если после отправки обнаружена ошибка, подают новое уведомление с верными данными — оно корректирует сведения, переданные ранее.
Таким образом, перед отправкой уведомления по авансу УСН в 2026 году стоит проверить четыре вещи: правильно ли рассчитан аванс, учтены ли разрешенные страховые взносы, указан ли правильный период и ОКТМО. После этого уведомление подают в установленный срок, а сумму аванса перечисляют в составе ЕНП не позднее 28-го числа соответствующего месяца.
Оформляйте платежные поручения в Superboox
Создавайте платежные поручения онлайн и сохраняйте информацию о платежах вместе с другими документами бизнеса.
Создать платежное поручениеЧто делать, если не подали уведомление по авансу УСН
Если срок подачи уведомления об исчисленной сумме аванса по УСН пропущен, лучше отправить его как можно скорее. Сам факт просрочки не отменяет обязанность уплатить налог и не переносит установленный срок платежа. За несвоевременное представление уведомления предусмотрена ответственность по ст. 15.6 КоАП РФ — для должностных лиц штраф составляет от 300 до 500 руб. При этом отсутствие уведомления может привести к тому, что налоговый орган не сможет своевременно распределить поступившую сумму ЕНП по соответствующему обязательству.
Если аванс уже уплачен, но уведомление не отправлено, нужно подать уведомление с фактической суммой исчисленного аванса. Дополнительно перечислять эту же сумму только из-за пропущенного уведомления не требуется: важно проверить состояние единого налогового счета и убедиться, что после подачи уведомления обязательство будет учтено корректно.
Если уведомление подали, но обнаружили ошибку в сумме или реквизитах, направляют новое уведомление с исправленными данными. Оно заменяет сведения, указанные в первоначальном уведомлении. Например, если в уведомлении за полугодие вместо 50 610 руб. ошибочно указали 56 010 руб., следует подать корректное уведомление с суммой 50 610 руб.
Если аванс по итогам периода после уменьшения на страховые взносы получился нулевым, уведомление подавать не нужно. В этом случае отсутствие уведомления не считается нарушением, поскольку исчисленная сумма аванса равна нулю.
После подачи просроченного или исправленного уведомления стоит проверить состояние ЕНС в Личном кабинете налогоплательщика. Нужно убедиться, что сумма аванса отражена в обязательствах и ранее перечисленный ЕНП зачтен в счет соответствующего налога.
Алгоритм действий при пропуске срока:
- Рассчитать аванс УСН за соответствующий период.
- Проверить, была ли сумма уже перечислена в составе ЕНП.
- Подать уведомление с правильной суммой.
- Проверить состояние ЕНС после обработки уведомления.
- Если платежа недостаточно, погасить образовавшуюся задолженность и проверить начисленные пени.
Главное — не откладывать подачу уведомления до следующего отчетного периода. Чем быстрее исправлена ошибка, тем меньше риск возникновения расхождений между фактически перечисленным ЕНП и начисленным обязательством.
Ведите учет по УСН в одном сервисе
Superboox помогает предпринимателям на УСН выставлять счета, оформлять документы и держать расчеты в порядке.
Все возможностиПени за просрочку аванса по УСН
Если авансовый платеж по УСН не перечислить в установленный срок, штраф именно за неуплату аванса не начисляется, поскольку авансовые платежи являются частью годового налогового обязательства. Однако за период просрочки начисляются пени по ст. 75 НК РФ. Они рассчитываются за каждый календарный день, пока сохраняется недоимка.
С 2024 года дифференцированная шкала ставок для расчета пеней распространяется не только на организации, но и на ИП — это общее правило, а не исключение только для юридических лиц:
| Период просрочки | Ставка для расчета пеней |
|---|---|
| 1–30-й день включительно | 1/300 ключевой ставки ЦБ РФ |
| 31–90-й день включительно | 1/150 ключевой ставки ЦБ РФ |
| С 91-го дня | 1/300 ключевой ставки ЦБ РФ |
Такой порядок установлен п. 5.1 ст. 75 НК РФ и в 2026 году действует одинаково для ИП и организаций.
В пределах периода действия одной ставки пени считают по формуле:
Пени = сумма недоимки × соответствующая доля ключевой ставки ЦБ РФ (1/300 или 1/150) × количество дней просрочки в этом периоде.
Если за время просрочки ставка меняется — потому что истекли 30 или 90 дней либо изменилась ключевая ставка ЦБ РФ, — расчет делают отдельно за дни действия каждой ставки.
Пример для ИП. Допустим, аванс по УСН в размере 50 000 руб. нужно было уплатить 28 июля, но на ЕНС не хватало этой суммы, и задолженность была погашена через 10 календарных дней. Просрочка не превысила 30 дней, поэтому весь период считают по ставке 1/300. Если предположить, что в течение всего периода действовала ключевая ставка 18%, пени составят:
50 000 × 18% ÷ 300 × 10 = 300 руб.
То есть при просрочке аванса на 10 дней ИП должен погасить саму недоимку 50 000 руб. и начисленные пени 300 руб.
Если бы просрочка превысила 30 дней, расчет велся бы по той же дифференцированной шкале, что и для организаций: первые 30 дней — по ставке 1/300, с 31-го по 90-й день — по ставке 1/150, а с 91-го дня — снова по ставке 1/300. Это правило одинаково для ИП и организаций — различий по субъекту здесь нет.
При системе ЕНС пени связаны с отрицательным сальдо ЕНС. Поэтому наличие достаточного положительного сальдо может влиять на возникновение пеней: они не начисляются на сумму, которая покрыта положительным сальдо в соответствующий день.
Что делать при просрочке: пополнить ЕНС на сумму недоимки и проверить начисленные пени в Личном кабинете налогоплательщика. Отдельно важно различать две ситуации: за непредставление уведомления может применяться административный штраф, а за просрочку самого аванса начисляются пени. Это разные последствия, и одно не заменяет другое.
Частые ошибки при расчете аванса по УСН
При расчете аванса по УСН ошибки чаще всего возникают из-за неверного определения доходов, неправильного учета страховых взносов или расчета не нарастающим итогом. Перед подачей уведомления стоит проверить несколько типичных ситуаций.
1. Расчет только за текущий квартал.
Аванс по УСН рассчитывают нарастающим итогом с начала года. Например, при расчете за полугодие учитывают доходы и расходы с 1 января по 30 июня, а затем вычитают аванс, рассчитанный за I квартал. Нельзя просто применить ставку к доходам апреля–июня.
2. Неправильная ставка УСН.
Базовые ставки в 2026 году — 6% для объекта «Доходы» и 15% для объекта «Доходы минус расходы», но региональные законы могут устанавливать пониженные ставки для отдельных категорий налогоплательщиков. Поэтому перед расчетом нужно проверить ставку для своего региона и вида деятельности.
3. Повторное уменьшение налога на одни и те же страховые взносы.
Если взносы уже использовали для уменьшения аванса за I квартал, повторно уменьшать на них налог за полугодие нельзя. При расчете нарастающим итогом учитывают только ту часть взносов, которая еще не была использована.
4. Игнорирование ограничения 50%.
Для ИП с работниками и организаций налог по УСН «Доходы» можно уменьшить на страховые взносы и другие предусмотренные платежи не более чем на 50%. Например, если начисленный аванс равен 100 000 руб., максимальное уменьшение составит 50 000 руб., даже если страховых взносов начислено 70 000 руб. Для ИП без работников такого ограничения нет.
5. Уменьшение УСН «Доходы» на любые фактические расходы.
При объекте «Доходы» расходы не вычитаются из доходов перед применением ставки. Они вообще не участвуют в расчете налоговой базы. Уменьшение налога происходит по другим правилам — в том числе на страховые взносы.
6. Учет неподтвержденных расходов при УСН «Доходы минус расходы».
При втором объекте налогообложения можно учитывать только расходы, предусмотренные НК РФ и отвечающие установленным требованиям. Сам факт оплаты товара или услуги еще не означает, что сумму можно автоматически включить в расходы.
7. Забывают про ранее начисленные авансы.
После расчета налога за полугодие или 9 месяцев из полученной суммы нужно вычесть ранее начисленные авансовые платежи. Иначе один и тот же налог будет фактически учтен повторно.
8. Смешивают аванс и окончательный налог за год.
Авансы рассчитывают по итогам I квартала, полугодия и 9 месяцев. По итогам года определяют окончательную сумму налога за весь 2026 год и сопоставляют ее с уже начисленными авансами. Для УСН «Доходы минус расходы» именно по итогам года также проверяют минимальный налог — 1% от годовых доходов.
9. Подают уведомление с первоначальной, а не итоговой суммой.
Если налог уменьшен на разрешенные страховые взносы, в уведомлении указывают сумму аванса после такого уменьшения. Например, при рассчитанном налоге 80 000 руб. и допустимом уменьшении на 30 000 руб. в уведомлении отражают 50 000 руб.
Чтобы избежать ошибок, удобно проверять расчет в одной последовательности: доходы → расходы (если объект «Доходы минус расходы») → ставка → налог с начала года → уменьшение на страховые взносы → ранее начисленные авансы → сумма к уплате → уведомление. Такой порядок помогает не потерять ни один показатель и не учесть одну и ту же сумму дважды.
Подпишитесь на новости Superboox
Акции, обновления сервиса и полезные материалы для предпринимателей — без спама. На email придёт письмо со ссылкой для подтверждения.