Содержание:
- Что изменилось в применении УПД с 1 января 2026 года
- Кто должен применять УПД в 2026 году
- Обязательно ли переходить на УПД вместо ТОРГ-12 и актов
- Какой формат УПД действует в 2026 году
- Как правильно заполнить УПД в 2026 году
- Как подготовиться к переходу на УПД: пошаговая инструкция
- Что будет, если продолжить использовать старые форматы электронных документов
- Как подготовить документы для бизнеса в Superboox
- Частые вопросы об УПД в 2026 году
Коротко об УПД в 2026 году:
- с 1 января 2026 года перестали действовать XML-форматы электронных накладной и акта (приказы ФНС № ММВ-7-10/551@ и № ММВ-7-10/552@), обмениваться ими через операторов ЭДО нельзя;
- для формализованного электронного обмена применяют УПД формата 5.03, со счетом-фактурой (статус 1) или без нее (статус 2);
- бумажные ТОРГ-12 и акты, а также неформализованные электронные файлы по-прежнему допустимы;
- перейти на УПД нужно только тем, кто обменивался накладными и актами в отмененных форматах через ЭДО;
- в УПД со счетом-фактурой основная ставка НДС — 22%, а с 1 апреля 2026 года применяется обновленная форма счета-фактуры.
Что изменилось в применении УПД с 1 января 2026 года
С 1 января 2026 года изменились правила электронного обмена товарными накладными и актами выполненных работ. ФНС прекратила действие прежних XML-форматов этих документов, поэтому компании и ИП, которые использовали их через операторов ЭДО, должны перейти на другой формат. Основной вариант — универсальный передаточный документ (УПД) формата 5.03. Он позволяет оформить передачу товаров, выполнение работ или оказание услуг в электронном виде.
Изменение касается не всех первичных документов, а именно формализованного электронного документооборота. С 2026 года нельзя обмениваться через операторов ЭДО накладными и актами, созданными по старым форматам, утвержденным приказами ФНС от 30.11.2015 № ММВ-7-10/551@ и № ММВ-7-10/552@. Основание — приказ ФНС от 20.01.2025 № ЕД-7-26/28@.
При этом переход на УПД не означает, что бумажные накладные и акты отменили или что теперь каждый предприниматель обязан оформлять все отгрузки только этим документом. Первичные учетные документы по-прежнему можно составлять на бумаге или в виде неформализованных электронных документов. Например, организация может продолжить оформлять бумажные акты и отдельно выставлять электронные счета-фактуры.
Формат УПД 5.03 утвержден приказом ФНС России от 19.12.2023 № ЕД-7-26/970@. Документ объединяет первичный учетный документ и счет-фактуру, но их можно оформлять и раздельно. Поэтому УПД подходит как для сделок, по которым нужно выставить счет-фактуру, так и для оформления передачи товаров или результатов работ без него.
Что это означает для бизнеса:
- Если компания или ИП обменивались электронными накладными и актами в старых форматах ФНС, нужно настроить обмен УПД формата 5.03.
- Если документы оформляли на бумаге, менять их только из-за отмены старых XML-форматов не требуется.
- Если первичные документы передавали в электронном виде неформализованными файлами, такой способ также можно использовать.
- Если контрагенты работают через ЭДО, стоит согласовать с ними формат УПД и обновить настройки документооборота.
Таким образом, с 2026 года УПД стал основным формализованным электронным документом для подтверждения отгрузки товаров, выполнения работ и оказания услуг. Однако это не всеобщая обязанность отказаться от ТОРГ-12 и актов: бумажные и неформализованные электронные документы по-прежнему допустимы.
Основные даты, которые нужно знать, собраны на хронологии.
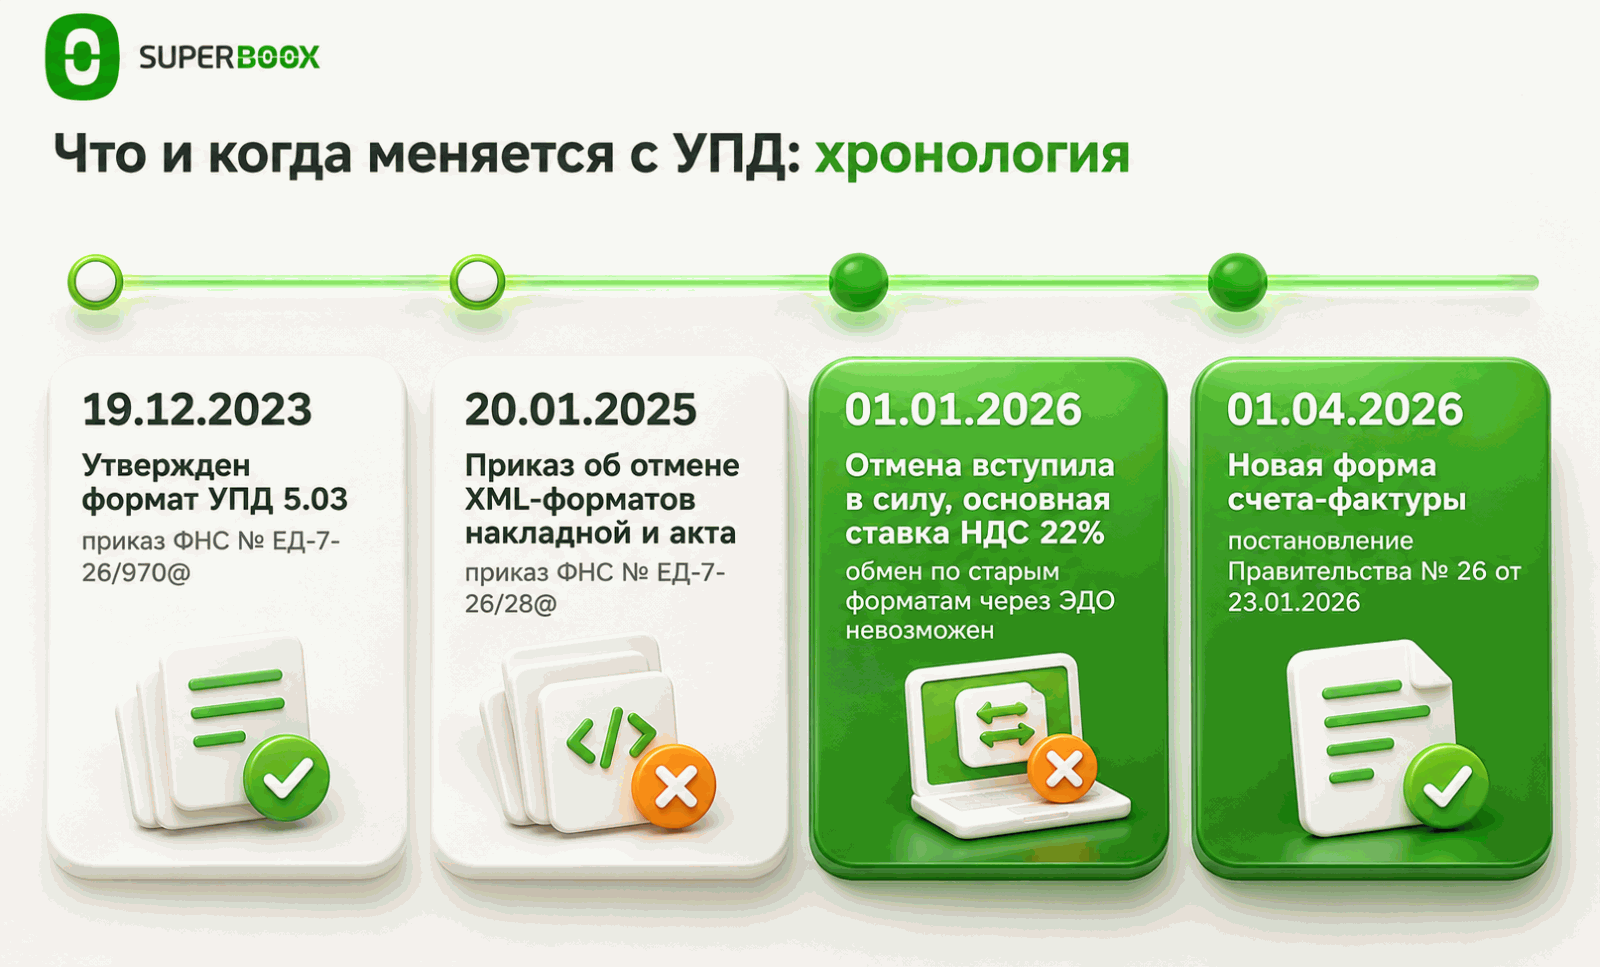
Что такое УПД, из каких частей он состоит и чем отличаются его статусы, подробно разобрано в статье Что такое УПД и для чего он нужен: как заполнить универсальный передаточный документ.
Кто должен применять УПД в 2026 году
В 2026 году нет общей обязанности оформлять все отгрузки и оказанные услуги только через УПД. Организации и ИП вправе выбирать, как оформлять первичные документы: на бумаге, в виде неформализованных электронных документов или в утвержденном ФНС формате УПД. Однако для тех, кто использовал старые форматы электронных накладных и актов через операторов ЭДО, с 1 января 2026 года изменился порядок обмена: вместо отмененных форматов нужно выбрать другой допустимый способ, в том числе УПД 5.03.
УПД потребуется в первую очередь тем, кто:
- Обменивается с контрагентами формализованными электронными документами. Если раньше компания или ИП отправляли через ЭДО электронные накладные или акты по форматам, утвержденным приказами ФНС от 30.11.2015 № ММВ-7-10/551@ и № ММВ-7-10/552@, с 2026 года эти форматы использовать нельзя. Для электронного оформления отгрузки или приемки можно применять УПД 5.03.
- Хочет объединить счет-фактуру и первичный документ. УПД позволяет одновременно подтвердить передачу товара, выполнение работ или оказание услуг и выставить счет-фактуру. Такой вариант подходит плательщикам НДС, которым необходимо выставлять счета-фактуры, если они выбирают единый документ вместо двух отдельных.
- Использует УПД как основной документ для отгрузок и расчетов с контрагентами. В этом случае важно согласовать с партнерами формат обмена и настроить электронный документооборот с учетом требований ФНС.
При этом не обязаны переходить на УПД только из-за наступления 2026 года:
- Компании и ИП, которые оформляют документы на бумаге. Они могут продолжать использовать ТОРГ-12, акты и другие первичные документы. Отмена затронула электронные форматы, а не бумажные формы.
- Бизнес, который обменивается первичными документами в электронном виде, но не использует форматы ФНС. Можно продолжать передавать документы как неформализованные электронные файлы, если такой порядок согласован с контрагентом и документы содержат обязательные реквизиты первичного учетного документа.
- ИП и организации, которые не являются плательщиками НДС. Они также могут добровольно использовать УПД для подтверждения отгрузки товаров, выполнения работ или оказания услуг. Но выставлять счет-фактуру только ради применения УПД не требуется: первичный документ можно оформить отдельно.
Чтобы быстро понять, к какой группе относится ваш бизнес, сверьтесь с таблицей.
| Как вы оформляете документы | Нужно ли переходить на УПД | Что делать |
|---|---|---|
| Накладные и акты через оператора ЭДО в отмененных XML-форматах | Да, формат больше не действует | Настроить обмен УПД 5.03 или выбрать другой допустимый способ |
| Бумажные ТОРГ-12 и акты | Нет | Продолжать работать как раньше |
| Неформализованные электронные файлы | Нет | Продолжать, если способ согласован с контрагентом и есть обязательные реквизиты* |
| Не плательщик НДС | Нет, но можно добровольно | При желании оформлять УПД только как первичный документ |
* Способ электронного обмена документами нужно согласовать с контрагентом.
Таким образом, круг пользователей УПД не ограничен плательщиками НДС или компаниями, работающими через ЭДО. Его может применять любой бизнес, которому удобно объединить первичный документ и счет-фактуру либо использовать единый электронный документ для подтверждения хозяйственной операции. Но обязательный переход с 2026 года касается не всех организаций и ИП, а только тех, кто ранее обменивался накладными и актами в отмененных форматах ФНС.
Ответ на главный вопрос статьи — на схеме.
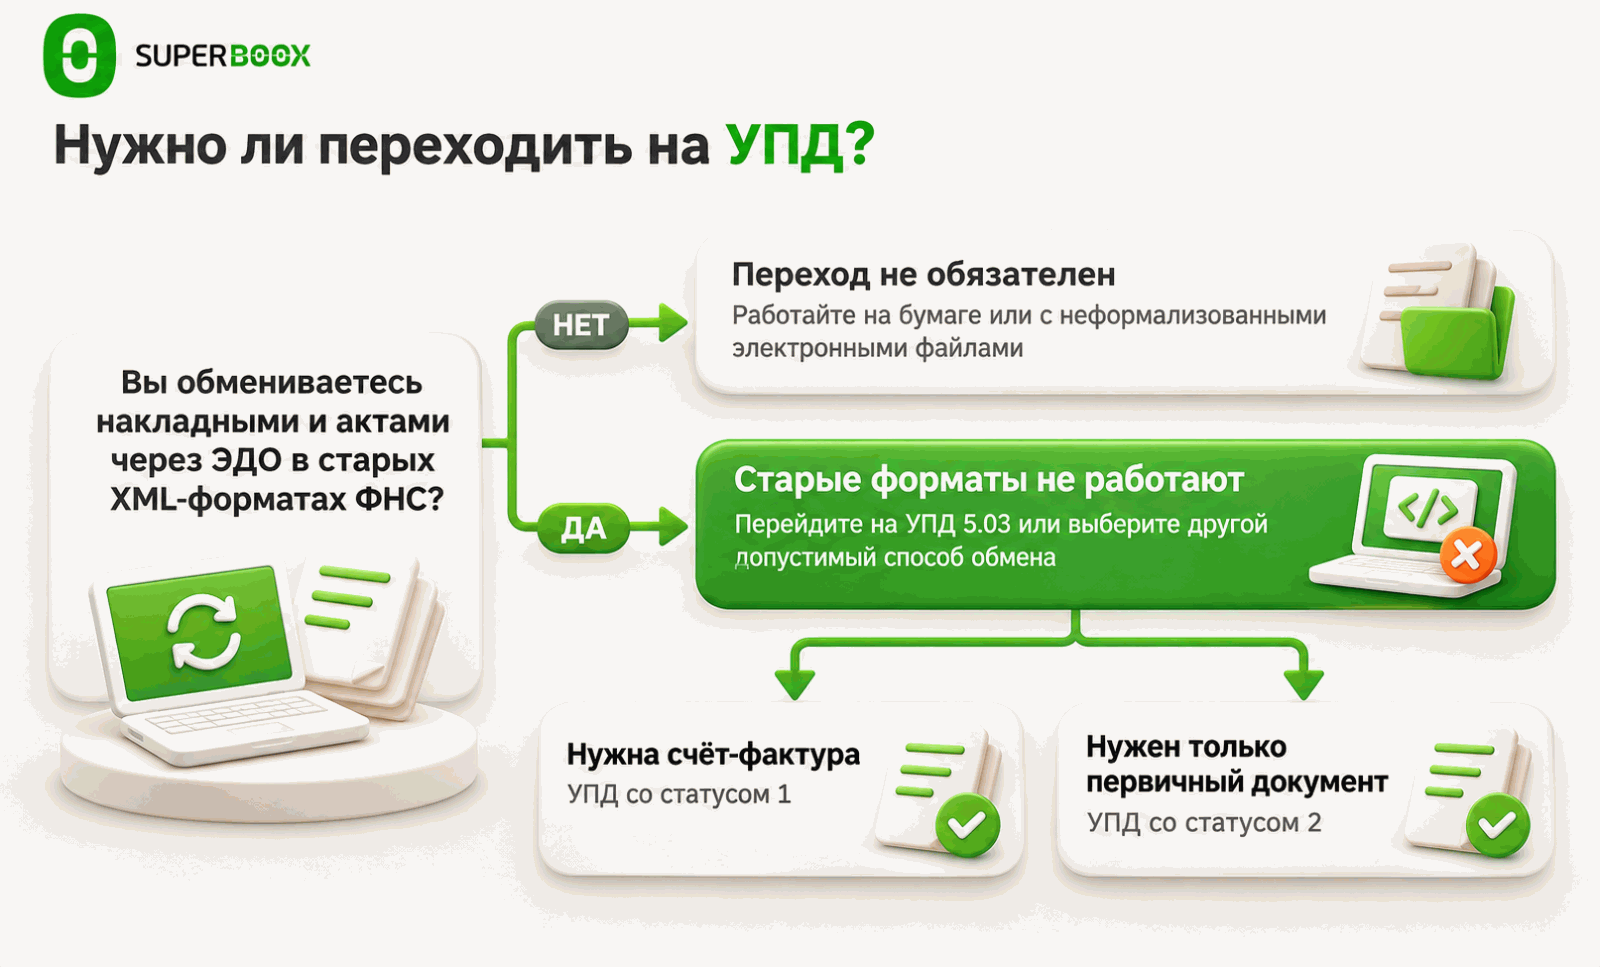
Пример. ООО на общей системе налогообложения продает товары и отправляет покупателям электронные ТОРГ-12 через оператора ЭДО. С 2026 года оно должно отказаться от прежнего XML-формата. Компания может перейти на УПД 5.03 и объединить в нем накладную со счетом-фактурой. Если же ИП на УСН оформляет акты на бумаге, переходить на УПД из-за отмены электронных форматов ему не нужно.
Если сомневаетесь, как лучше оформлять документы именно в вашем случае, это можно уточнить на консультации.
Обязательно ли переходить на УПД вместо ТОРГ-12 и актов
Нет, с 1 января 2026 года переход на УПД не стал обязательным для всех организаций и ИП. Изменения касаются формализованного электронного документооборота: ФНС отменила XML-форматы товарной накладной и акта выполненных работ, утвержденные приказами от 30.11.2015 № ММВ-7-10/551@ и № ММВ-7-10/552@. Это означает, что продолжать обмениваться через операторов ЭДО документами в этих форматах нельзя.
При этом отмена электронных форматов не запрещает использовать сами ТОРГ-12 и акты как первичные учетные документы. Законодательство по-прежнему допускает бумажные документы и электронные документы, составленные в свободной форме, если они содержат обязательные реквизиты первичного учетного документа.
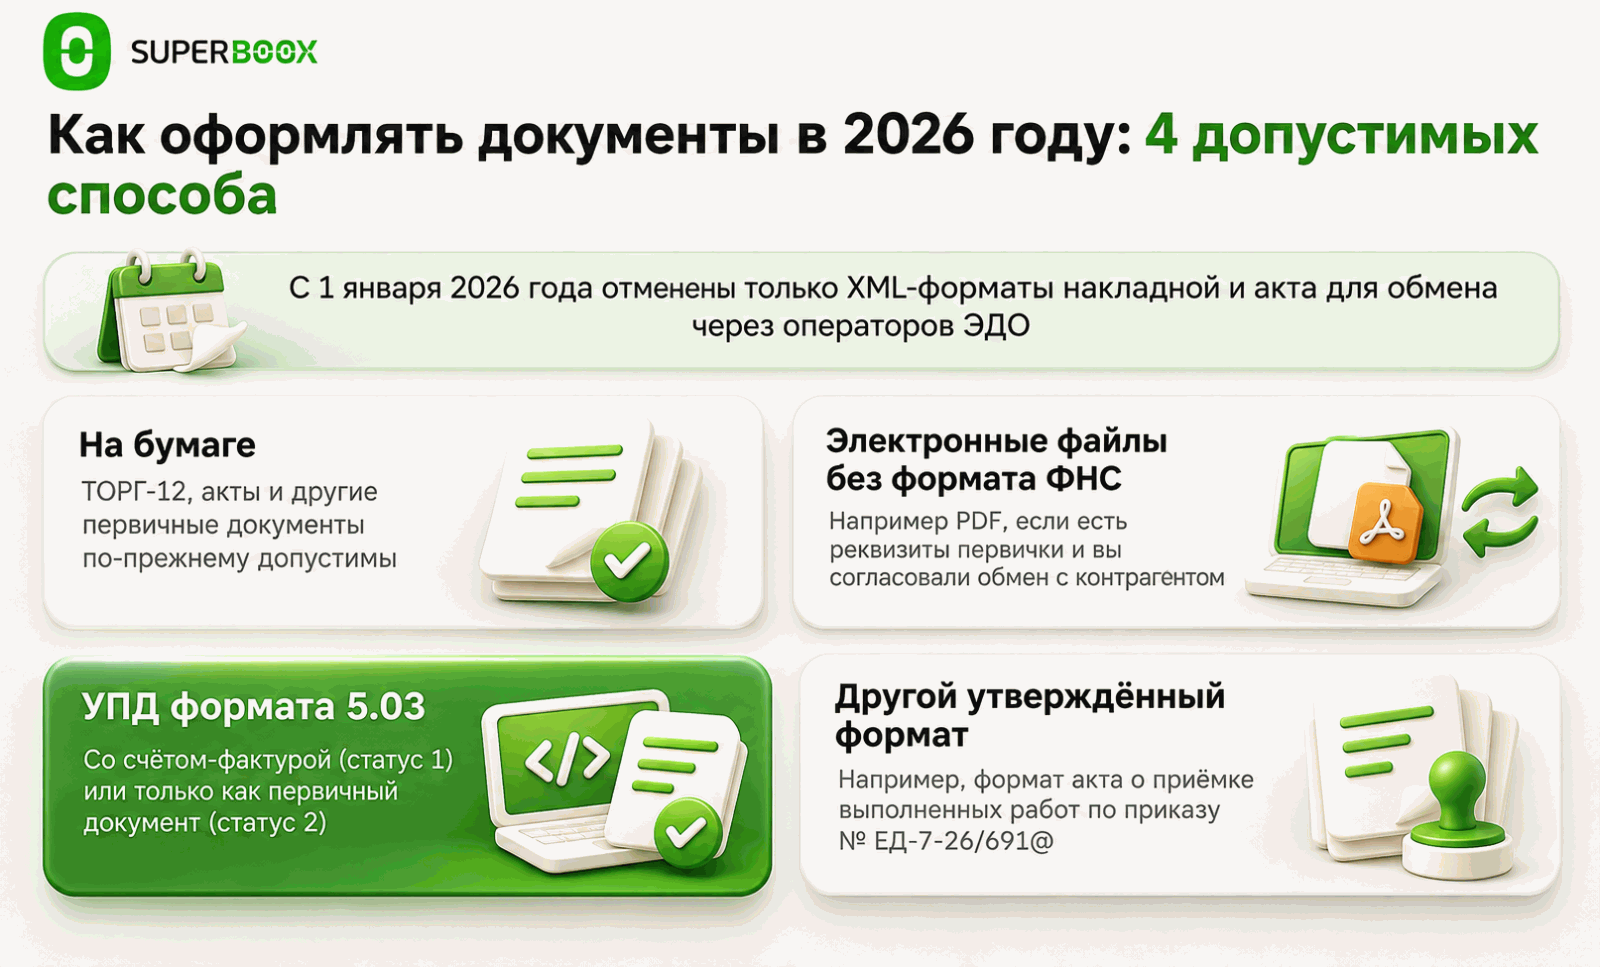
Как можно оформлять документы в 2026 году:
- На бумаге. Продавец может выписать ТОРГ-12, а исполнитель — акт выполненных работ или оказанных услуг. Отменять привычные бумажные формы не требуется.
- В электронном виде без формата ФНС. Можно передавать первичные документы в виде электронных файлов, например PDF, если соблюдены требования к первичным учетным документам и такой способ обмена согласован с контрагентом.
- В формате УПД 5.03. Документ подходит для электронной передачи товаров, результатов работ и оказанных услуг. Его можно использовать как вместе со счетом-фактурой, так и отдельно — только как первичный документ.
- В другом утвержденном формате, если он предусмотрен для конкретного документа. Например, для акта о приемке выполненных работ существует отдельный формат по приказу ФНС от 28.07.2022 № ЕД-7-26/691@. Отмена форматов ТОРГ-12 и акта по приказам № ММВ-7-10/551@ и № ММВ-7-10/552@ сама по себе не отменяет другие утвержденные форматы.
Какой документ лучше выбрать для конкретной сделки — акт или накладную, — разобрано в статье Акт выполненных работ и товарная накладная: в чём разница и когда что применять. А четыре допустимых способа оформления показаны на схеме.
Когда переход на УПД целесообразен. Если компания регулярно отправляет покупателям электронные накладные и акты через оператора ЭДО, удобнее перейти на УПД 5.03. Он позволяет объединить сведения о хозяйственной операции и счет-фактуру в одном документе. Если же бизнес использует бумажные ТОРГ-12 и акты либо передает первичку в виде неформализованных файлов, менять документооборот только из-за изменений 2026 года не нужно.
Перед переходом стоит согласовать с контрагентами формат документов, проверить поддержку УПД оператором ЭДО и обновить настройки учетной программы. Так можно избежать ситуации, когда одна сторона отправляет документ в новом формате, а другая не готова его принять.
Пока вы используете отдельные первичные документы, их удобно готовить онлайн: в Superboox можно создать счет-фактуру и акт выполненных работ для оформления сделок с контрагентами.
Оформляйте счета-фактуры и акты онлайн
Если вы пока используете отдельные первичные документы, создавайте их в Superboox. Сервис позволяет подготовить счет-фактуру и акт выполненных работ для оформления сделок с контрагентами.
Попробовать бесплатно Создать счет-фактуруКакой формат УПД действует в 2026 году
В 2026 году для электронного обмена универсальными передаточными документами действует формат 5.03. Он утвержден приказом ФНС России от 19.12.2023 № ЕД-7-26/970@. Этот формат используют для оформления отгрузки товаров, выполнения работ, оказания услуг и передачи имущественных прав.
Формат 5.03 позволяет сформировать УПД в двух вариантах:
- Со счетом-фактурой. Документ одновременно выполняет функцию счета-фактуры и первичного учетного документа. Такой вариант используют, когда продавец должен выставить счет-фактуру и хочет объединить его с документом об отгрузке.
- Без счета-фактуры. УПД оформляют только как первичный документ, подтверждающий передачу товара, выполнение работы или оказание услуги. Этот вариант подходит, например, организациям и ИП, которые не выставляют счета-фактуры по конкретной операции.
Таким образом, номер формата не зависит от того, включает ли УПД счет-фактуру: для обоих вариантов применяется формат 5.03.
Какими документами регулируется формат
При подготовке электронного УПД в 2026 году нужно учитывать не только первоначальный приказ, но и внесенные в него изменения:
| Документ | Что устанавливает |
|---|---|
| Приказ ФНС России от 19.12.2023 № ЕД-7-26/970@ | Утверждает электронные форматы счета-фактуры и УПД 5.03 |
| Приказ ФНС России от 15.11.2024 № ЕД-7-26/1032@ | Вносит изменения в формат |
| Письмо ФНС России от 16.12.2025 № ЕА-4-26/11336@ | Содержит дополнительные разъяснения по применению электронных форматов |
| Приказ ФНС России от 20.01.2025 № ЕД-7-26/28@ | Основание для отмены XML-форматов накладной и акта по приказам № ММВ-7-10/551@ и № ММВ-7-10/552@* |
* Отмена этих форматов не отменяет другие утвержденные форматы, например формат акта о приемке выполненных работ по приказу ФНС от 28.07.2022 № ЕД-7-26/691@.
Важно: отдельный новый формат УПД с индексом 5.04 для перехода на правила 2026 года не вводился. Поэтому при настройке электронного документооборота нужно проверить, что учетная программа и оператор ЭДО поддерживают формат 5.03 с действующими изменениями.
Важно различать электронный формат и печатную форму УПД. Формат 5.03 устанавливает требования к XML-файлу, который передают через оператора ЭДО. Для бумажного УПД организация может использовать собственный бланк, если в нем есть обязательные реквизиты счета-фактуры (когда он оформляется) и первичного учетного документа.
Следите за актуальными условиями и акциями сервиса — они собраны в блоке ниже.
Как правильно заполнить УПД в 2026 году
Порядок заполнения УПД зависит от того, включает ли документ счет-фактуру. Если продавец использует УПД только как первичный учетный документ, в нем указывают сведения о сделке и обязательные реквизиты первичного документа. Если УПД одновременно заменяет счет-фактуру, нужно заполнить и соответствующие налоговые показатели по правилам НК РФ.
Электронный УПД формируют в формате 5.03 по приказу ФНС России от 19.12.2023 № ЕД-7-26/970@ с учетом изменений, внесенных приказом от 15.11.2024 № ЕД-7-26/1032@. При создании документа через оператора ЭДО часть полей заполняется автоматически, но продавцу необходимо проверить сведения о сторонах, операции, товарах или услугах и суммах.
Здесь мы разбираем только то, что связано с 2026 годом. Подробную пошаговую инструкцию по заполнению каждой строки с образцами в Excel вы найдете в статье Как заполнить УПД (универсальный передаточный документ) вместо двух бумаг: пошаговая инструкция.
Какие сведения указать в УПД
При заполнении документа проверьте следующие данные:
- Номер и дата. Укажите порядковый номер УПД и дату его составления. Нумерация должна позволять идентифицировать документ.
- Сведения о продавце и покупателе. Внесите наименования организаций или ФИО предпринимателей, адреса, ИНН и КПП (если применимо).
- Содержание операции. Укажите наименование товаров, работ, услуг или имущественных прав, единицы измерения и количество, если их можно определить.
- Стоимость. Отразите цену за единицу, стоимость без НДС, сумму налога и итоговую стоимость с учетом НДС. Если операция не облагается налогом или продавец не предъявляет НДС, укажите соответствующие сведения.
- Данные об отгрузке или передаче. Заполните сведения о передаче товара, выполнении работ или оказании услуг, а также о лицах, ответственных за оформление операции.
- Подписи. Укажите должности и данные ответственных лиц. При электронном обмене документ подписывают электронной подписью в порядке, предусмотренном для соответствующего вида документа.
УПД должен содержать обязательные реквизиты первичного учетного документа из части 2 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ. Если документ выполняет функцию счета-фактуры, дополнительно соблюдают требования статьи 169 НК РФ и правил заполнения счета-фактуры.
Что учесть при заполнении УПД в 2026 году
В 2026 году при заполнении УПД со счетом-фактурой нужно учитывать изменения в ставке НДС и форме счета-фактуры:
- Укажите актуальную ставку НДС. С 1 января 2026 года основная ставка НДС составляет 22% вместо 20%. Если операция облагается по другой ставке или освобождена от налога, укажите соответствующее значение.
- Используйте обновленную форму счета-фактуры. С 1 апреля 2026 года применяется форма с изменениями, внесенными постановлением Правительства РФ от 23.01.2026 № 26. Они учитываются и при оформлении УПД, который включает счет-фактуру.
- Заполните строку 5б при зачете аванса. В ней указывают номер и дату счета-фактуры, выставленного при получении предоплаты, а также данные последнего исправления этого документа, если оно было. Если аванс поступал несколькими платежами и на каждый выставлялся отдельный счет-фактура, приводят реквизиты соответствующих документов.
Эти изменения относятся к УПД со счетом-фактурой. Если документ используют только как первичный учетный, строку 5б и другие реквизиты счета-фактуры заполнять не требуется.
Как рассчитать налог по ставке 22% и выделить его из суммы, показано в статье Как рассчитать НДС: пошаговое руководство с формулами и примерами.
Пример заполнения
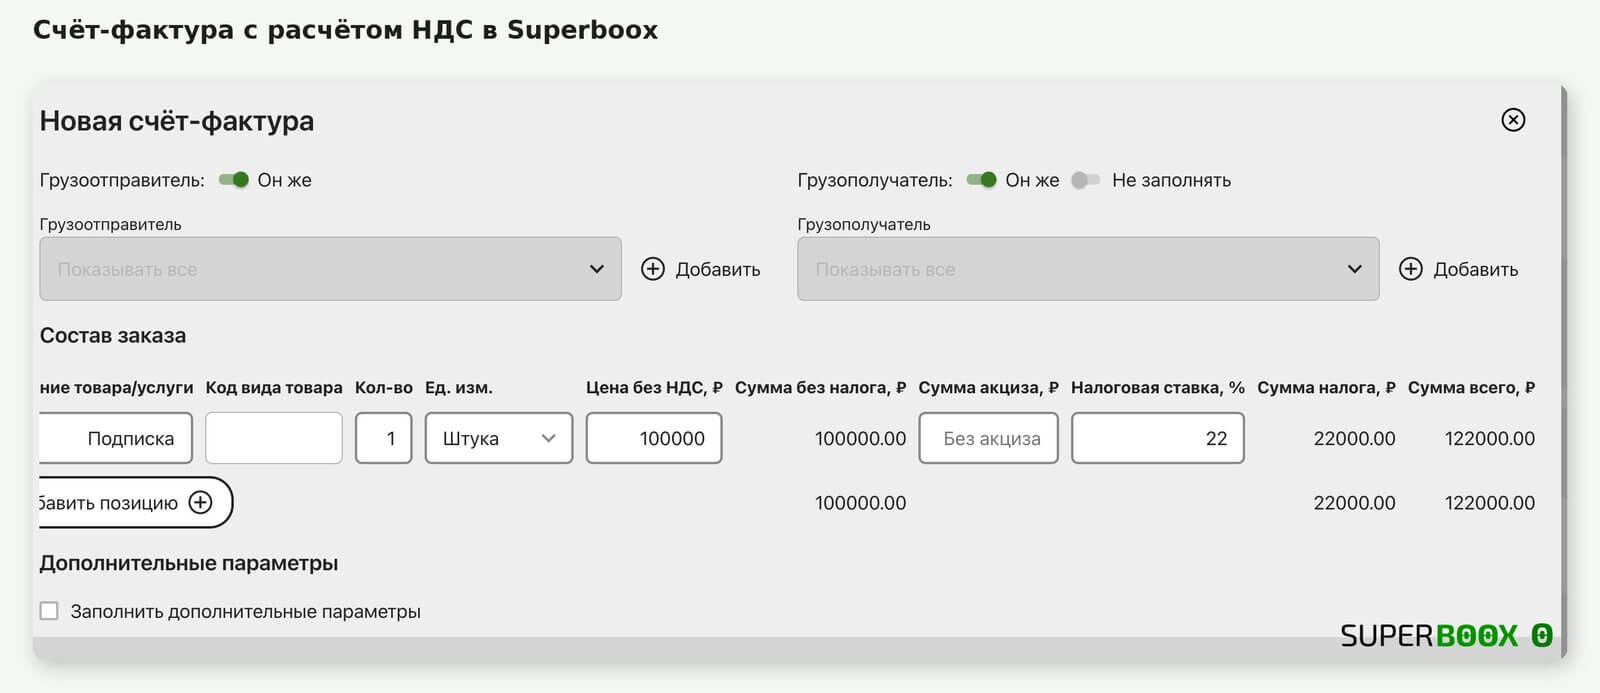
Компания отгружает покупателю товар стоимостью 122 000 рублей, включая НДС 22%. В УПД со счетом-фактурой нужно отразить:
| Что отразить в УПД | Значение |
|---|---|
| Стоимость без НДС | 100 000 рублей |
| Ставка НДС | 22% |
| Сумма НДС | 22 000 рублей |
| Итоговая стоимость с налогом | 122 000 рублей |
Если покупатель ранее перечислил аванс и продавец выставил на него счет-фактуру, при зачете предоплаты также заполняют строку 5б по правилам, действующим с 1 апреля 2026 года.
Как выглядит счет-фактура с НДС в сервисе, показано на скриншоте, а порядок создания УПД со статусом 1 или 2 описан в инструкции Как создать УПД.
Что проверить перед отправкой УПД
Перед подписанием и передачей документа контрагенту убедитесь, что:
Чек-лист: проверка УПД перед отправкой
При электронном обмене дополнительно проверьте, что УПД сформирован в формате 5.03 и подписан электронной подписью. Для бумажного документа нужны собственноручные подписи ответственных лиц.
Правильное заполнение УПД позволяет подтвердить хозяйственную операцию и, если документ включает счет-фактуру, использовать его для учета НДС. При этом состав реквизитов зависит от функции документа: не нужно заполнять поля счета-фактуры, если УПД оформлен только как первичный учетный документ.
Готовый УПД удобно оформлять онлайн: в Superboox создать УПД можно прямо на основании выставленного счета.
Создавайте УПД онлайн в Superboox
Формируйте универсальные передаточные документы для оформления отгрузки товаров, выполнения работ и оказания услуг. Создавайте документы онлайн без установки дополнительного программного обеспечения.
Попробовать бесплатноКак подготовиться к переходу на УПД: пошаговая инструкция
Если компания или ИП использовали электронные накладные и акты в старых форматах ФНС, переход на УПД потребует проверки учетной программы, настроек ЭДО и порядка работы с контрагентами. Чтобы не задерживать отгрузки и подписание документов, подготовьтесь заранее.
Что такое электронный документооборот, как выбрать оператора и подключиться к нему, рассказано в статье Что такое ЭДО: как работает электронный документооборот и как его подключить. Общий план перехода — на схеме ниже.
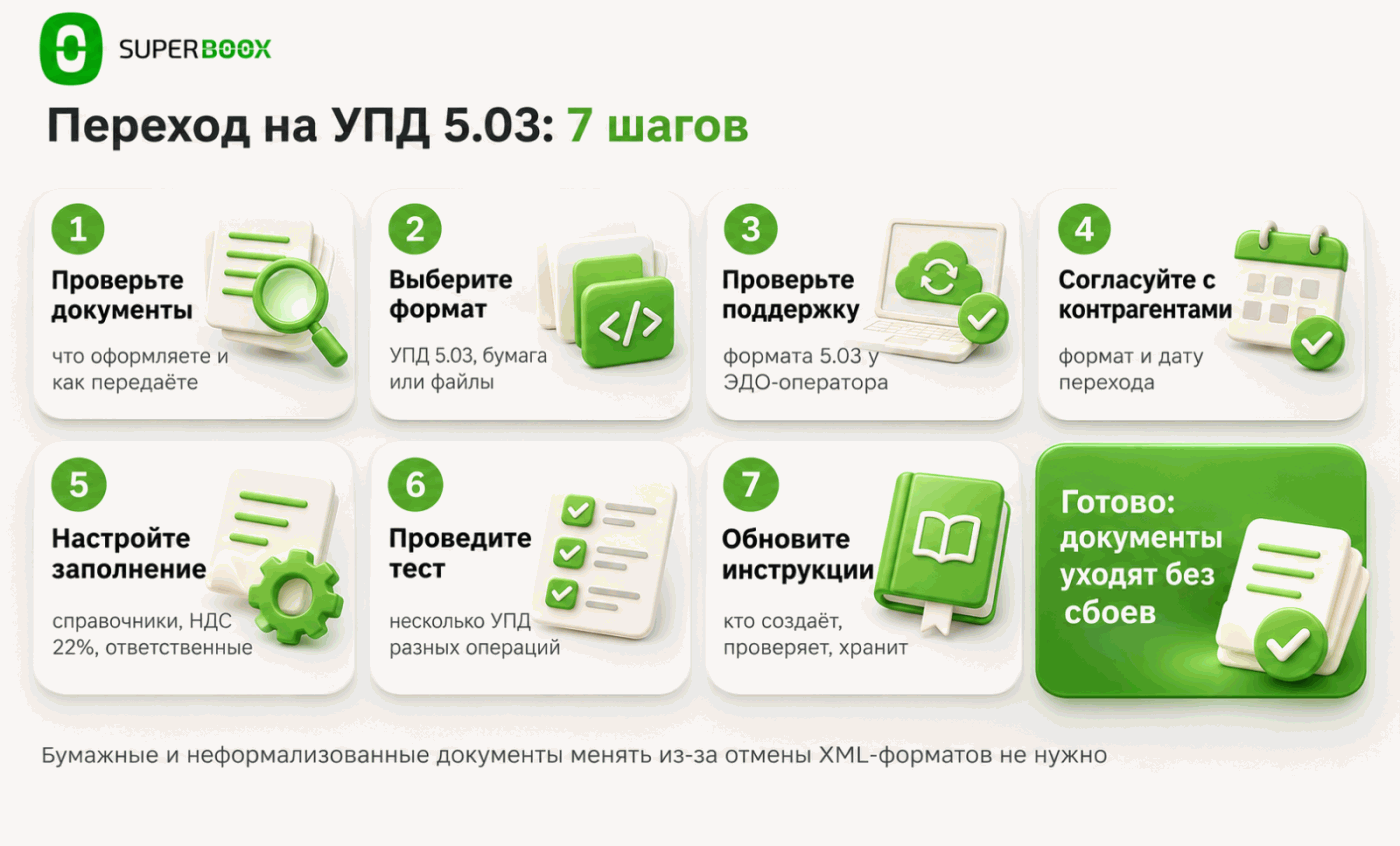
Шаг 1. Проверьте, какие документы использует компания
Составьте список первичных документов, которые оформляете и отправляете контрагентам:
- товарные накладные ТОРГ-12;
- акты выполненных работ и оказанных услуг;
- счета-фактуры;
- универсальные передаточные документы.
Отдельно отметьте, какие документы передаете на бумаге, а какие — через оператора ЭДО. Если электронные накладные и акты создаются в отмененных форматах ФНС, потребуется изменить способ обмена.
Шаг 2. Выберите формат документооборота
Определите, как будете оформлять отгрузки и оказанные услуги в дальнейшем. Можно перейти на УПД 5.03, продолжить использовать бумажные документы или передавать первичку в виде неформализованных электронных файлов.
Если компания выставляет счета-фактуры, рассмотрите вариант УПД, который объединяет счет-фактуру и первичный документ. Если счет-фактура не требуется, можно использовать УПД только как первичный документ.
Шаг 3. Проверьте поддержку формата 5.03
Уточните у оператора ЭДО и разработчика учетной программы, поддерживают ли они актуальный формат УПД 5.03 с учетом изменений. Проверьте, можно ли создавать документы, подписывать их электронной подписью и отправлять контрагентам.
Если программа использует устаревшие шаблоны, обновите ее или настройте альтернативный способ формирования документов.
Шаг 4. Согласуйте переход с контрагентами
Сообщите покупателям и поставщикам, что меняете формат электронных документов. Уточните, готовы ли они принимать УПД 5.03, и согласуйте дату перехода.
Если контрагент пока не может работать с новым форматом, обсудите допустимый вариант обмена первичными документами — например, на бумаге или в виде неформализованных электронных файлов.
Шаг 5. Настройте заполнение УПД
Проверьте справочники контрагентов, номенклатуру, ставки НДС и данные ответственных сотрудников. Если используете УПД со счетом-фактурой, учитывайте действующие требования к его заполнению, включая ставку НДС 22% для операций, облагаемых по основной ставке, и обновленную форму счета-фактуры с 1 апреля 2026 года.
Назначьте сотрудников, которые будут создавать, проверять и подписывать документы.
Шаг 6. Проведите тестовый обмен
До массового перехода сформируйте несколько УПД для разных операций: отгрузки товаров, оказания услуг, передачи работ. Отправьте документы тестовым контрагентам или проверьте их через доступные функции оператора ЭДО.
Убедитесь, что документы проходят проверку формата, подписываются электронной подписью и корректно отображаются у получателя. Исправьте обнаруженные ошибки до начала регулярного обмена.
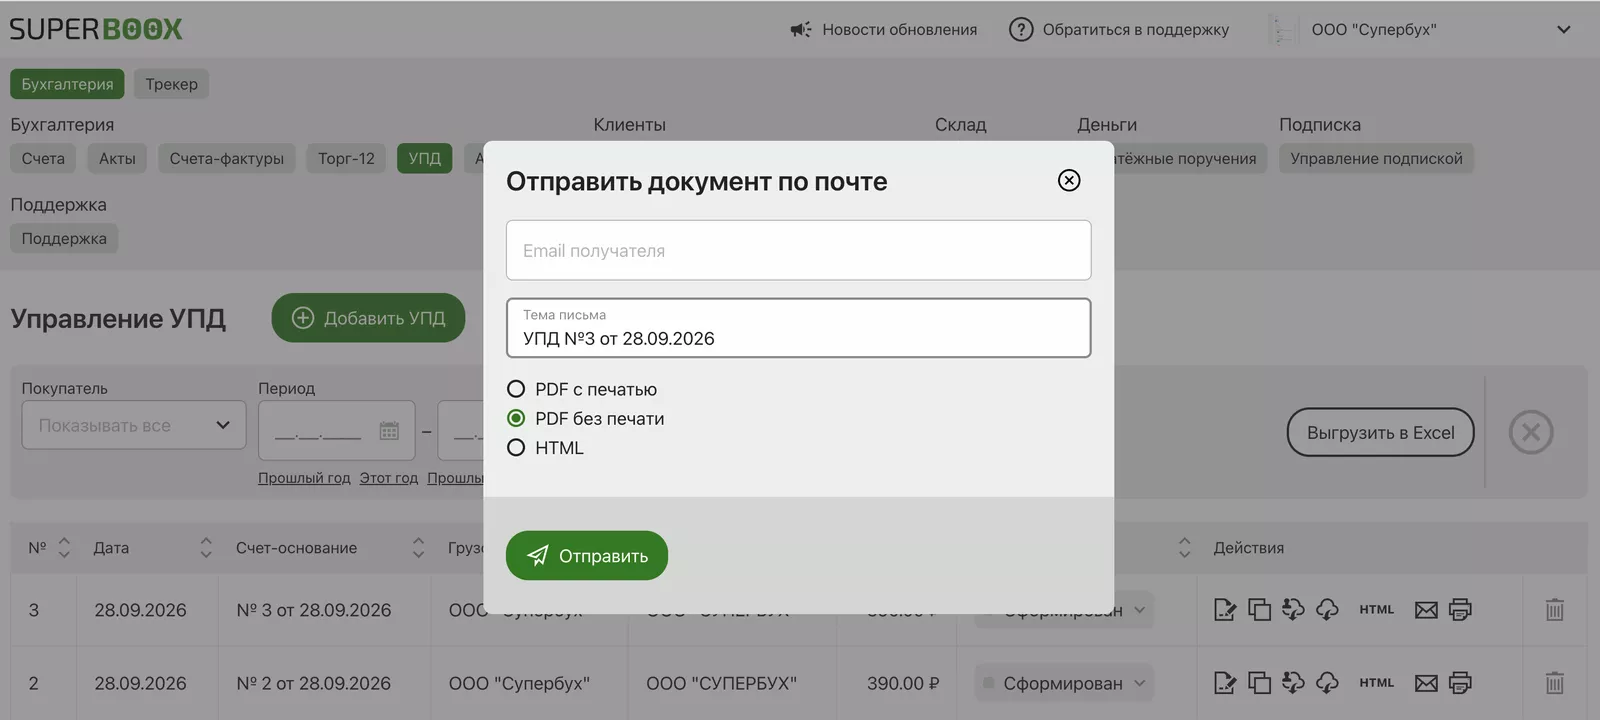
Как отправить готовый документ контрагенту по почте из сервиса, показано на скриншоте и в инструкции Как отправить УПД контрагенту.
Шаг 7. Обновите внутренние инструкции
Зафиксируйте новый порядок работы с документами: какой формат использовать для каждой операции, кто отвечает за создание и подписание УПД, как исправлять ошибки и где хранить полученные документы. Проведите инструктаж для бухгалтерии, отдела продаж и сотрудников, которые оформляют отгрузки.
После выполнения этих шагов компания сможет перейти на новый порядок электронного обмена без необходимости менять все первичные документы одновременно. Главное — отказаться от отмененных XML-форматов и заранее согласовать с контрагентами способ передачи документов.
Для повседневной работы с документами малого бизнеса в Superboox можно выставить счет на оплату (порядок описан в инструкции Как создать счет на оплату), оформить платежное поручение и вести учет контактов в разделе управления контрагентами.
Подготовьте документы для работы с контрагентами
В Superboox можно создавать счета на оплату и платежные поручения, а также вести учет контактов и контрагентов. Используйте сервис для повседневной работы с документами малого бизнеса.
Попробовать бесплатно Выставить счетЧто будет, если продолжить использовать старые форматы электронных документов
С 1 января 2026 года прекратили действовать форматы электронных товарных накладных и актов выполненных работ, утвержденные приказами ФНС России от 30.11.2015 № ММВ-7-10/551@ и № ММВ-7-10/552@. Поэтому обмениваться такими документами через операторов ЭДО больше нельзя. Вместо них для формализованного электронного документооборота используют УПД формата 5.03.
Если компания продолжит создавать документы в старых форматах, возможны следующие последствия:
- Оператор ЭДО не примет документ к отправке. Старые XML-форматы больше не поддерживаются для обмена через операторов электронного документооборота. Контрагент также не сможет получить такой документ в прежнем формате.
- Возникнут задержки с оформлением сделок. Если покупатель или заказчик не получит документ в действующем формате, придется переоформлять его и повторно отправлять через ЭДО. Это может задержать подписание документов и закрытие отчетного периода.
- Потребуется корректировать настройки учетных систем. Если программа автоматически формирует накладные и акты по старым XML-шаблонам, ее необходимо обновить или настроить формирование УПД 5.03.
При этом отмена электронных форматов не означает, что компании обязаны полностью отказаться от товарных накладных и актов. Их по-прежнему можно оформлять на бумаге или создавать в электронном виде как неформализованные документы, если такой способ согласован с контрагентом. Например, организация может продолжить обмениваться бумажными актами и электронными счетами-фактурами.
Важно: сам по себе факт использования бумажной ТОРГ-12 или акта выполненных работ в 2026 году не является нарушением. Ограничение касается именно обмена формализованными электронными документами в отмененных XML-форматах. Поэтому компаниям, которые используют ЭДО для передачи товаров, подтверждения работ и оказания услуг, следует перейти на УПД 5.03.
Как подготовить документы для бизнеса в Superboox
Чтобы перейти на новый порядок спокойно, документы лучше готовить в одном месте. В Superboox все документы из этой статьи делаются онлайн, без установки программ: УПД, счет-фактура, акт выполненных работ и товарная накладная ТОРГ-12.
УПД создается на основании счета на оплату, поэтому одни и те же данные не приходится вводить дважды. Порядок такой:
- Выставьте счет на оплату или откройте уже выставленный: рядом со счетом видны связанные с ним документы.
- Добавьте УПД. В разделе «УПД» нажмите «Добавить УПД» и выберите счет-основание.
- Выберите статус. Статус 1 — документ заменяет счет-фактуру и первичный документ. Статус 2 — нужен только первичный документ, без счета-фактуры.
- Проверьте реквизиты и состав заказа. Если засчитываете аванс, заполните строку 5б.
- Отправьте документ. Его можно отправить контрагенту по почте прямо из сервиса или скачать в PDF и распечатать.
Как это выглядит в сервисе, показано на скриншотах.
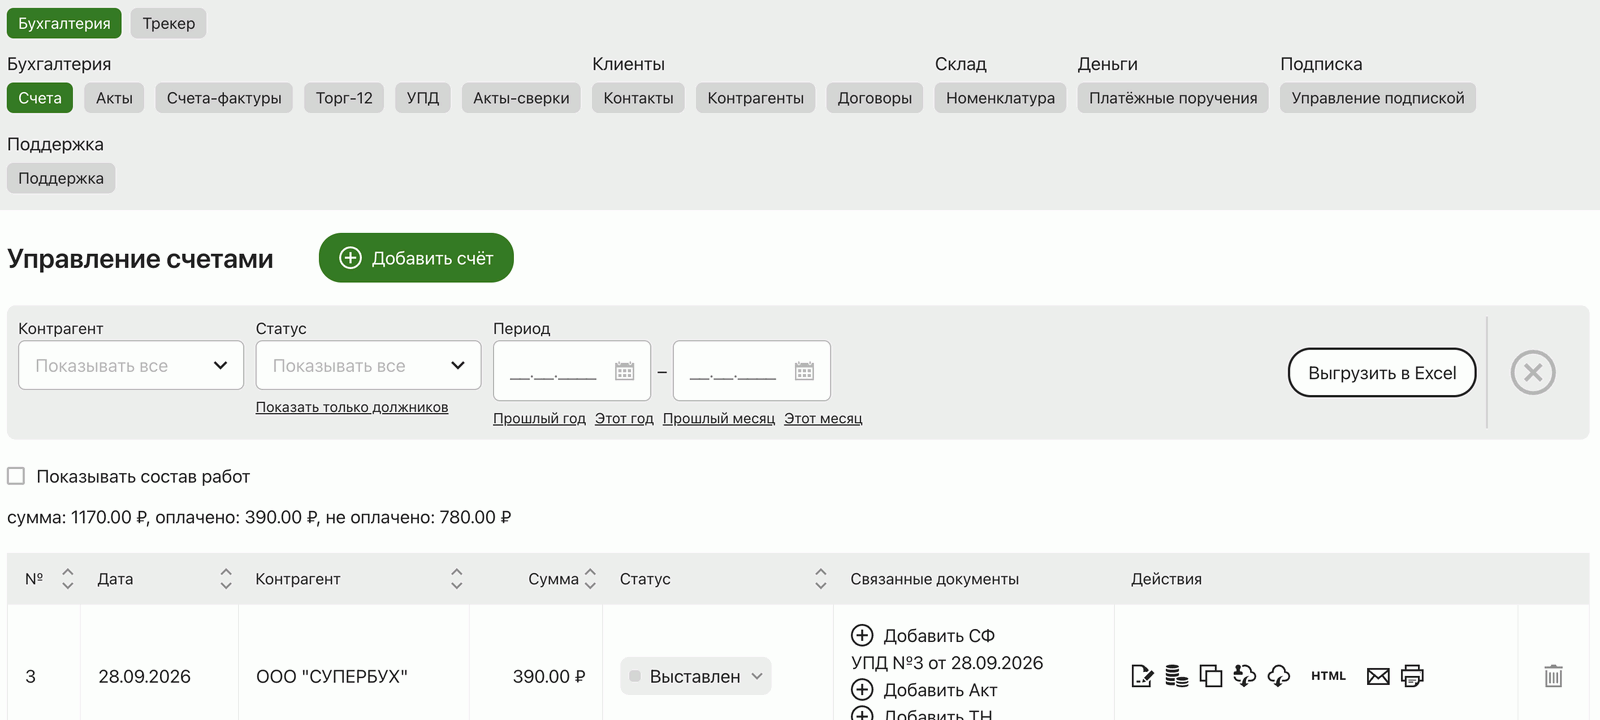
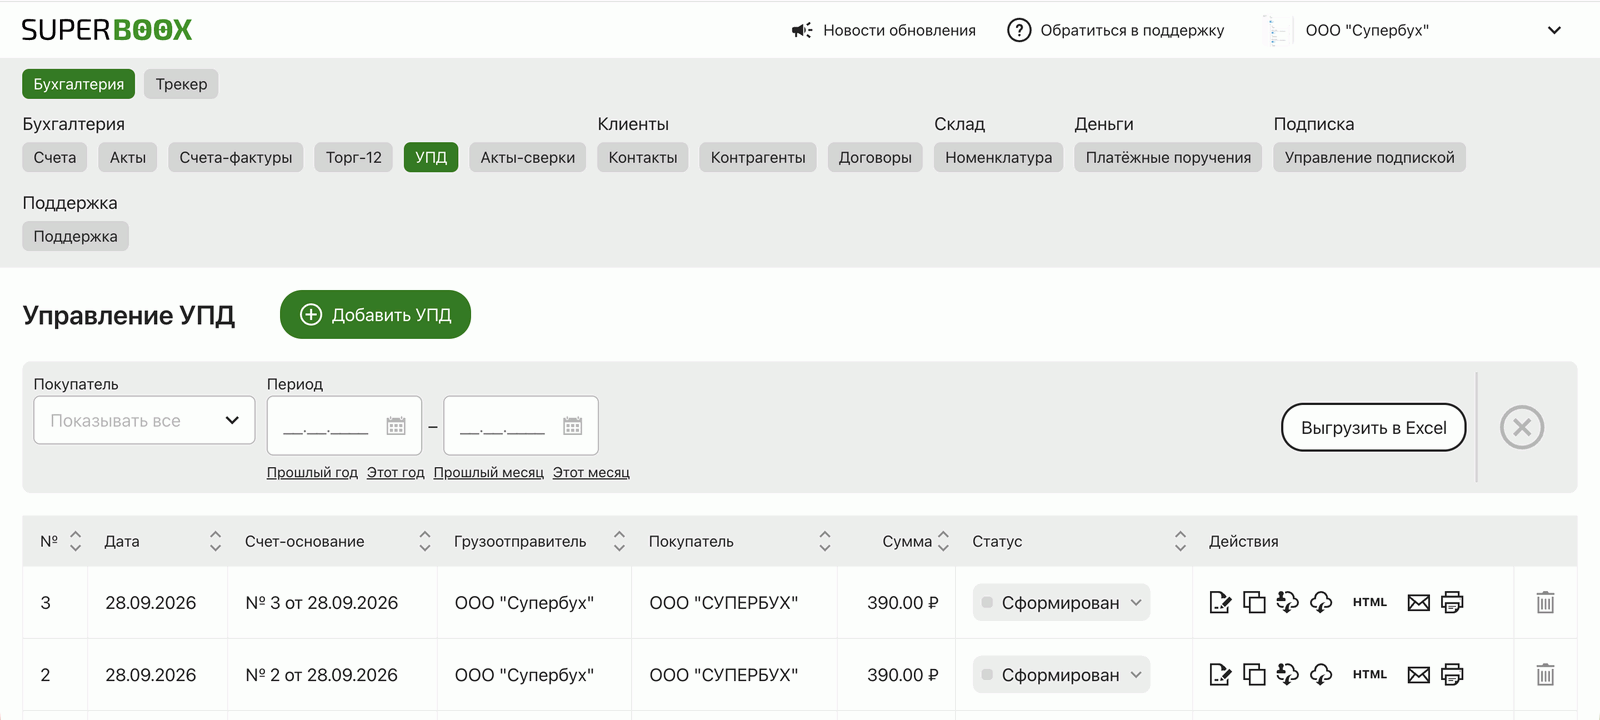
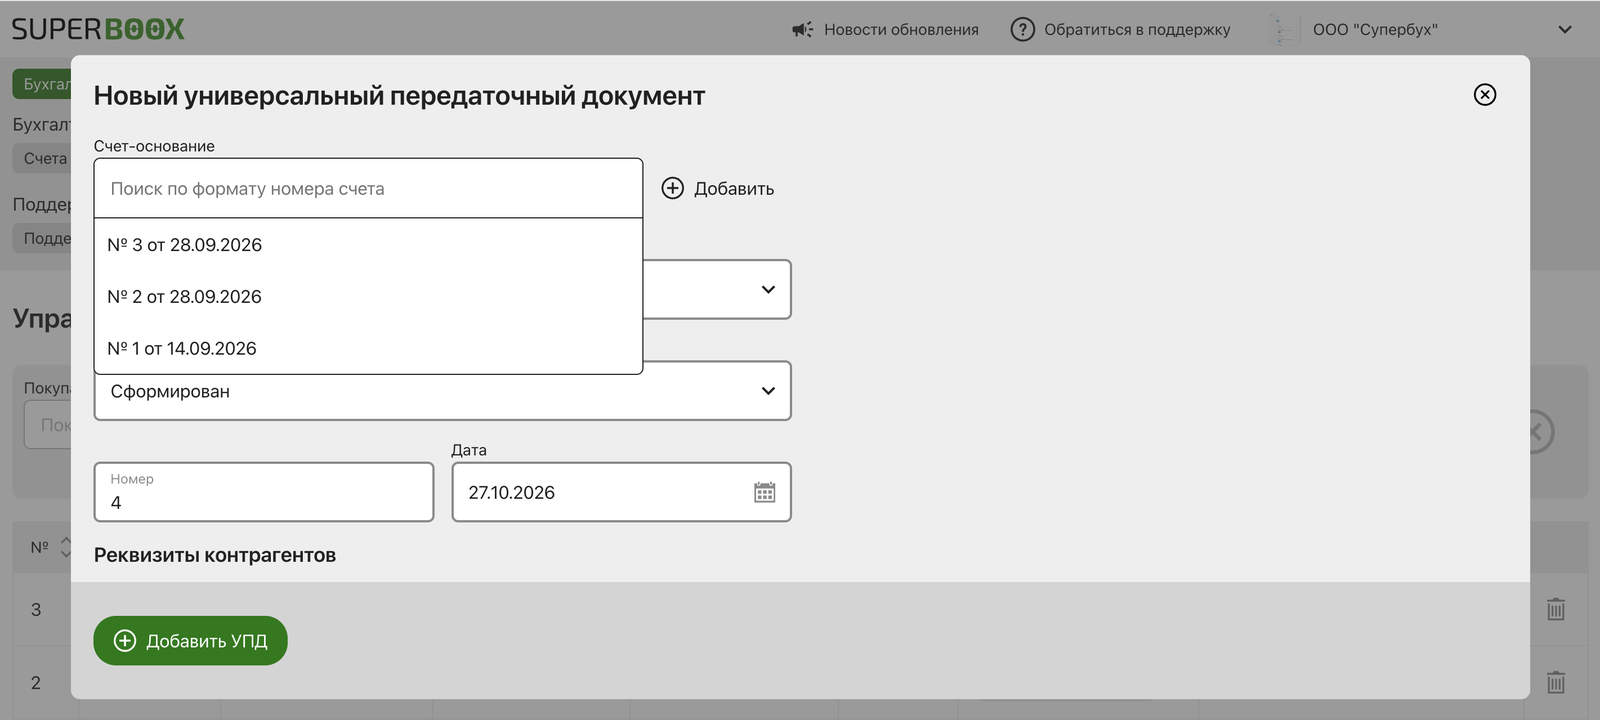
Статусы 1 и 2 в сервисе — это те же два варианта УПД, о которых мы говорили выше. Если вы работаете с контрагентами через оператора ЭДО, поддержку формата 5.03 проверьте у самого оператора, как описано в шаге 3 инструкции по переходу.
Создавайте документы для бизнеса в Superboox
Формируйте УПД, счета-фактуры, акты выполненных работ и другие документы онлайн. Superboox помогает организовать документооборот и хранить рабочие документы в одном сервисе.
Попробовать бесплатноГлавное об УПД в 2026 году
Подпишитесь на новости Superboox
Акции, обновления сервиса и полезные материалы для предпринимателей — без спама. На email придёт письмо со ссылкой для подтверждения.