Содержание:
- Введение
- Что такое акт выполненных работ и для чего он нужен
- Что такое товарная накладная и какие операции она подтверждает
- Главные отличия акта выполненных работ от товарной накладной
- Когда оформляется только акт выполненных работ
- Когда достаточно товарной накладной
- Когда нужно оформлять и акт, и товарную накладную одновременно
- Акт или накладная: какой документ нужен при оказании услуг
- Какой документ использовать при продаже товаров
- Какие документы оформлять при выполнении работ с использованием материалов подрядчика
- Обязательные реквизиты акта выполненных работ
- Обязательные реквизиты товарной накладной
- Можно ли заменить акт товарной накладной и наоборот
- Электронный акт и электронная накладная: особенности оформления в 2026 году
- Частые ошибки при оформлении актов и накладных
- Ответственность за отсутствие или неправильное оформление документов
- Вопросы и ответы
- Заключение
Введение
Акт выполненных работ и товарная накладная относятся к первичным документам, которые подтверждают исполнение обязательств по договору. Однако используются они в разных ситуациях и фиксируют разные факты хозяйственной деятельности.
На практике предприниматели нередко сталкиваются с вопросом, какой документ необходимо оформить при передаче результатов работ, оказании услуг или продаже товаров. Ошибки в выборе документа могут привести к проблемам при учете операций и подтверждении расходов.
В статье рассмотрим основные отличия акта выполненных работ от товарной накладной, разберем случаи их применения и ответим на самые распространенные вопросы.
Что такое акт выполненных работ и для чего он нужен
Акт выполненных работ — это первичный учетный документ, который подтверждает, что исполнитель выполнил предусмотренные договором работы, а заказчик принял их результат без замечаний либо с указанием выявленных недостатков. Документ оформляется после завершения работ полностью или по отдельным этапам, если это предусмотрено условиями сотрудничества.
Основная задача акта заключается в фиксации факта исполнения обязательств. После подписания документа стороны получают подтверждение того, что работы выполнены в согласованном объеме и могут быть оплачены. Для исполнителя акт служит основанием для выставления счета и признания выручки, а для заказчика — подтверждением понесенных расходов.
Чаще всего акт используется в строительстве, ремонте, проектировании, разработке программного обеспечения, консультационной деятельности и других сферах, где результатом сделки является не передача товара, а выполнение определенных действий. В таких случаях товарная накладная не применяется, поскольку она предназначена для оформления передачи материальных ценностей.
Акт также играет существенную роль при возникновении споров между сторонами. Подписанный документ подтверждает, что заказчик принял результат работ, поэтому впоследствии ему будет сложнее заявить о полном неисполнении обязательств со стороны подрядчика или исполнителя.
Что такое товарная накладная и какие операции она подтверждает
Товарная накладная — это первичный документ, который оформляется при передаче товаров от одной стороны другой. Она подтверждает факт отгрузки продукции продавцом и ее получения покупателем, а также фиксирует наименование товаров, их количество, стоимость и другие сведения, необходимые для учета сделки.
Документ используется при продаже товаров между организациями, индивидуальными предпринимателями, а также при поставках по долгосрочным договорам. После подписания накладной у поставщика появляется подтверждение передачи имущества, а у покупателя — основание для принятия товаров к учету.
В отличие от акта выполненных работ, товарная накладная применяется исключительно в отношении материальных ценностей. С ее помощью оформляется передача оборудования, сырья, строительных материалов, готовой продукции, запасных частей и других товаров. Если предметом договора является именно поставка, оформление накладной позволяет документально подтвердить исполнение обязательств продавца.
На практике товарная накладная часто используется вместе со счетом, счетом-фактурой или универсальным передаточным документом. При этом сама по себе она остается самостоятельным подтверждением того, что товар был фактически передан получателю в определенном количестве и в конкретную дату.
Главные отличия акта выполненных работ от товарной накладной
Хотя оба документа относятся к первичной учетной документации, они подтверждают разные хозяйственные операции. Акт оформляется после выполнения работ или оказания услуг, а товарная накладная используется при передаче товаров и других материальных ценностей от продавца покупателю.
Основные различия между документами заключаются в следующем:
- Акт подтверждает результат выполненных работ или оказанных услуг, а накладная фиксирует передачу товара.
- Акт применяется в строительстве, ремонте, консалтинге, разработке программного обеспечения и других сферах услуг, тогда как накладная используется при поставках продукции, оборудования, сырья и материалов.
- В акте обычно указывается перечень выполненных работ, их объем и стоимость, а в накладной отражаются наименования товаров, количество единиц, цена и общая сумма поставки.
- Подписание акта свидетельствует о приемке результата работ заказчиком, а подписание накладной подтверждает получение товара покупателем.
- Для оказания услуг или выполнения работ товарная накладная не подходит, поскольку она не подтверждает факт исполнения таких обязательств.
Различается и юридическое значение документов. Если предметом договора является создание определенного результата, например ремонт помещения или разработка проекта, подтверждением исполнения будет акт. Когда речь идет о продаже товаров, доказательством передачи имущества служит товарная накладная.
На практике встречаются ситуации, когда в рамках одной сделки используются оба документа одновременно. Например, подрядчик выполняет работы и отдельно передает заказчику материалы или оборудование. В таком случае акт подтверждает завершение работ, а накладная оформляется на переданные товарно-материальные ценности.
Когда оформляется только акт выполненных работ
Только акт выполненных работ оформляется в тех случаях, когда предметом договора является выполнение определенных действий или получение результата, не связанного с передачей товаров. Такой документ подтверждает, что исполнитель выполнил свои обязательства, а заказчик принял результат и не имеет претензий либо зафиксировал замечания.
Чаще всего акт используется в следующих ситуациях:
- проведение строительных, монтажных и ремонтных работ;
- разработка сайтов, программного обеспечения и цифровых продуктов;
- оказание юридических, бухгалтерских и консалтинговых услуг;
- выполнение проектных и инженерных работ;
- обслуживание оборудования и техническая поддержка;
- проведение маркетинговых исследований и рекламных кампаний;
- обучение, проведение семинаров и иных образовательных мероприятий.
Например, если компания заказала разработку корпоративного сайта, исполнитель не передает товар в материальном виде. Результатом договора становится выполненная работа, поэтому факт исполнения подтверждается актом. Аналогичный порядок применяется при ремонте помещений, подготовке проектной документации или оказании консультационных услуг.
В некоторых случаях в процессе выполнения работ подрядчик использует собственные материалы или оборудование. Если их стоимость уже включена в цену договора и отдельно заказчику они не передаются, оформление товарной накладной обычно не требуется. Для подтверждения исполнения обязательств достаточно подписанного акта. Если у вас есть договор с заказчиком, оформить его без лишних формальностей поможет статья Как составить договор на оказание услуг без юриста: чек-лист для фрилансера.
После подписания документа у заказчика появляется основание принять расходы к учету, а у исполнителя — подтвердить завершение работ и предъявить оплату в соответствии с условиями договора.
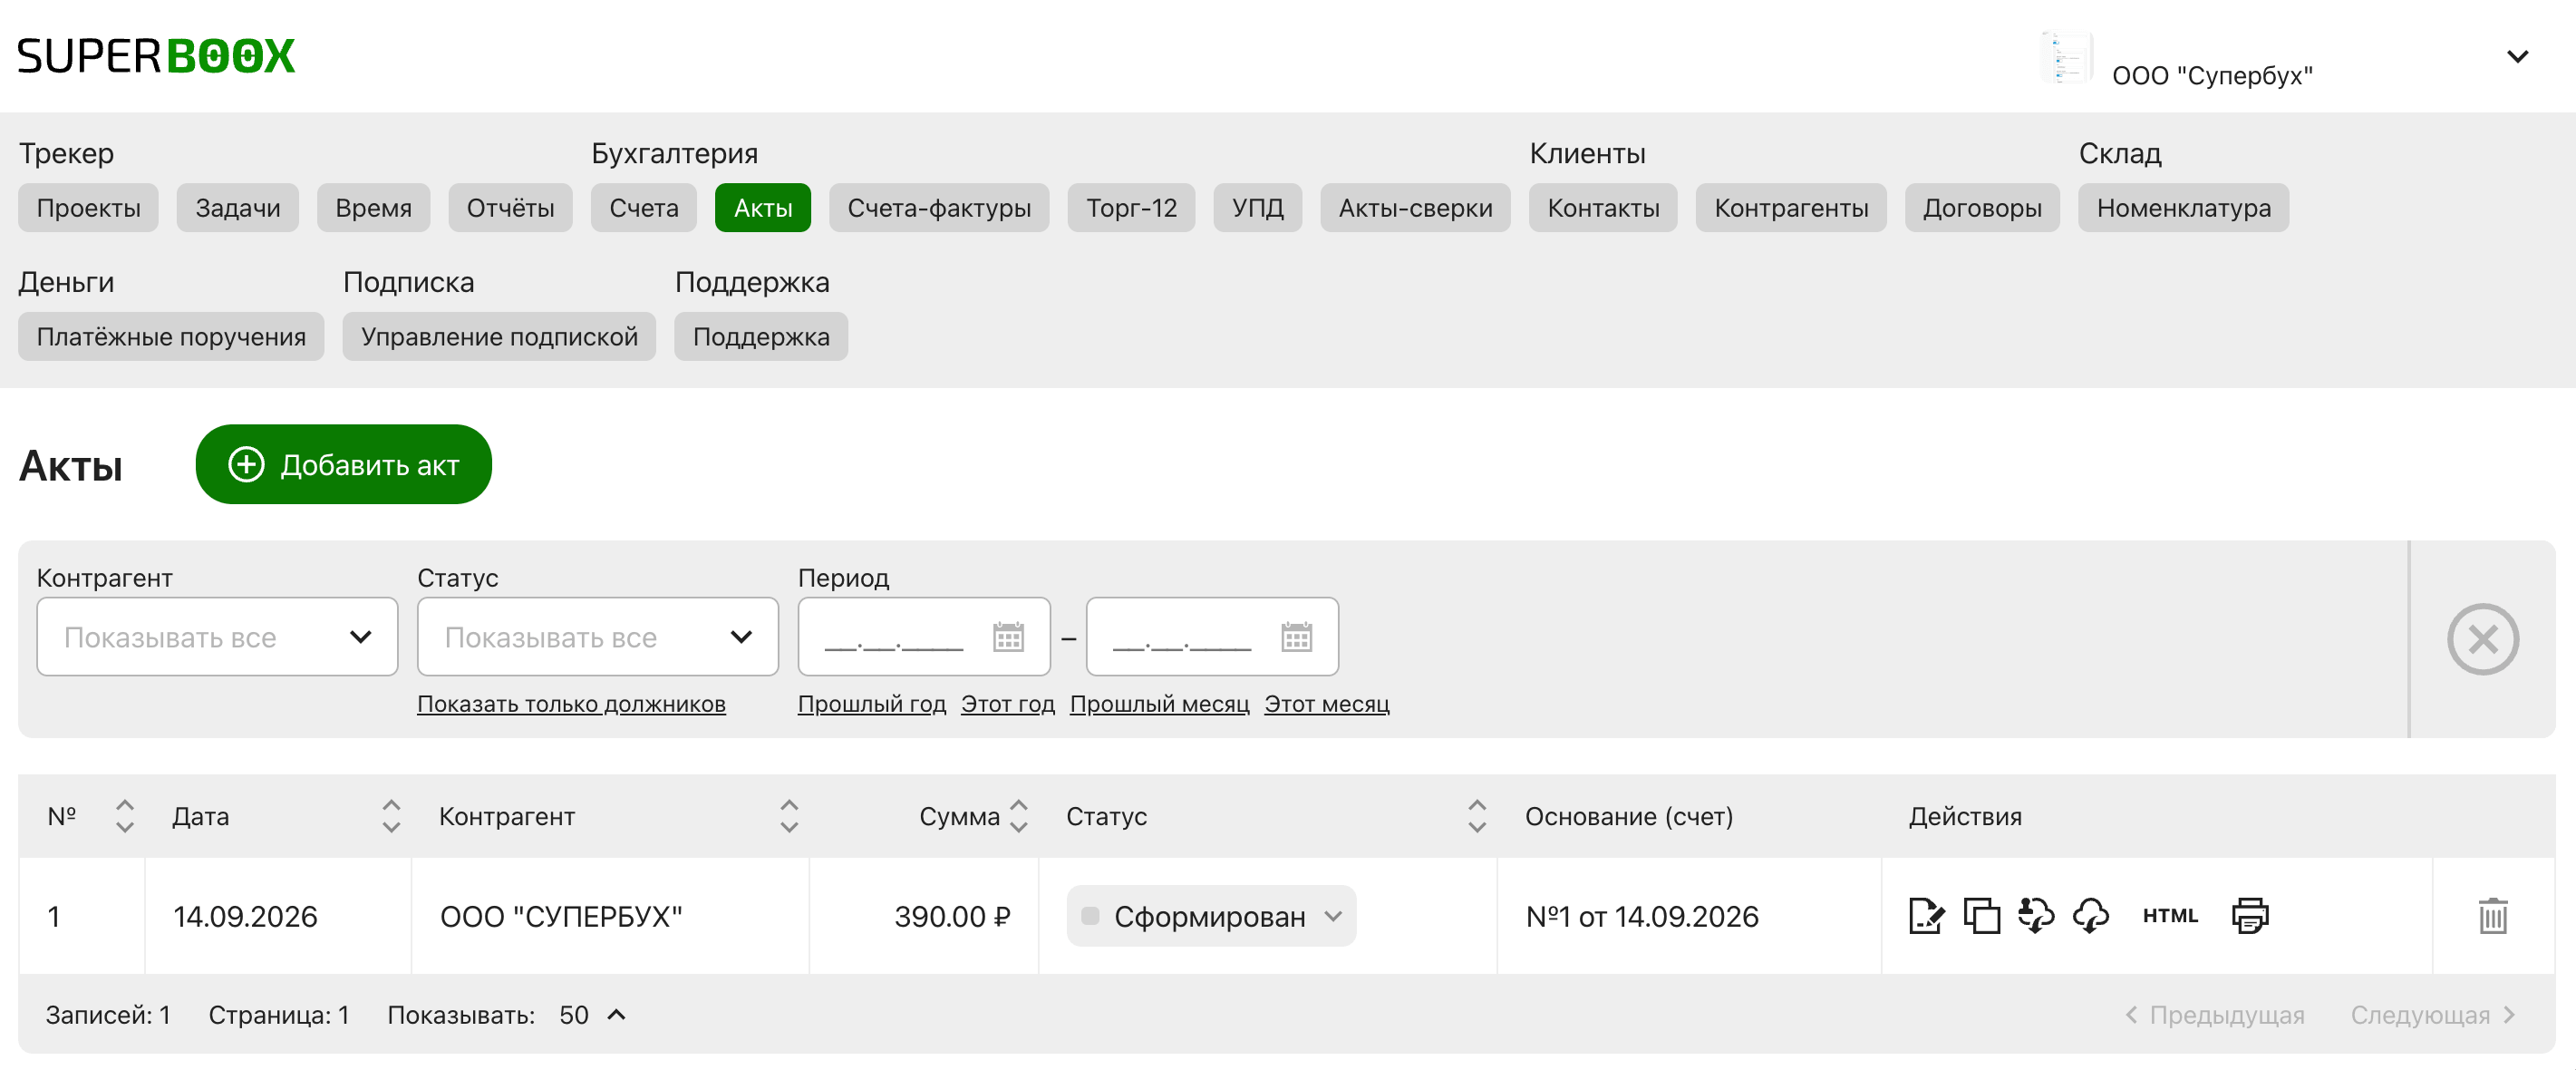
Создайте акт выполненных работ за пару минут
Оформляйте акты онлайн с автоматическим заполнением реквизитов, сохранением документов и удобной отправкой контрагентам.
Создать акт бесплатноКогда достаточно товарной накладной
Товарной накладной достаточно в ситуациях, когда договор предусматривает исключительно передачу товаров без выполнения работ или оказания услуг. В этом случае именно факт отгрузки и получения материальных ценностей является исполнением обязательств сторон, поэтому дополнительный акт обычно не требуется.
Наиболее распространенные случаи использования только товарной накладной:
- поставка товаров для дальнейшей перепродажи;
- продажа оборудования, техники и инструментов;
- отгрузка строительных материалов;
- передача сырья и комплектующих для производства;
- поставка мебели, хозяйственных товаров и расходных материалов;
- реализация продукции собственного производства.
После подписания накладной покупатель подтверждает получение товара в указанном количестве и ассортименте. Документ позволяет отразить поступление ценностей в бухгалтерском учете и подтвердить факт исполнения обязательств поставщиком.
Например, если организация приобрела партию офисной мебели или компьютерное оборудование, оформление товарной накладной будет достаточным для подтверждения сделки. Отдельный акт приемки обычно не составляется, если такая обязанность не предусмотрена договором или внутренними правилами компании.
Следует учитывать, что стороны вправе дополнительно оформить акт приема-передачи товара, однако в большинстве стандартных поставок необходимость в нем отсутствует. При обычной продаже товаров именно товарная накладная остается основным документом, подтверждающим передачу имущества от продавца покупателю.
Оформляйте товарные накладные ТОРГ-12 онлайн
Создавайте накладные без ручного заполнения, храните документы в одном месте и быстро выгружайте их в PDF.
Попробовать бесплатноКогда нужно оформлять и акт, и товарную накладную одновременно
В ряде случаев одной первичной документации недостаточно, поскольку сделка включает сразу несколько видов обязательств. Тогда акт выполненных работ и товарная накладная оформляются одновременно, так как каждый документ подтверждает отдельную часть сделки.
Такая ситуация возникает, когда подрядчик не только выполняет работы, но и передает заказчику материалы, оборудование или иные материальные ценности как самостоятельный объект поставки. В этом случае товарная накладная подтверждает передачу имущества, а акт фиксирует завершение работ и приемку их результата.
Например, организация заключила договор на монтаж системы видеонаблюдения. Исполнитель поставляет камеры, кабели и другое оборудование, а также выполняет их установку и настройку. Передача оборудования оформляется товарной накладной, а после завершения монтажа стороны подписывают акт выполненных работ.
Аналогичный порядок применяется при строительстве, капитальном ремонте, установке инженерных систем, изготовлении и монтаже конструкций, а также при реализации проектов, где стоимость товаров и стоимость работ выделяются отдельно. Наличие двух документов позволяет точно определить, какая часть обязательств относится к поставке, а какая — к выполнению работ.
Оформление акта и накладной одновременно помогает избежать разногласий при расчетах и упрощает ведение учета. Каждый документ подтверждает конкретную хозяйственную операцию, поэтому их совместное использование обеспечивает более полное документальное оформление сделки.
Акт или накладная: какой документ нужен при оказании услуг
При оказании услуг или выполнении работ основным документом считается акт выполненных работ (оказанных услуг). Именно он подтверждает, что исполнитель выполнил предусмотренные договором действия, а заказчик принял их результат. Товарная накладная для таких операций не предназначена, поскольку услуги не относятся к материальным ценностям, которые можно передать от одной стороны другой.
Необходимость оформления акта возникает при оказании консультационных, юридических, бухгалтерских, образовательных, рекламных, информационных и многих других услуг. Документ фиксирует объем выполненных обязательств, дату их завершения и стоимость. После подписания акта стороны получают подтверждение исполнения договора.
На практике встречаются ситуации, когда предприниматели ошибочно пытаются использовать товарную накладную для подтверждения услуг. Такой подход может вызвать вопросы при проверках, поскольку накладная подтверждает движение товаров, а не факт оказания услуг. Даже если результат работы передается заказчику в электронном виде, например отчет, проект или программный код, основанием для приемки обычно остается акт.
Исключения возможны только в отдельных случаях, когда договор предусматривает одновременно оказание услуг и передачу товаров. Тогда для каждой операции оформляется свой документ. Например, при обслуживании оборудования исполнитель может передать заказчику запасные части по накладной и отдельно оформить акт на выполненные работы по ремонту.
| Критерий | Акт выполненных работ | Товарная накладная |
| Подходит для услуг | Да | Нет |
| Подтверждает выполнение обязательств исполнителем | Да | Нет |
| Используется при передаче товаров | Нет | Да |
| Применяется для консультаций, обучения, обслуживания | Да | Нет |
| Подтверждает получение материальных ценностей | Нет | Да |
| Основной документ при оказании услуг | Да | Нет |
Какой документ использовать при продаже товаров
При продаже товаров основным документом, подтверждающим передачу имущества покупателю, является товарная накладная. Она оформляется в момент отгрузки и содержит сведения о передаваемой продукции, количестве, стоимости и сторонах сделки. После подписания накладной считается подтвержденным факт передачи товара от продавца покупателю.
Использование акта выполненных работ при обычной продаже товаров, как правило, не требуется. Это связано с тем, что предметом сделки выступают материальные ценности, а не результат выполненных работ или оказанных услуг. Поэтому именно товарная накладная служит документом, подтверждающим исполнение обязательств поставщика.
Такой порядок применяется при поставках продукции между организациями и предпринимателями независимо от объема сделки. Накладная может оформляться как на разовую поставку, так и на регулярные отгрузки в рамках долгосрочного договора. На основании документа покупатель принимает товары к учету, а продавец подтверждает реализацию.
В некоторых случаях стороны дополнительно используют универсальный передаточный документ (УПД). Если УПД оформлен надлежащим образом и содержит необходимые реквизиты, он может заменить товарную накладную и ряд других документов. Это позволяет сократить документооборот и упростить оформление поставок. Пошаговый разбор заполнения смотрите в статье Как заполнить УПД вместо двух бумаг.
Отдельное внимание следует уделить договорам, в которых вместе с продажей товара предусмотрены дополнительные работы, например монтаж, сборка или настройка оборудования. В такой ситуации одной накладной может быть недостаточно. Передача товара подтверждается накладной или УПД, а завершение работ оформляется отдельным актом. Такой подход позволяет корректно зафиксировать все этапы исполнения договора и избежать споров между сторонами.
Какие документы оформлять при выполнении работ с использованием материалов подрядчика
При выполнении работ подрядчик нередко использует собственные материалы, оборудование или комплектующие. Порядок оформления документов в таких случаях зависит от того, как именно материалы учитываются в договоре и переходят ли они в собственность заказчика как отдельный объект передачи.
Если стоимость материалов включена в общую цену работ и отдельно не выделяется, обычно достаточно акта выполненных работ. Подписанный документ подтверждает, что подрядчик выполнил обязательства в полном объеме, включая использование необходимых материалов для достижения результата.
Иная ситуация складывается, когда материалы передаются заказчику отдельно или их стоимость выделена в договоре и расчетных документах. Тогда для корректного оформления сделки могут потребоваться сразу несколько документов:
- акт выполненных работ — для подтверждения завершения работ и их приемки заказчиком;
- товарная накладная — для оформления передачи материалов, оборудования или иных материальных ценностей;
- универсальный передаточный документ (УПД) — если стороны используют его вместо отдельных первичных документов в предусмотренных законом случаях;
- отчет подрядчика о расходовании материалов заказчика — если работы выполняются из давальческого сырья.
На практике подобный порядок часто применяется при строительстве, ремонте помещений, монтаже инженерных систем, установке окон, дверей, систем видеонаблюдения и другого оборудования. Например, подрядчик может отдельно поставить кондиционеры по накладной, а после их установки оформить акт на монтажные работы.
Чтобы избежать разногласий, порядок документального оформления желательно заранее закрепить в договоре. Это позволит сторонам понимать, какие документы должны быть подписаны после завершения работ и какие операции каждый из них подтверждает. В результате будет проще подтвердить расходы, отразить операции в учете и доказать исполнение обязательств по договору.
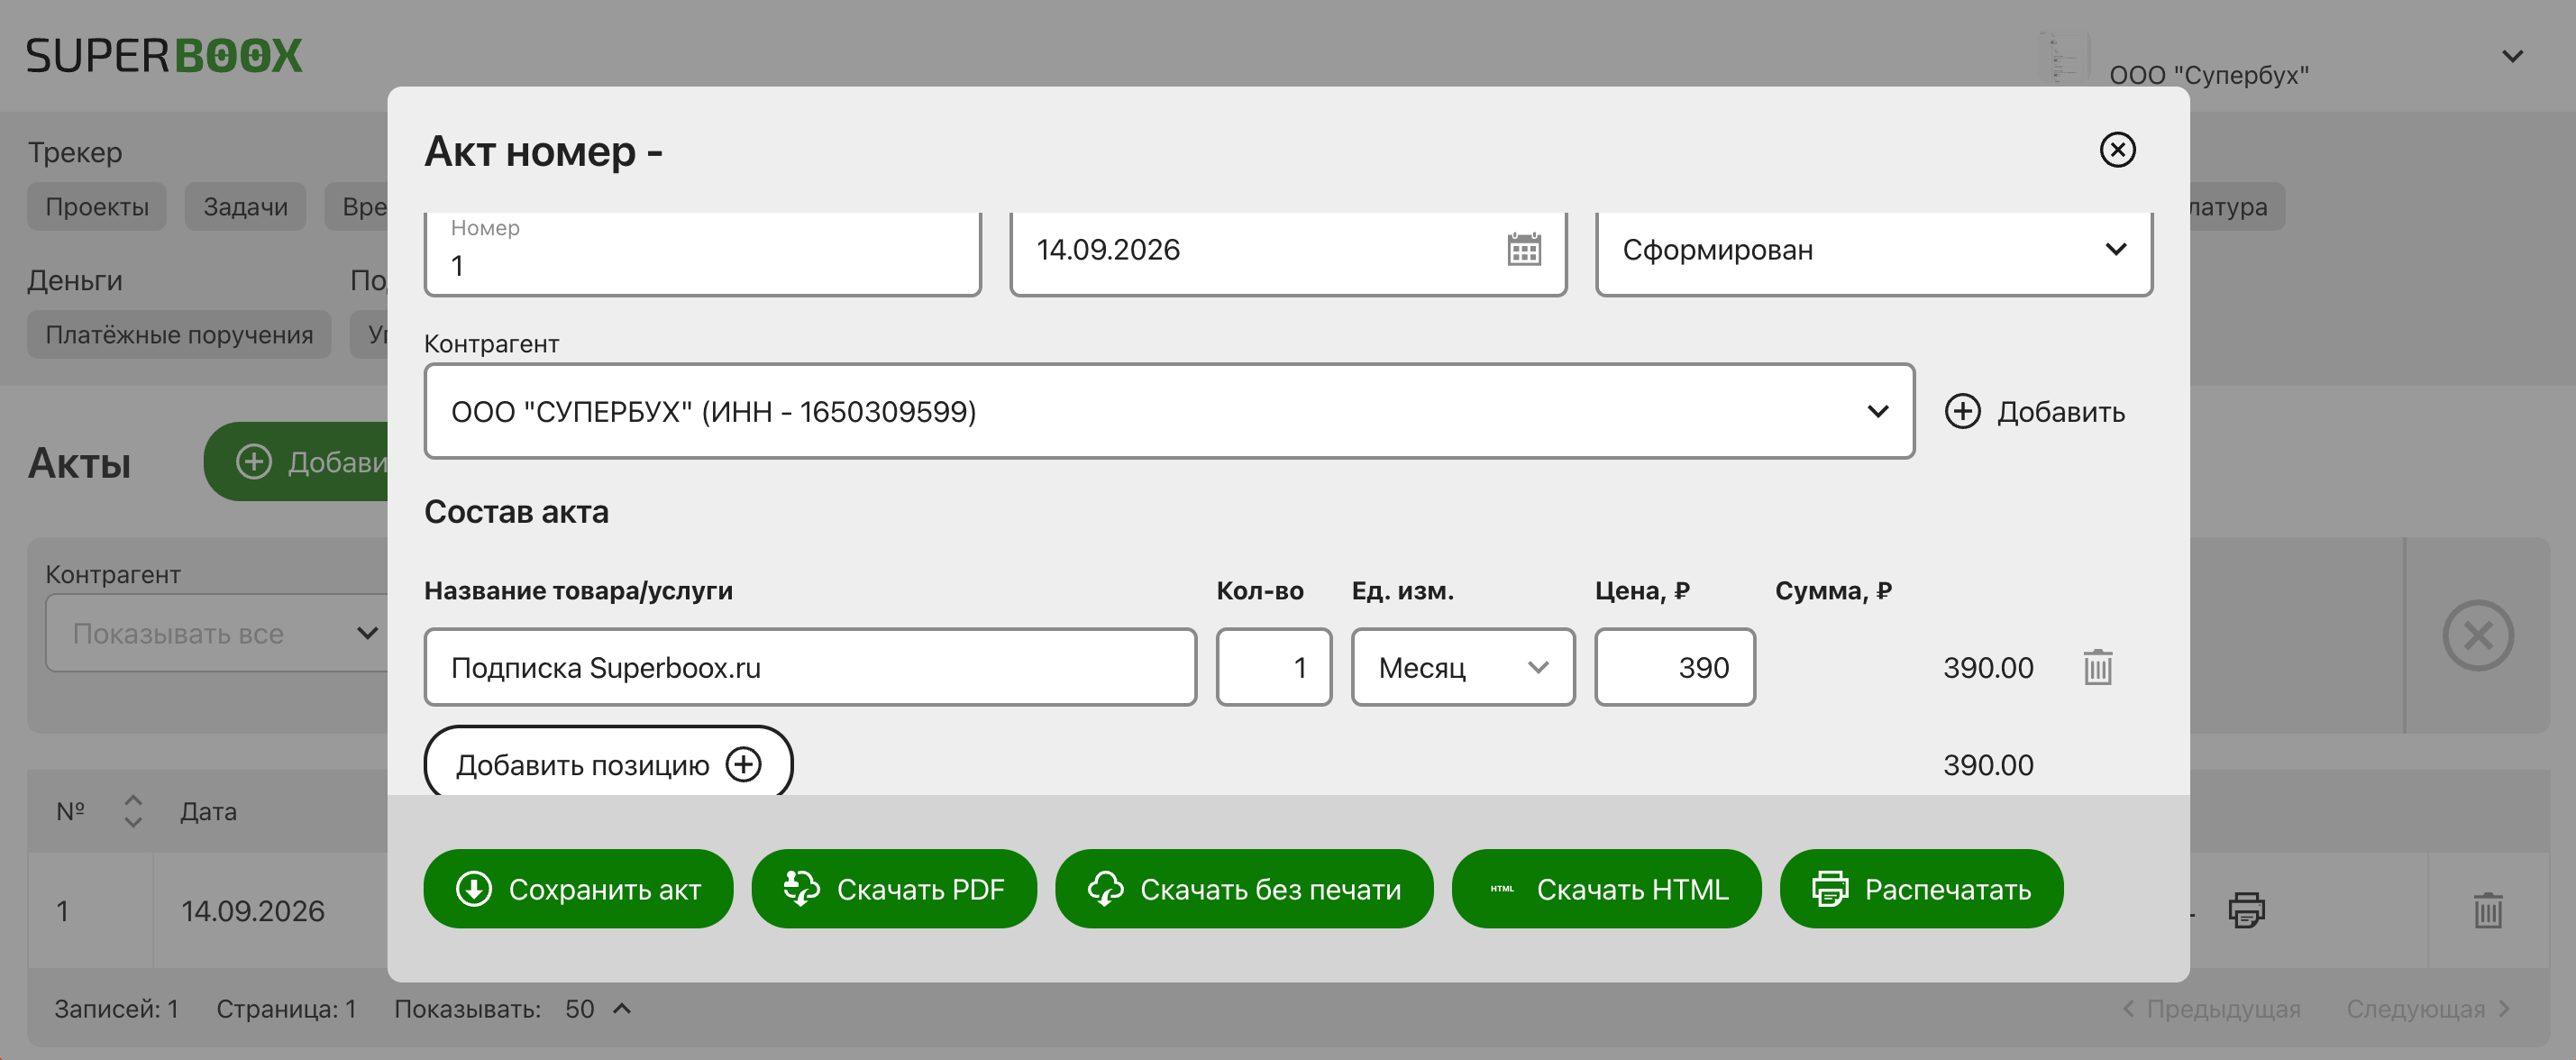
Обязательные реквизиты акта выполненных работ
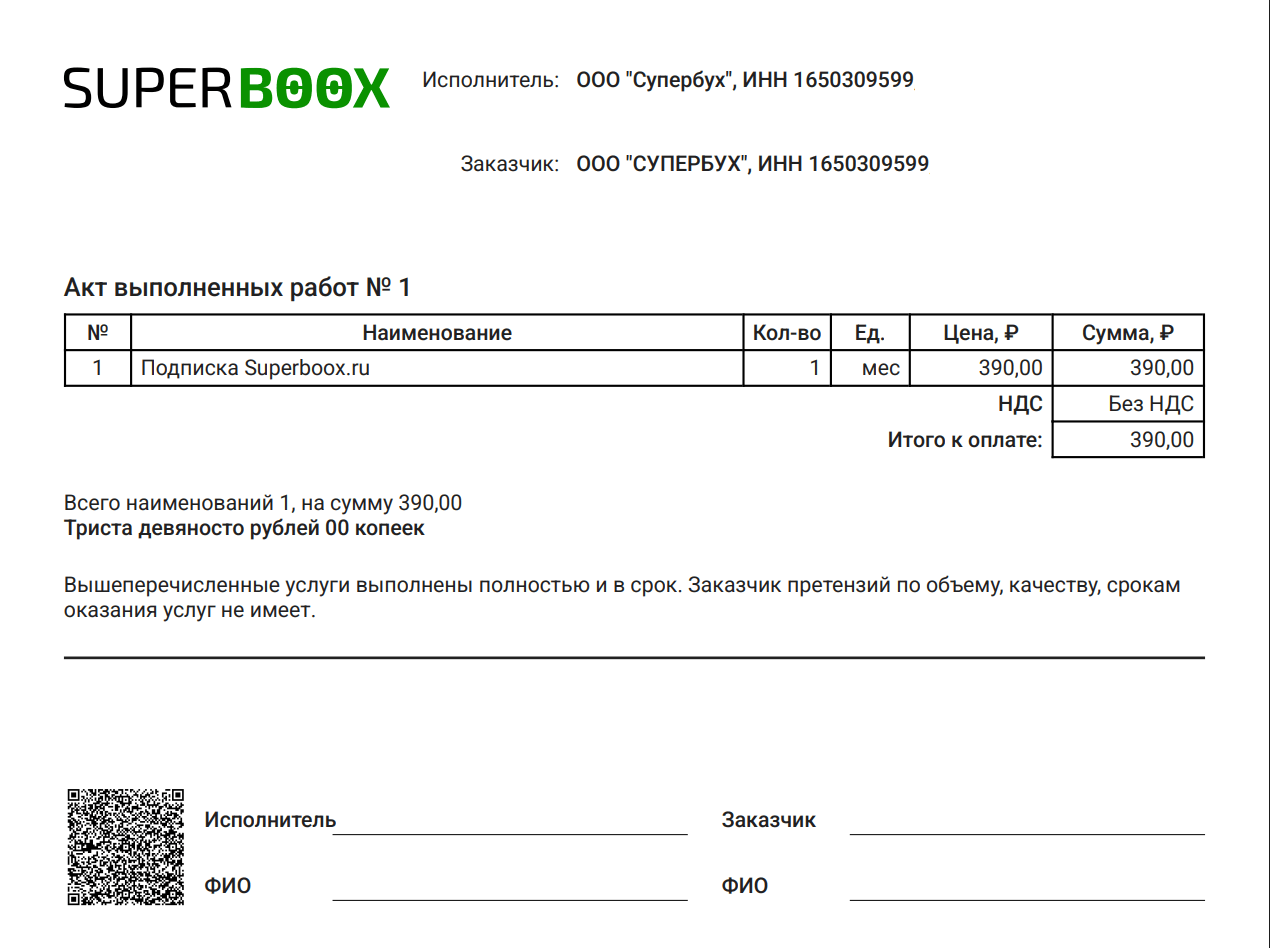
Единой обязательной формы акта выполненных работ законодательство не устанавливает. Организации и предприниматели вправе разрабатывать документ самостоятельно, однако он должен содержать реквизиты первичного учетного документа, предусмотренные законодательством о бухгалтерском учете. Отсутствие необходимых сведений может привести к спорам между сторонами и затруднить подтверждение хозяйственной операции.
Обычно акт составляется после завершения работ или отдельного этапа, предусмотренного договором. Документ позволяет определить, какие работы были выполнены, когда они были приняты заказчиком и на какую сумму.
В акте рекомендуется указывать следующие сведения:
- наименование документа;
- дату составления акта;
- номер документа при наличии внутренней нумерации;
- наименование организации или Ф.И.О. индивидуального предпринимателя, составившего документ;
- сведения о заказчике и исполнителе;
- реквизиты договора, на основании которого выполнялись работы;
- описание выполненных работ или оказанных услуг;
- объем выполненных работ;
- стоимость работ с выделением НДС или указанием на его отсутствие;
- единицы измерения при необходимости;
- должности лиц, ответственных за приемку и сдачу работ;
- подписи сторон или их уполномоченных представителей.
Чем подробнее описан результат работ, тем проще подтвердить исполнение обязательств. Особенно это актуально для строительных, проектных, ремонтных и иных договоров, где объем работ может быть значительным и выполняться поэтапно.
Если документооборот ведется в электронном виде, акт подписывается усиленной электронной подписью. Такой документ обладает той же юридической силой, что и бумажный экземпляр с собственноручными подписями сторон. Пошаговая инструкция по заполнению — в справке Как создать акт выполненных работ (← вставить URL).
| Реквизит | Для чего нужен |
| Наименование документа | Позволяет определить вид документа |
| Дата составления | Подтверждает момент оформления операции |
| Сведения о сторонах | Идентифицируют заказчика и исполнителя |
| Реквизиты договора | Показывают основание выполнения работ |
| Перечень работ или услуг | Раскрывает содержание операции |
| Стоимость работ | Подтверждает сумму обязательств |
| Подписи сторон | Свидетельствуют о сдаче и приемке работ |
| Должности и данные подписантов | Подтверждают полномочия участников сделки |
Обязательные реквизиты товарной накладной
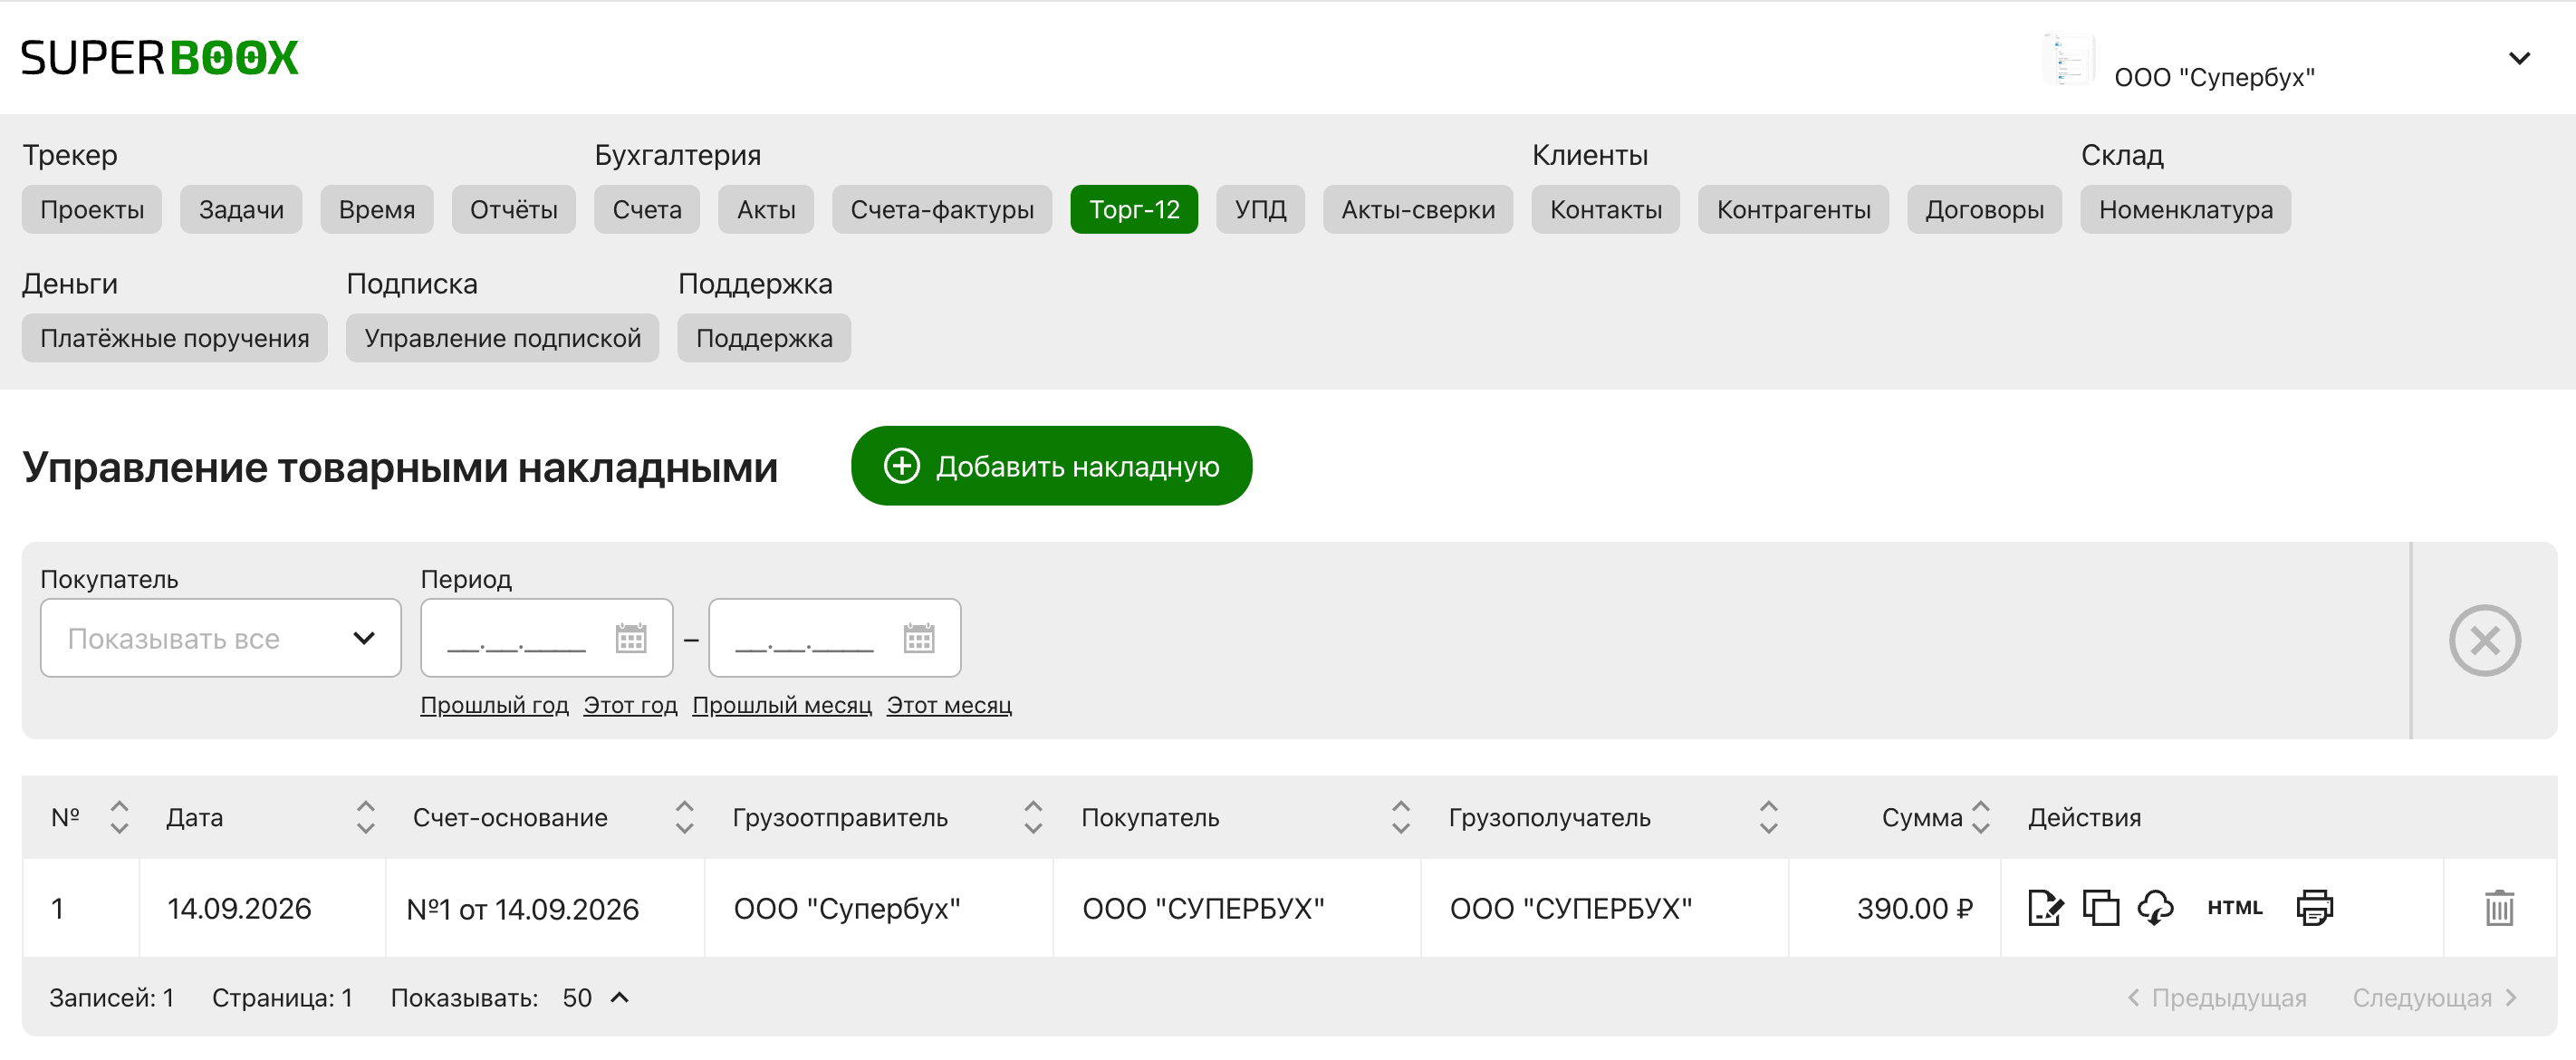
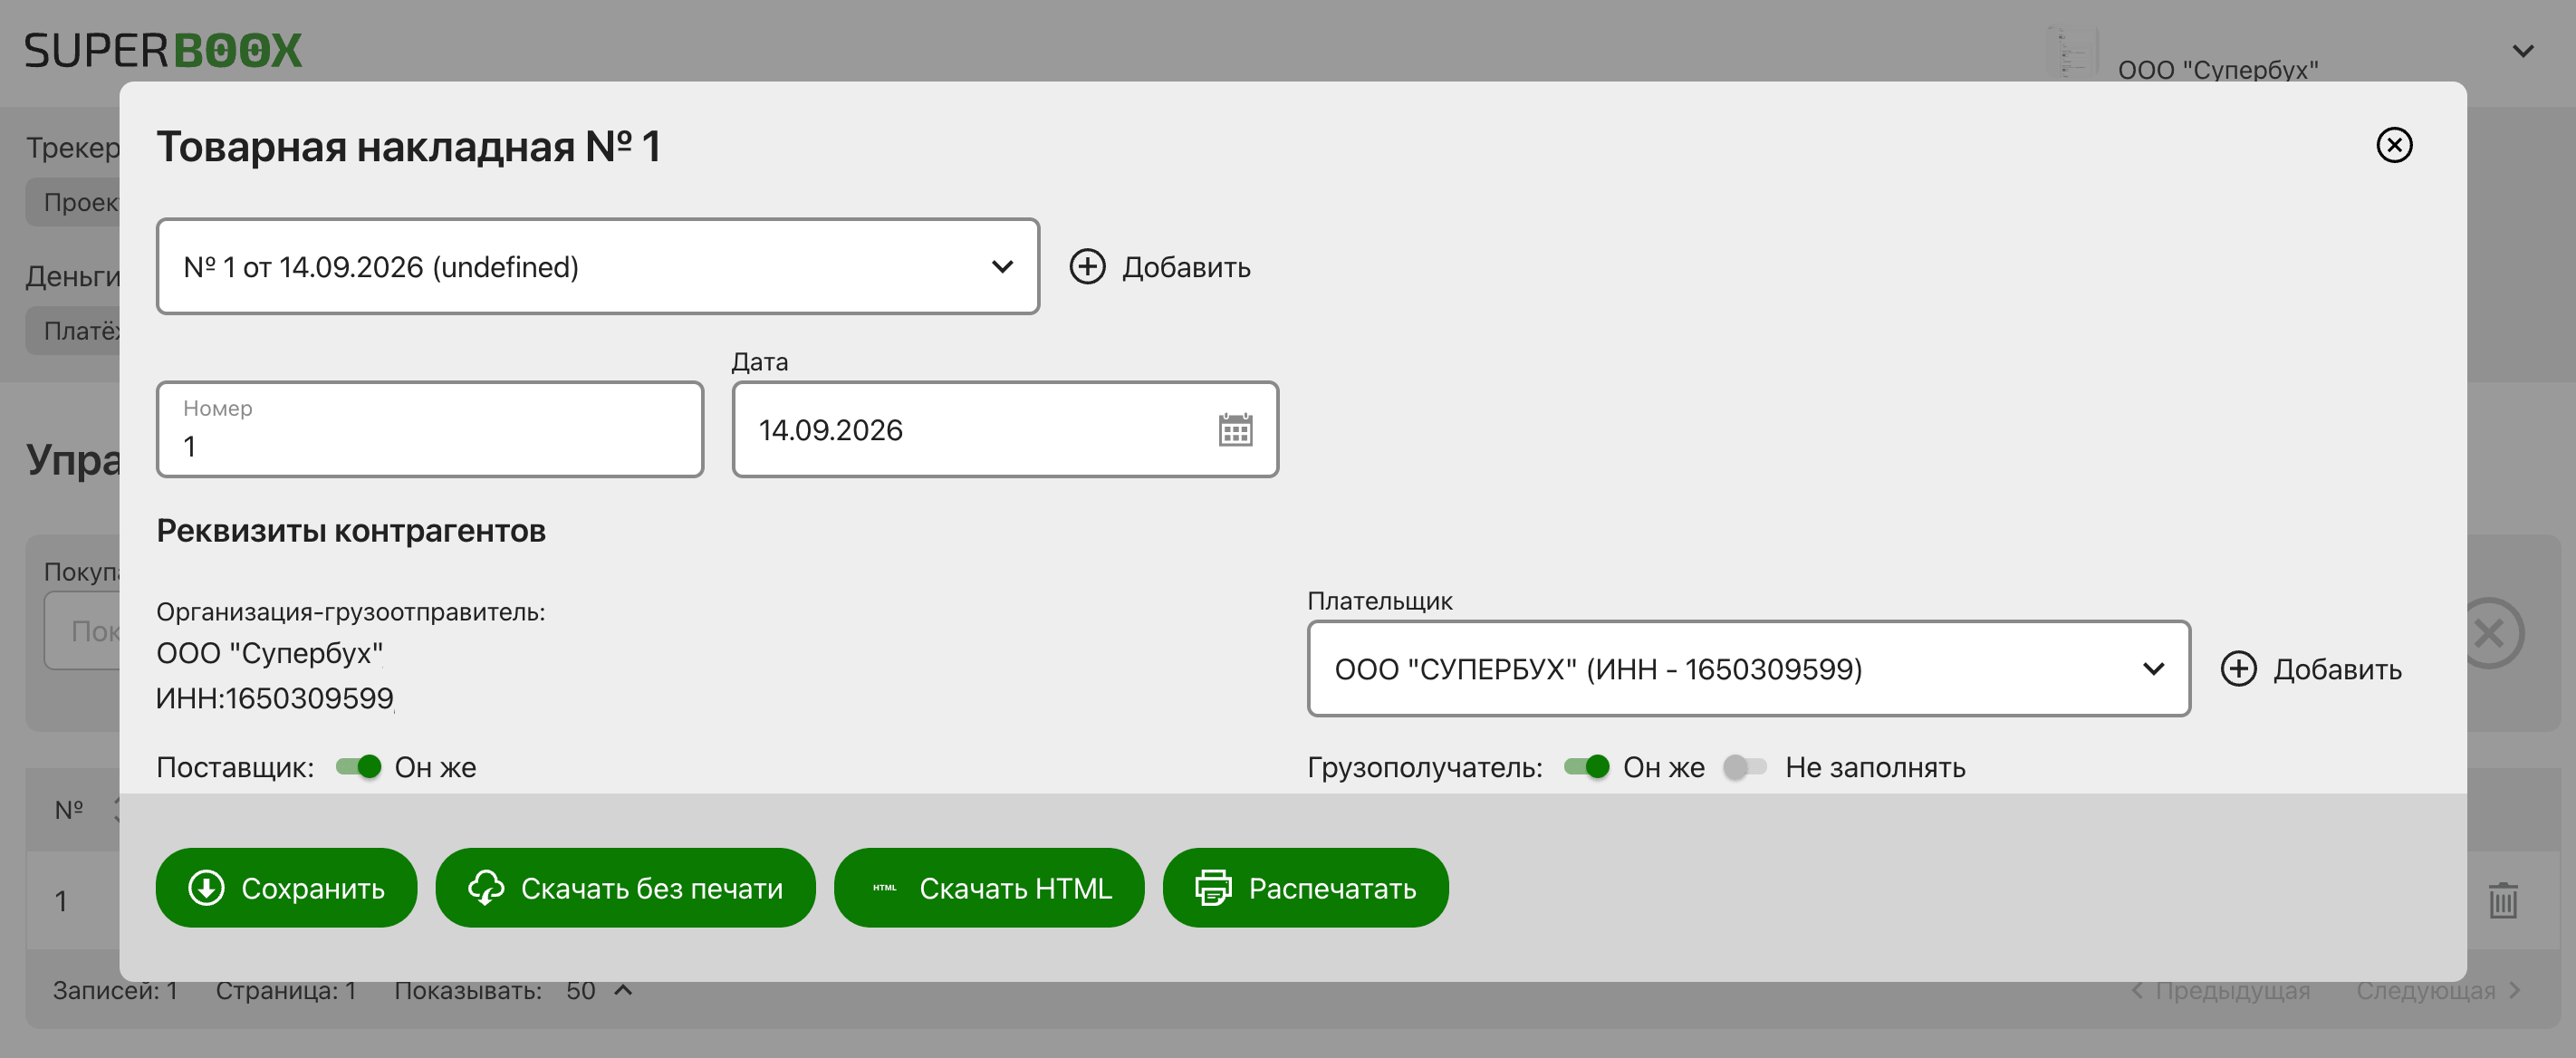
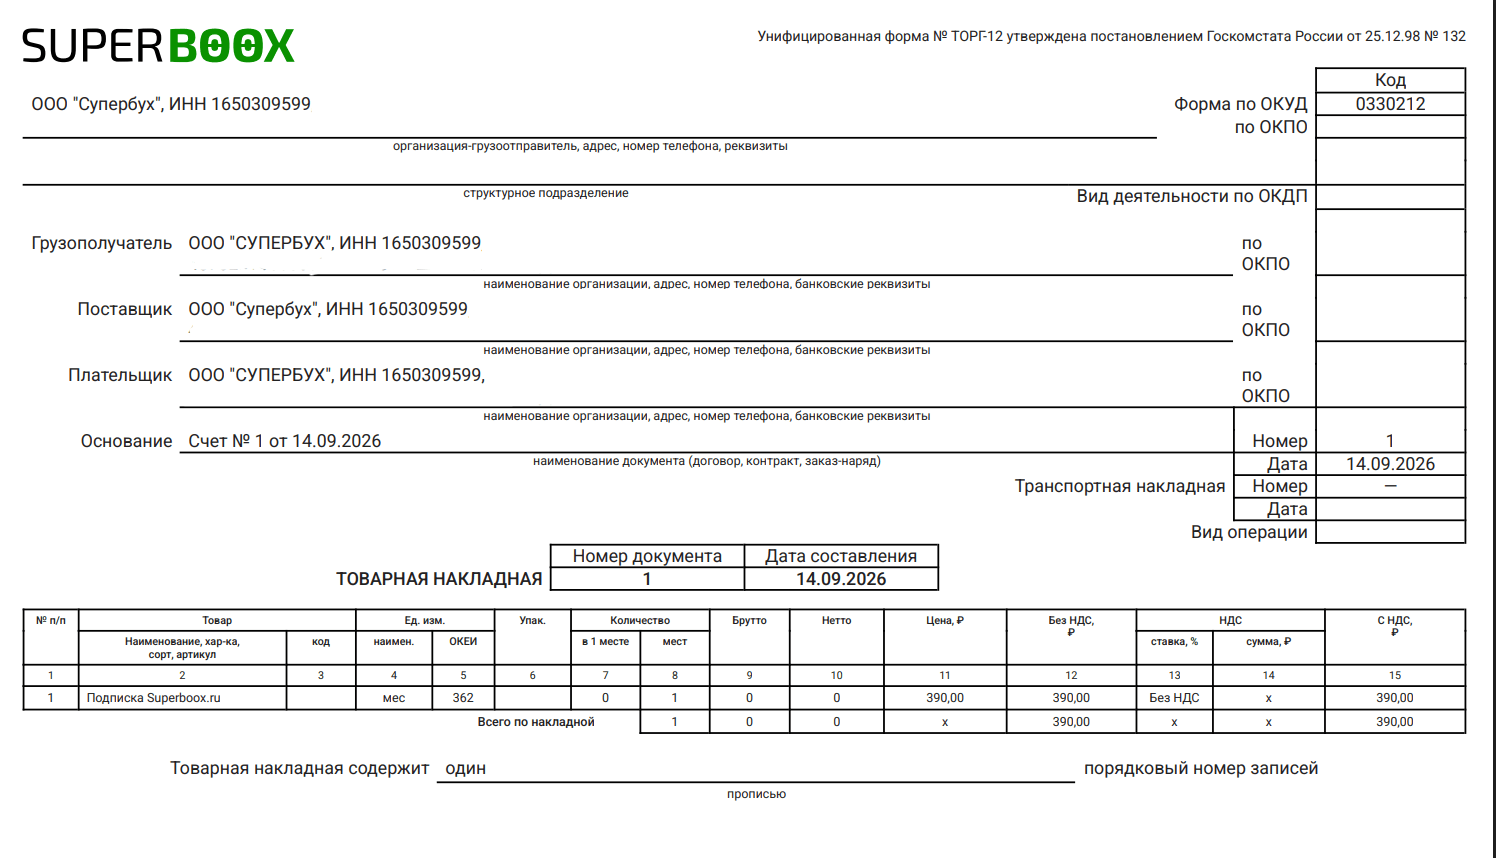
Товарная накладная подтверждает факт передачи товаров от продавца покупателю и относится к первичным учетным документам. Чтобы документ мог использоваться для бухгалтерского и налогового учета, он должен содержать обязательные сведения, позволяющие определить участников сделки, состав переданных товаров и дату совершения операции.
Ранее многие компании использовали унифицированную форму ТОРГ-12, однако сегодня организации вправе применять собственные формы документов. Главное условие — наличие реквизитов, предусмотренных законодательством для первичной документации.
В товарной накладной обычно указываются следующие данные:
- наименование документа;
- номер и дата составления;
- сведения о поставщике;
- сведения о покупателе;
- основание поставки (договор, заказ, спецификация);
- наименование каждого товара;
- единицы измерения;
- количество передаваемых товаров;
- цена за единицу;
- общая стоимость товаров;
- ставка и сумма НДС при наличии;
- итоговая сумма поставки;
- данные о грузоотправителе и грузополучателе при необходимости;
- должности и данные лиц, участвующих в передаче и приемке товара;
- подписи ответственных лиц.
Особое внимание обычно уделяется информации о товарах. Наименование продукции должно позволять однозначно определить, какие именно ценности были переданы покупателю. Если в накладной содержатся неточные или неполные сведения, это может привести к разногласиям при приемке товара и возникновению вопросов со стороны контролирующих органов.
При электронном документообороте товарная накладная формируется в цифровом формате и подписывается электронной подписью. Такой документ имеет ту же юридическую силу, что и бумажный экземпляр. Порядок заполнения формы ТОРГ-12 подробно разобран в справке Как заполнить данные в ТОРГ-12 (← вставить URL).
Для удобства основные реквизиты можно представить следующим образом:
| Реквизит | Назначение |
| Наименование документа | Определяет вид первичного документа |
| Дата и номер | Позволяют идентифицировать поставку |
| Данные поставщика | Указывают сторону, передающую товар |
| Данные покупателя | Указывают получателя товара |
| Основание поставки | Связывает накладную с договором |
| Перечень товаров | Определяет предмет поставки |
| Количество и единицы измерения | Подтверждают объем переданных ценностей |
| Цена и стоимость | Фиксируют сумму сделки |
| НДС | Отражает налоговые показатели при наличии |
| Подписи сторон | Подтверждают передачу и приемку товара |
Можно ли заменить акт товарной накладной и наоборот
Во многих случаях акт выполненных работ и товарная накладная не могут заменять друг друга, поскольку предназначены для подтверждения разных хозяйственных операций. Каждый из документов фиксирует определенный факт исполнения обязательств по договору и используется в зависимости от предмета сделки.
Если организация оказывает услуги или выполняет работы, товарная накладная не сможет подтвердить их выполнение. Аналогично акт не подходит для оформления обычной поставки товаров, поскольку не отражает передачу материальных ценностей в том виде, в котором это делает накладная.
На практике замена одного документа другим обычно невозможна в следующих ситуациях:
- оказание юридических, бухгалтерских или консультационных услуг;
- выполнение строительных, монтажных и ремонтных работ;
- поставка товаров по договору купли-продажи;
- отгрузка сырья, материалов и оборудования;
- передача продукции для дальнейшей перепродажи;
- сделки, в которых законодательство или условия договора требуют оформления конкретного документа.
Однако существуют случаи, когда стороны могут использовать универсальный передаточный документ (УПД). Он способен объединять функции нескольких документов и применяться как при передаче товаров, так и при оформлении результатов работ или услуг. Возможность использования УПД зависит от характера операции и порядка его заполнения.
Для удобства различия можно представить следующим образом:
| Ситуация | Можно заменить акт накладной | Можно заменить накладную актом |
| Оказание услуг | Нет | Не применяется |
| Выполнение работ | Нет | Не применяется |
| Продажа товаров | Не применяется | Нет |
| Поставка материалов | Не применяется | Нет |
| Передача оборудования | Не применяется | Нет |
| Использование УПД | В отдельных случаях | В отдельных случаях |
Создавайте УПД вместо нескольких документов
Если сделка требует оформления передачи товаров или результатов работ, сформируйте УПД онлайн и сократите количество документов.
Создать УПДЭлектронный акт и электронная накладная: особенности оформления в 2026 году
Электронный документооборот продолжает активно использоваться организациями и индивидуальными предпринимателями. В 2026 году электронные акты выполненных работ и электронные товарные накладные обладают такой же юридической силой, как и документы на бумаге, если они оформлены в соответствии с требованиями законодательства и подписаны электронной подписью.
Переход на электронный формат позволяет ускорить обмен документами между контрагентами. Сторонам не требуется распечатывать документы, отправлять их почтой или организовывать курьерскую доставку. После подписания документы практически мгновенно поступают второй стороне и могут использоваться для учета операций.
При оформлении электронных актов и накладных необходимо учитывать несколько условий:
- стороны должны быть подключены к системе электронного документооборота;
- документы подписываются квалифицированной электронной подписью либо иной подписью в случаях, предусмотренных законодательством;
- электронные файлы должны содержать все обязательные реквизиты первичных документов;
- необходимо обеспечить хранение документов в течение установленного срока;
- должна сохраняться возможность подтверждения даты подписания и подлинности документа.
Электронный акт применяется для подтверждения выполнения работ и оказания услуг так же, как его бумажный аналог. После подписания заказчиком исполнитель получает подтверждение приемки результата работ. Электронная накладная используется при поставке товаров и подтверждает факт передачи материальных ценностей покупателю.
Многие компании используют электронный документооборот совместно с универсальным передаточным документом. Такой подход позволяет сократить количество документов и упростить взаимодействие между контрагентами, особенно при регулярных поставках или длительном сотрудничестве.
Отдельное внимание следует уделять проверке полномочий лиц, подписывающих документы. Даже при полностью электронном обмене документами подпись должна принадлежать сотруднику или представителю, имеющему право действовать от имени организации или предпринимателя.
Частые ошибки при оформлении актов и накладных
Даже при наличии договора и фактически выполненных обязательств ошибки в первичных документах могут создать сложности при ведении учета и подтверждении хозяйственных операций. Чаще всего проблемы возникают из-за невнимательности при заполнении реквизитов, несоответствия документов условиям договора или использования неподходящей формы документа.
Некоторые ошибки обнаруживаются сразу при подписании документов, однако часть неточностей выявляется только во время внутреннего аудита, налоговой проверки или при возникновении спора между контрагентами.
Наиболее распространенными ошибками являются:
- отсутствие обязательных реквизитов первичного документа;
- неверное указание наименования организации или данных индивидуального предпринимателя;
- ошибки в датах составления документа;
- отсутствие подписей уполномоченных лиц;
- подписание документов сотрудниками без соответствующих полномочий;
- расхождения между документом и условиями договора;
- неправильное указание количества товаров или объема выполненных работ;
- ошибки в стоимости, суммах НДС и итоговых расчетах;
- использование акта вместо накладной при передаче товаров;
- оформление накладной для подтверждения услуг или работ;
- отсутствие ссылок на договор или иной документ-основание;
- несвоевременное оформление первичной документации;
- исправления без соблюдения установленного порядка.
Отдельную группу составляют ошибки при электронном документообороте. Например, документ может быть подписан недействительной электронной подписью, направлен не тому контрагенту или сохранен без возможности подтверждения даты подписания. Подобные нарушения способны поставить под сомнение юридическую силу документа.
Нередко проблемы возникают при сложных договорах, предусматривающих одновременно поставку товаров и выполнение работ. В таких случаях стороны оформляют только один документ, хотя фактически требуется подтвердить несколько разных операций. В результате часть обязательств остается документально незафиксированной.
Чтобы снизить риск ошибок, рекомендуется проверять документы до подписания, сверять сведения с договором и контролировать корректность всех реквизитов. Несколько минут проверки обычно позволяют избежать последующих исправлений, запросов от контрагентов и дополнительных вопросов со стороны проверяющих органов. Пример правильно оформленного счета на оплату, который часто идет в комплекте с актом или накладной, разобран в статье Как правильно выставить счет на оплату от ИП в 2026 году.
Ответственность за отсутствие или неправильное оформление документов
Акты выполненных работ и товарные накладные относятся к первичным учетным документам, на основании которых организации и предприниматели подтверждают совершение хозяйственных операций. Если документы отсутствуют либо оформлены с нарушениями, это может повлечь финансовые и правовые последствия для участников сделки.
Проблемы возникают не только во время налоговых проверок. Отсутствие надлежащим образом оформленных документов может осложнить взыскание задолженности, подтверждение расходов, защиту интересов в суде и обоснование факта исполнения обязательств по договору.
Наиболее распространенные последствия связаны со следующими ситуациями:
- невозможность подтвердить произведенные расходы;
- отказ в признании отдельных затрат при проверках;
- претензии к достоверности бухгалтерского учета;
- сложности с подтверждением факта поставки товара;
- споры относительно объема выполненных работ или оказанных услуг;
- затруднения при взыскании оплаты с контрагента;
- необходимость исправления первичных документов задним числом;
- дополнительные запросы документов со стороны контролирующих органов.
Для поставщика или подрядчика отсутствие подписанных документов может создать сложности при доказывании того, что обязательства по договору были исполнены. Если заказчик откажется от оплаты, подтверждать выполнение работ или передачу товара придется другими доказательствами, что зачастую требует больше времени и ресурсов.
Для покупателя или заказчика риски связаны прежде всего с подтверждением расходов и отражением операций в учете. Если документы содержат существенные ошибки или отсутствуют вовсе, обосновать экономическую связь затрат с деятельностью организации становится значительно сложнее.
Особенно внимательно следует относиться к полномочиям лиц, подписывающих документы. Если акт или накладная подписаны сотрудником, который не имел права действовать от имени организации, у второй стороны могут возникнуть проблемы с подтверждением юридической силы документа.
Чтобы минимизировать риски, рекомендуется проверять правильность заполнения реквизитов до подписания, своевременно оформлять документы после завершения сделки и хранить их в течение установленных законодательством сроков. Корректно оформленные акты и накладные помогают избежать большинства споров и упрощают подтверждение хозяйственных операций.
| Нарушение | Возможные последствия |
| Отсутствие акта выполненных работ | Споры о факте выполнения работ, сложности со взысканием оплаты |
| Отсутствие товарной накладной | Невозможность подтвердить передачу товара |
| Ошибки в реквизитах | Необходимость внесения исправлений и дополнительной проверки |
| Отсутствие подписей сторон | Риск признания документа недействительным доказательством |
| Несоответствие документу договора | Споры между контрагентами и вопросы при проверках |
| Потеря первичной документации | Трудности с подтверждением хозяйственных операций |
| Подписание неуполномоченным лицом | Оспаривание юридической силы документа |
Если нужна помощь с оформлением конкретного пакета документов под вашу сделку, наши специалисты подскажут, какие документы понадобятся именно в вашем случае.
Все документы для бизнеса в одном сервисе
Выставляйте счета, формируйте акты, накладные, счета-фактуры, платежные поручения и акты сверки, а также ведите базу контрагентов в Superboox.
Начать бесплатноЗаключение
Акт выполненных работ и товарная накладная решают разные задачи, поэтому выбор документа зависит прежде всего от содержания сделки. Если речь идет о выполнении работ или оказании услуг, подтверждением исполнения обязательств обычно служит акт. При передаче товаров используется товарная накладная, фиксирующая факт отгрузки и приемки материальных ценностей.
В некоторых случаях одного документа недостаточно. Когда договор предусматривает одновременно поставку товаров и выполнение работ, стороны могут оформлять как акт, так и накладную, поскольку каждый из них подтверждает отдельную хозяйственную операцию. Такой подход позволяет корректно отразить сделку в учете и избежать разногласий между контрагентами.
Независимо от формы документа — бумажной или электронной — необходимо внимательно проверять реквизиты, сведения о сторонах и полномочия подписантов. Грамотно оформленная первичная документация помогает подтвердить исполнение договора, обосновать расходы и снизить риск споров при взаимодействии с контрагентами и контролирующими органами.
Подпишитесь на новости Superboox
Акции, обновления сервиса и полезные материалы для предпринимателей — без спама. На email придёт письмо со ссылкой для подтверждения.