Содержание:
- Что такое эквайринг и как он работает
- Какие виды эквайринга существуют
- Плюсы эквайринга для бизнеса
- Минусы эквайринга: какие недостатки нужно учитывать
- Сколько стоит эквайринг для ИП и ООО в 2026 году
- Пример расчёта: сколько бизнес теряет на комиссии эквайринга
- Обязательно ли подключать эквайринг по закону
- Как выбрать эквайринг для своего бизнеса
- Часто задаваемые вопросы об эквайринге
Что такое эквайринг и как он работает
Эквайринг — это услуга банка или другого уполномоченного платежного партнера, которая позволяет бизнесу принимать безналичную оплату от покупателей с помощью банковских карт, смартфонов, QR-кодов и других платежных инструментов. Банк, предоставляющий такую услугу, называется банком-эквайером.
Покупатель оплачивает товар или услугу без передачи наличных, а продавец получает деньги на расчетный счет за вычетом комиссии за обслуживание. Размер комиссии и сроки зачисления средств определяются договором с банком.
Эквайринг используют магазины, кафе, салоны красоты, медицинские центры, интернет-магазины, службы доставки и другие компании. Подключить его могут как организации, так и индивидуальные предприниматели.
Коротко об эквайринге в 2026 году:
- комиссия банка — ориентировочно от 0,8% до 3,5% в зависимости от вида, плюс НДС 22% на комиссию;
- платежи через СБП обходятся дешевле: до 0,7%;
- подключать эквайринг обязаны не все: ключевой порог — выручка за прошлый год свыше 20 млн ₽;
- при выручке 500 000 ₽ в месяц и комиссии 2% бизнес платит банку около 9 760 ₽ в месяц.
Как проходит оплата через эквайринг
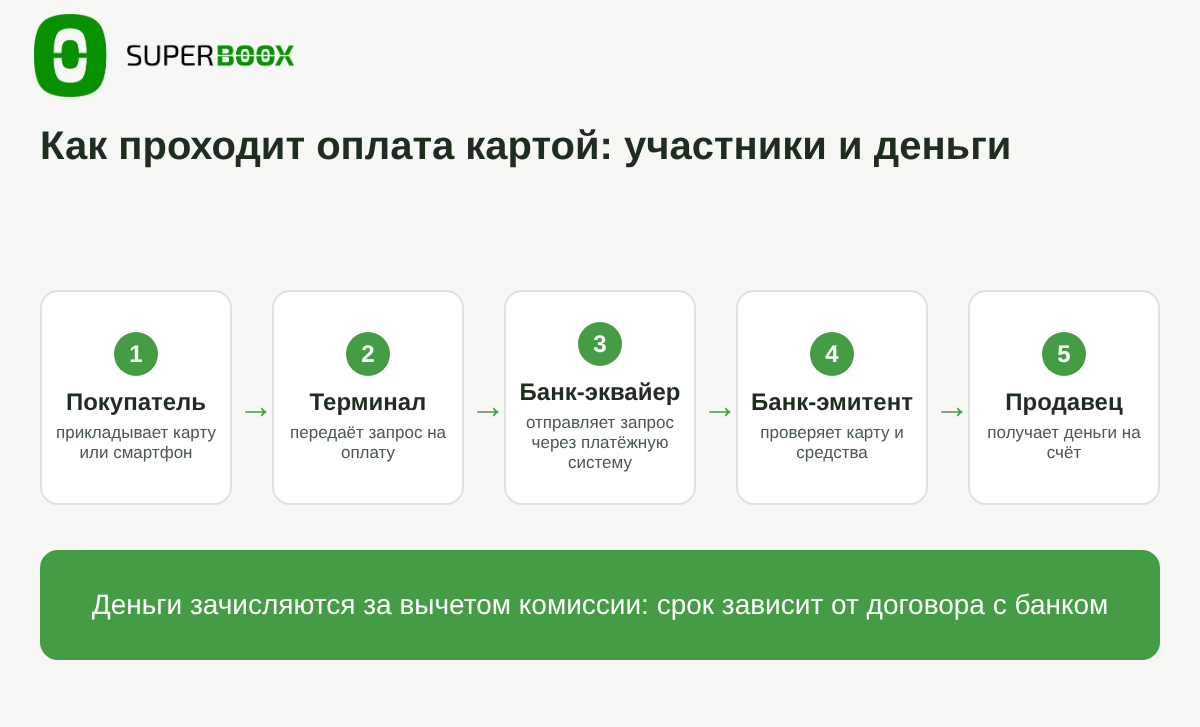
При оплате банковской картой в магазине операция проходит через несколько участников:
- Покупатель прикладывает карту, смартфон или другое платежное устройство к терминалу либо вставляет карту в него.
- Терминал считывает платежные данные и передает запрос на проведение операции.
- Банк-эквайер направляет запрос через платежную инфраструктуру в банк, выпустивший карту покупателя.
- Банк-эмитент проверяет действительность карты, доступность средств и возможность проведения платежа.
- Платежная система обеспечивает передачу информации между участниками операции.
- Продавец получает подтверждение успешной оплаты, после чего покупатель может забрать товар или получить услугу.
- Банк-эквайер перечисляет деньги продавцу на расчетный счет за вычетом комиссии согласно условиям договора.
При интернет-оплате процесс похожий, но вместо физического терминала используется платежная форма на сайте или в приложении. Покупатель вводит данные карты либо выбирает сохраненный способ оплаты, подтверждает операцию, а платежный шлюз передает запрос банку-эквайеру.
Весь путь платежа от покупателя до расчетного счета продавца показан на иллюстрациях ниже.
Что происходит с деньгами после оплаты
Подтверждение платежа не означает, что деньги мгновенно поступили на расчетный счет продавца. Сначала банк обрабатывает операцию, проводит взаиморасчеты с участниками платежной системы, а затем перечисляет средства предпринимателю.
Например, покупатель оплатил товар на 5 000 рублей, а комиссия банка составляет 2%. В результате:
- Сумма покупки — 5 000 рублей.
- Комиссия банка — 100 рублей.
- Сумма к зачислению — 4 900 рублей.
Комиссия удерживается в соответствии с договором эквайринга. Срок перечисления денег зависит от условий банка: он может составлять один или несколько рабочих дней.
Важно: эквайринг не следует путать с любым способом безналичной оплаты. Например, обычный перевод по банковским реквизитам не является эквайрингом. Оплата по QR-коду через Систему быстрых платежей (СБП) также представляет собой отдельный механизм приема платежей, хотя банки могут предлагать его в рамках общего набора услуг для бизнеса.
Таким образом, эквайринг позволяет принимать оплату без наличных, автоматизировать обработку платежей и упростить расчеты с покупателями. При этом предприниматель оплачивает услуги банка и должен учитывать комиссию при расчете расходов бизнеса.
Чтобы платежи не терялись, а расчеты с партнерами были под контролем, их удобно сверять в одном сервисе: например, платежные поручения оформляются онлайн, а взаиморасчеты проверяются актом сверки.
Контролируйте платежи и расчеты с контрагентами
В Superboox можно оформлять платежные поручения, создавать акты сверки и проверять взаиморасчеты с партнерами.
Попробовать бесплатно Создать акт сверкиКакие виды эквайринга существуют
В зависимости от того, где и каким способом покупатель оплачивает товар или услугу, выделяют несколько видов эквайринга. Предприниматель может подключить один вариант или использовать несколько способов приема платежей одновременно.
Основные виды эквайринга:
1. Торговый эквайринг
Торговый эквайринг позволяет принимать оплату банковскими картами непосредственно в торговой точке. Для этого банк предоставляет POS-терминал — устройство, которое считывает данные карты и передает запрос на проведение платежа.
Покупатель прикладывает карту или смартфон к терминалу либо вставляет карту в устройство. После подтверждения операции деньги перечисляются на расчетный счет продавца за вычетом комиссии банка.
Кому подходит: розничным магазинам, кафе, ресторанам, салонам красоты, медицинским центрам, гостиницам и другим предприятиям с физическими точками продаж.
2. Интернет-эквайринг
Интернет-эквайринг предназначен для приема платежей на сайтах, в интернет-магазинах и мобильных приложениях. Покупателю не нужно посещать торговую точку: он оплачивает заказ онлайн с помощью банковской карты или другого доступного платежного инструмента.
Для подключения интернет-эквайринга предприниматель заключает договор с банком или платежным провайдером и интегрирует платежный модуль с сайтом. После оформления заказа клиент переходит на защищенную платежную страницу, вводит данные карты и подтверждает операцию.
Кому подходит: интернет-магазинам, онлайн-сервисам, образовательным платформам, компаниям, продающим товары и услуги через сайты и приложения.
3. Мобильный эквайринг
Мобильный эквайринг позволяет принимать оплату вне стационарной торговой точки. Для этого используют компактные mPOS-терминалы, которые подключаются к смартфону или планшету, либо автономные мобильные терминалы с поддержкой беспроводной связи.
Продавец или курьер принимает оплату банковской картой непосредственно у клиента. Данные операции передаются через мобильный интернет или Wi-Fi.
Кому подходит: курьерским службам, выездным специалистам, такси, небольшим торговым точкам, ярмаркам, рынкам и предпринимателям, которые оказывают услуги на территории заказчика.
4. QR-эквайринг
QR-эквайринг позволяет принимать безналичную оплату с помощью QR-кода. Покупатель сканирует его камерой смартфона или через банковское приложение, выбирает способ оплаты и подтверждает перевод.
Один из распространенных вариантов — прием платежей через Систему быстрых платежей (СБП). В этом случае деньги переводятся со счета покупателя на счет продавца через инфраструктуру Банка России. Для бизнеса такой способ часто обходится дешевле карточного эквайринга.
Кому подходит: магазинам, кафе, ресторанам, предприятиям сферы услуг и интернет-магазинам.
При этом QR-код может использоваться и для оплаты через другие платежные сервисы. Поэтому при подключении нужно уточнять, какая именно технология применяется и какую комиссию взимает банк.
Как выглядят основные способы приема платежей, показано на иллюстрациях.
Сравнение видов эквайринга
| Вид | Где принимают оплату | Что необходимо |
|---|---|---|
| Торговый | В магазине, кафе, офисе | POS-терминал |
| Интернет | На сайте или в приложении | Платежный модуль или шлюз |
| Мобильный | На выезде, при доставке | Мобильный терминал или смартфон с поддерживаемой технологией |
| QR-эквайринг | В торговой точке или онлайн | QR-код и подключенный платежный сервис |
Выбор вида эквайринга зависит от того, где происходит продажа и как покупателю удобнее платить. Например, магазину с физической точкой продаж подойдет торговый эквайринг, интернет-магазину — интернет-эквайринг, а службе доставки — мобильный терминал или оплата по QR-коду. Если бизнес принимает заказы и офлайн, и онлайн, можно комбинировать несколько вариантов.
После оплаты клиенту нужно подтвердить выполнение обязательств: для этого в сервисе можно оформить акт выполненных работ, УПД или счет-фактуру.
Оформляйте документы по сделкам в Superboox
Создавайте акты выполненных работ, УПД и счета-фактуры онлайн. Документы помогут оформить расчеты с покупателями и подтвердить исполнение обязательств.
Попробовать бесплатноПлюсы эквайринга для бизнеса
Подключение эквайринга помогает предпринимателю упростить расчеты с покупателями, сократить работу с наличными и сделать оплату товаров и услуг удобнее. Безналичные платежи особенно полезны компаниям, которые обслуживают большой поток клиентов, торгуют онлайн или принимают заказы с доставкой.
Рассмотрим основные преимущества эквайринга для бизнеса.
1. Увеличение количества потенциальных покупателей
Не все клиенты носят с собой наличные деньги. Если магазин или компания принимает только банкноты и монеты, часть покупателей может отказаться от покупки из-за отсутствия подходящего способа оплаты.
Эквайринг позволяет рассчитываться банковскими картами и другими поддерживаемыми платежными инструментами. Это расширяет возможности покупателей и снижает вероятность потери продажи из-за ограничений при оплате.
2. Возможность увеличить средний чек
При безналичной оплате покупателю не нужно заранее рассчитывать, сколько наличных взять с собой. Он может оплатить полную стоимость заказа картой или смартфоном, поэтому ограничения по имеющейся при себе сумме становятся менее существенными.
Для бизнеса это может привести к увеличению среднего чека, особенно в розничной торговле, общественном питании и сфере услуг. Однако сам по себе эквайринг не гарантирует роста продаж: результат зависит от ассортимента, цен, спроса и поведения покупателей.
3. Сокращение расходов на работу с наличными
При большом количестве наличных платежей предпринимателю приходится организовывать хранение, пересчет, инкассацию и доставку денег в банк.
Эквайринг сокращает объем наличности в кассе и связанные с ней операционные расходы. Это особенно удобно для магазинов, ресторанов и других предприятий с ежедневной выручкой.
При этом полностью отказаться от работы с наличными не всегда получится: часть покупателей продолжит выбирать этот способ оплаты.
4. Упрощение учета и контроля поступлений
Безналичные платежи фиксируются в банковской системе. Предприниматель может просматривать информацию об операциях, получать выписки и сопоставлять поступления с данными кассы и учетной программы.
Это помогает:
- контролировать выручку за день, неделю или месяц;
- быстрее выявлять расхождения между продажами и поступлениями;
- отслеживать возвраты и отмененные операции;
- сокращать количество ошибок при пересчете наличных.
Для бухгалтерии это упрощает сверку расчетов, хотя комиссии банка и возвраты необходимо отдельно учитывать при отражении операций.
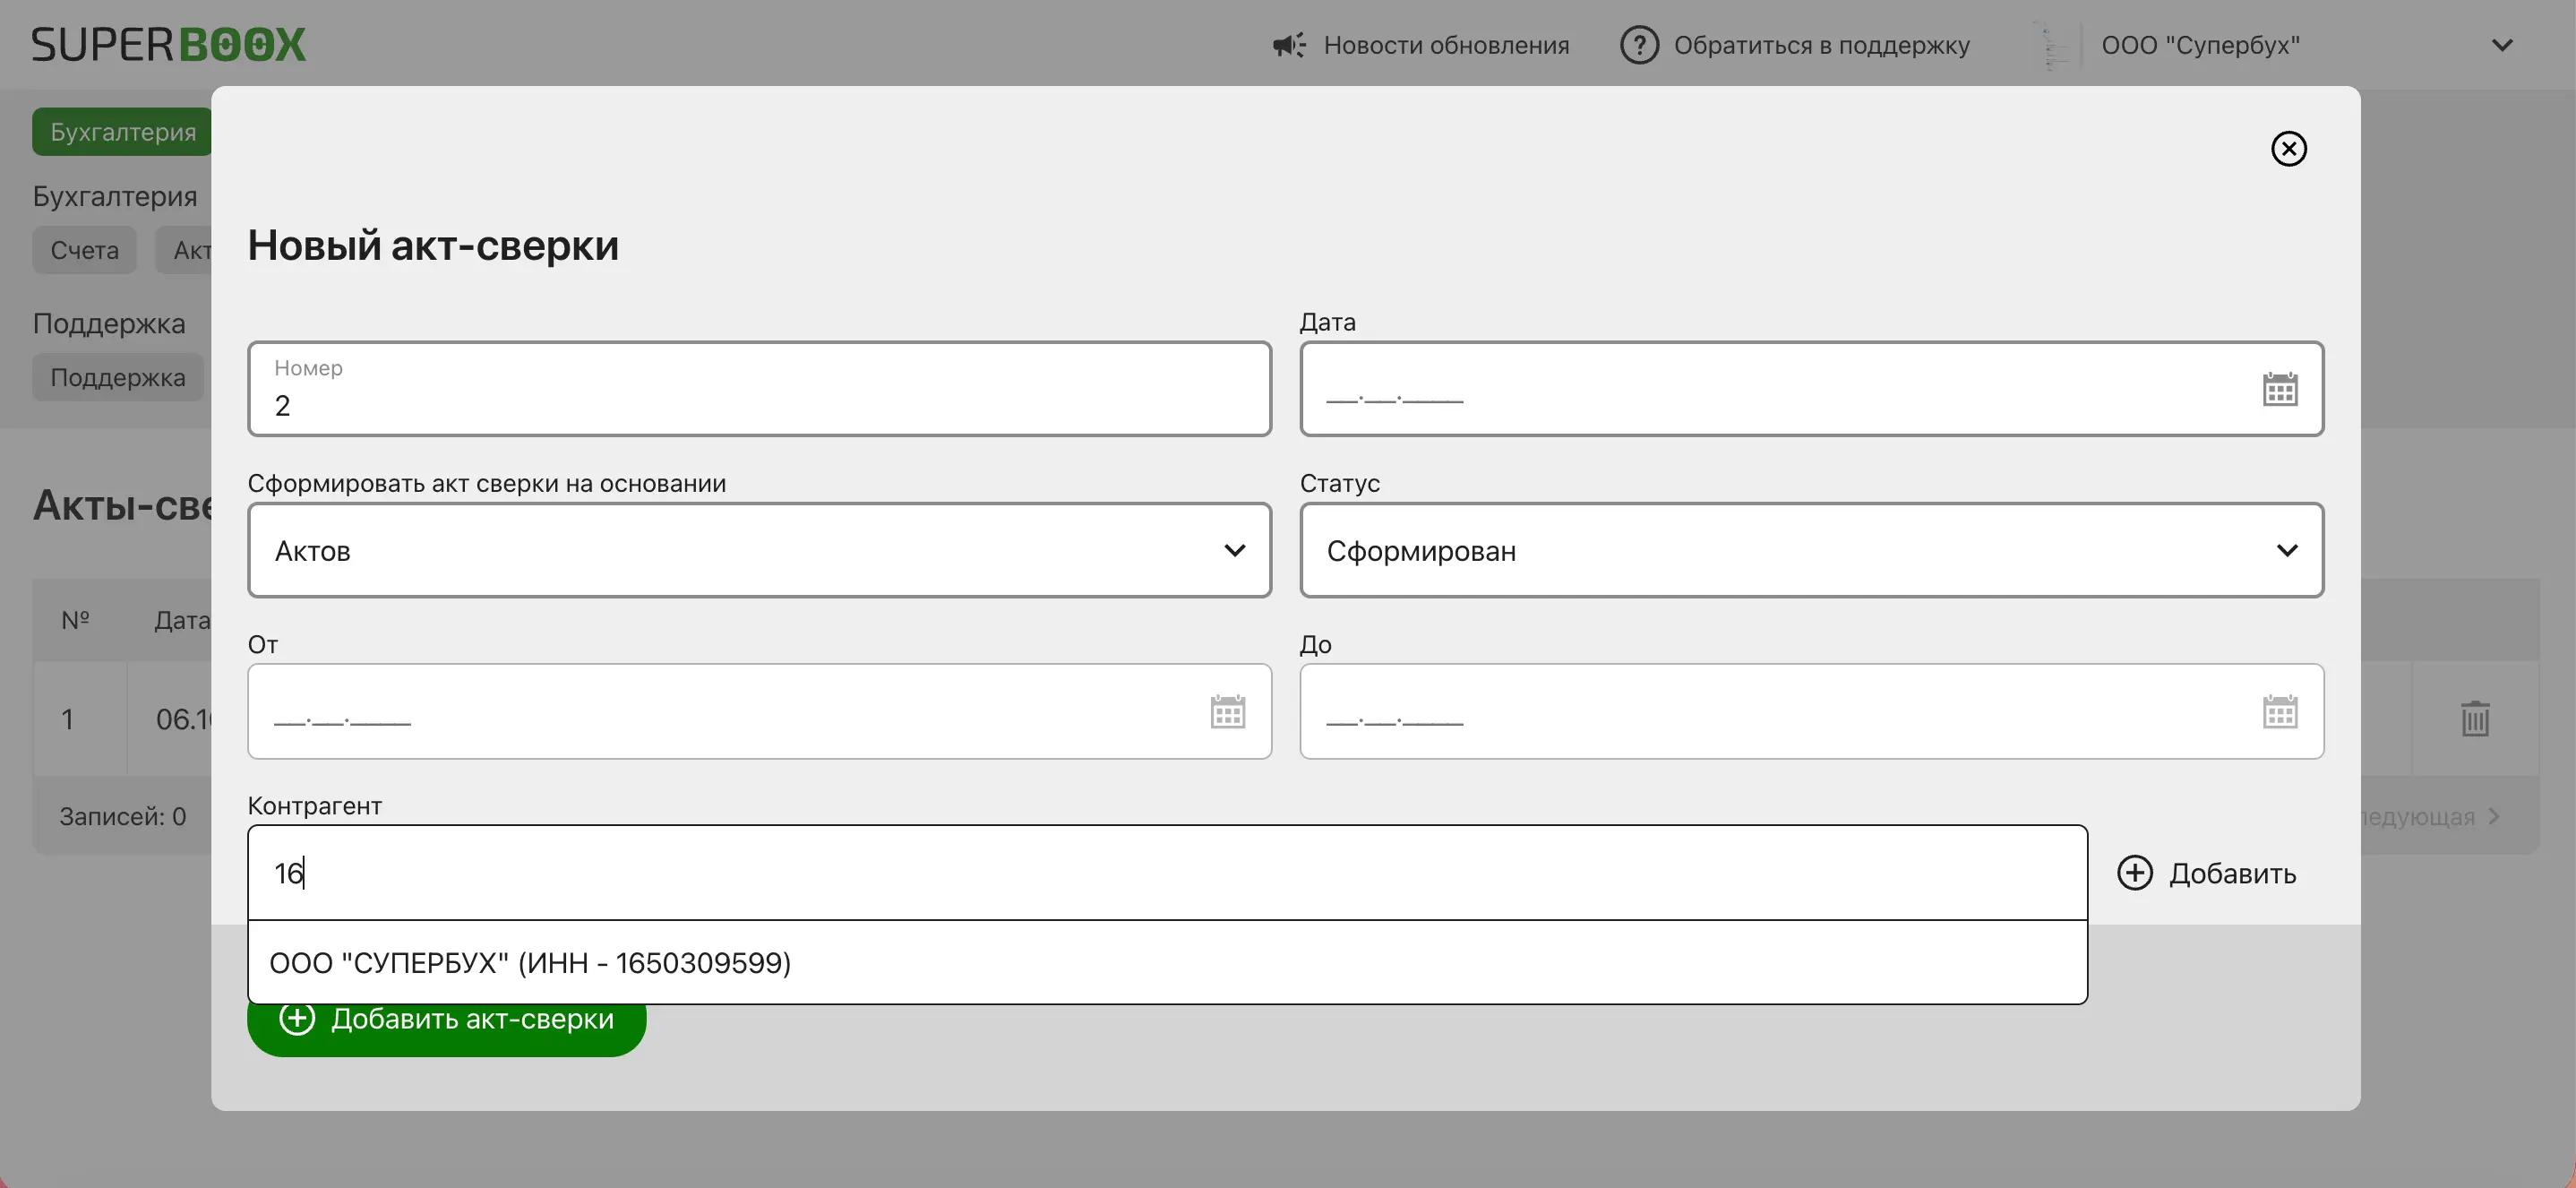
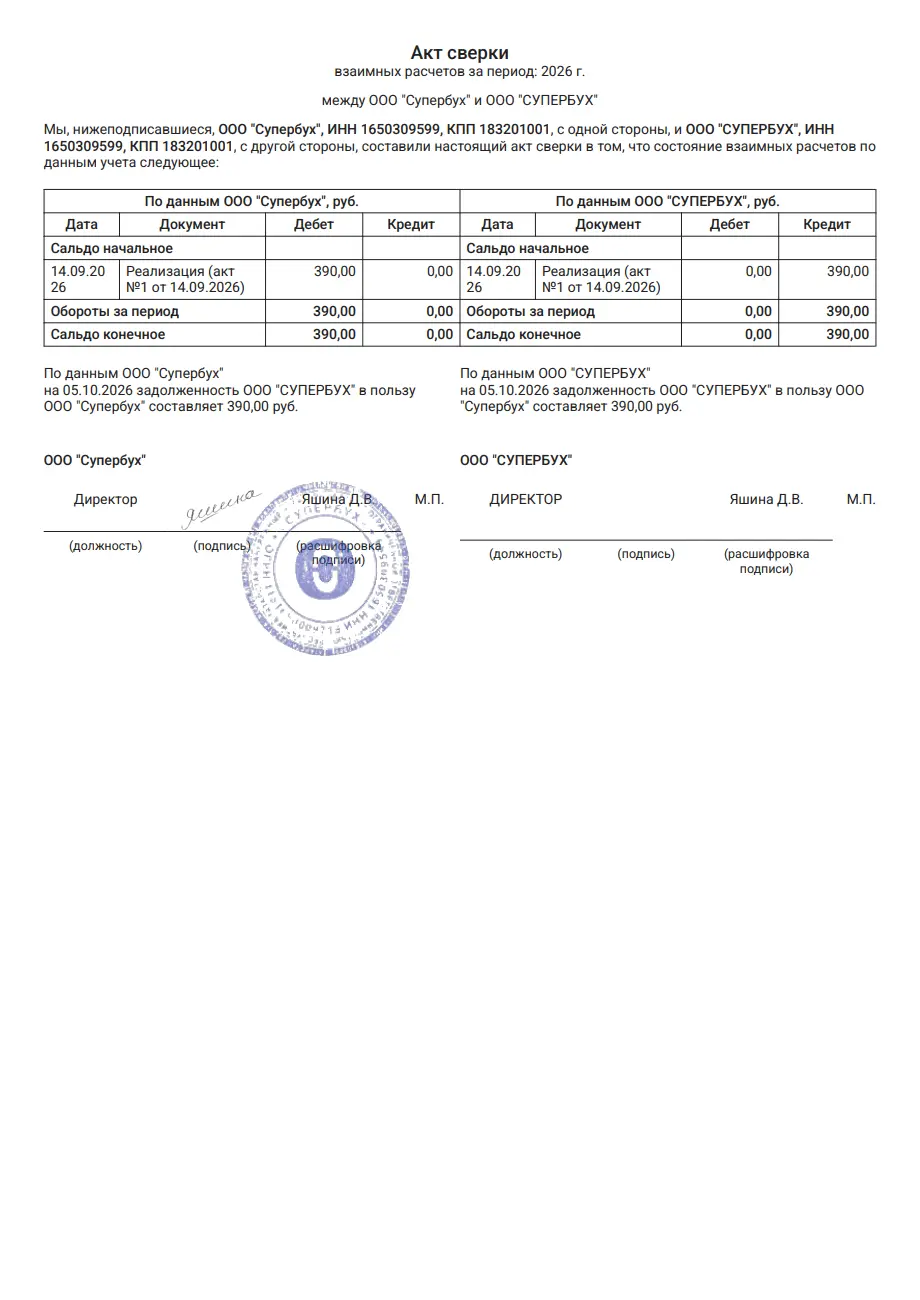
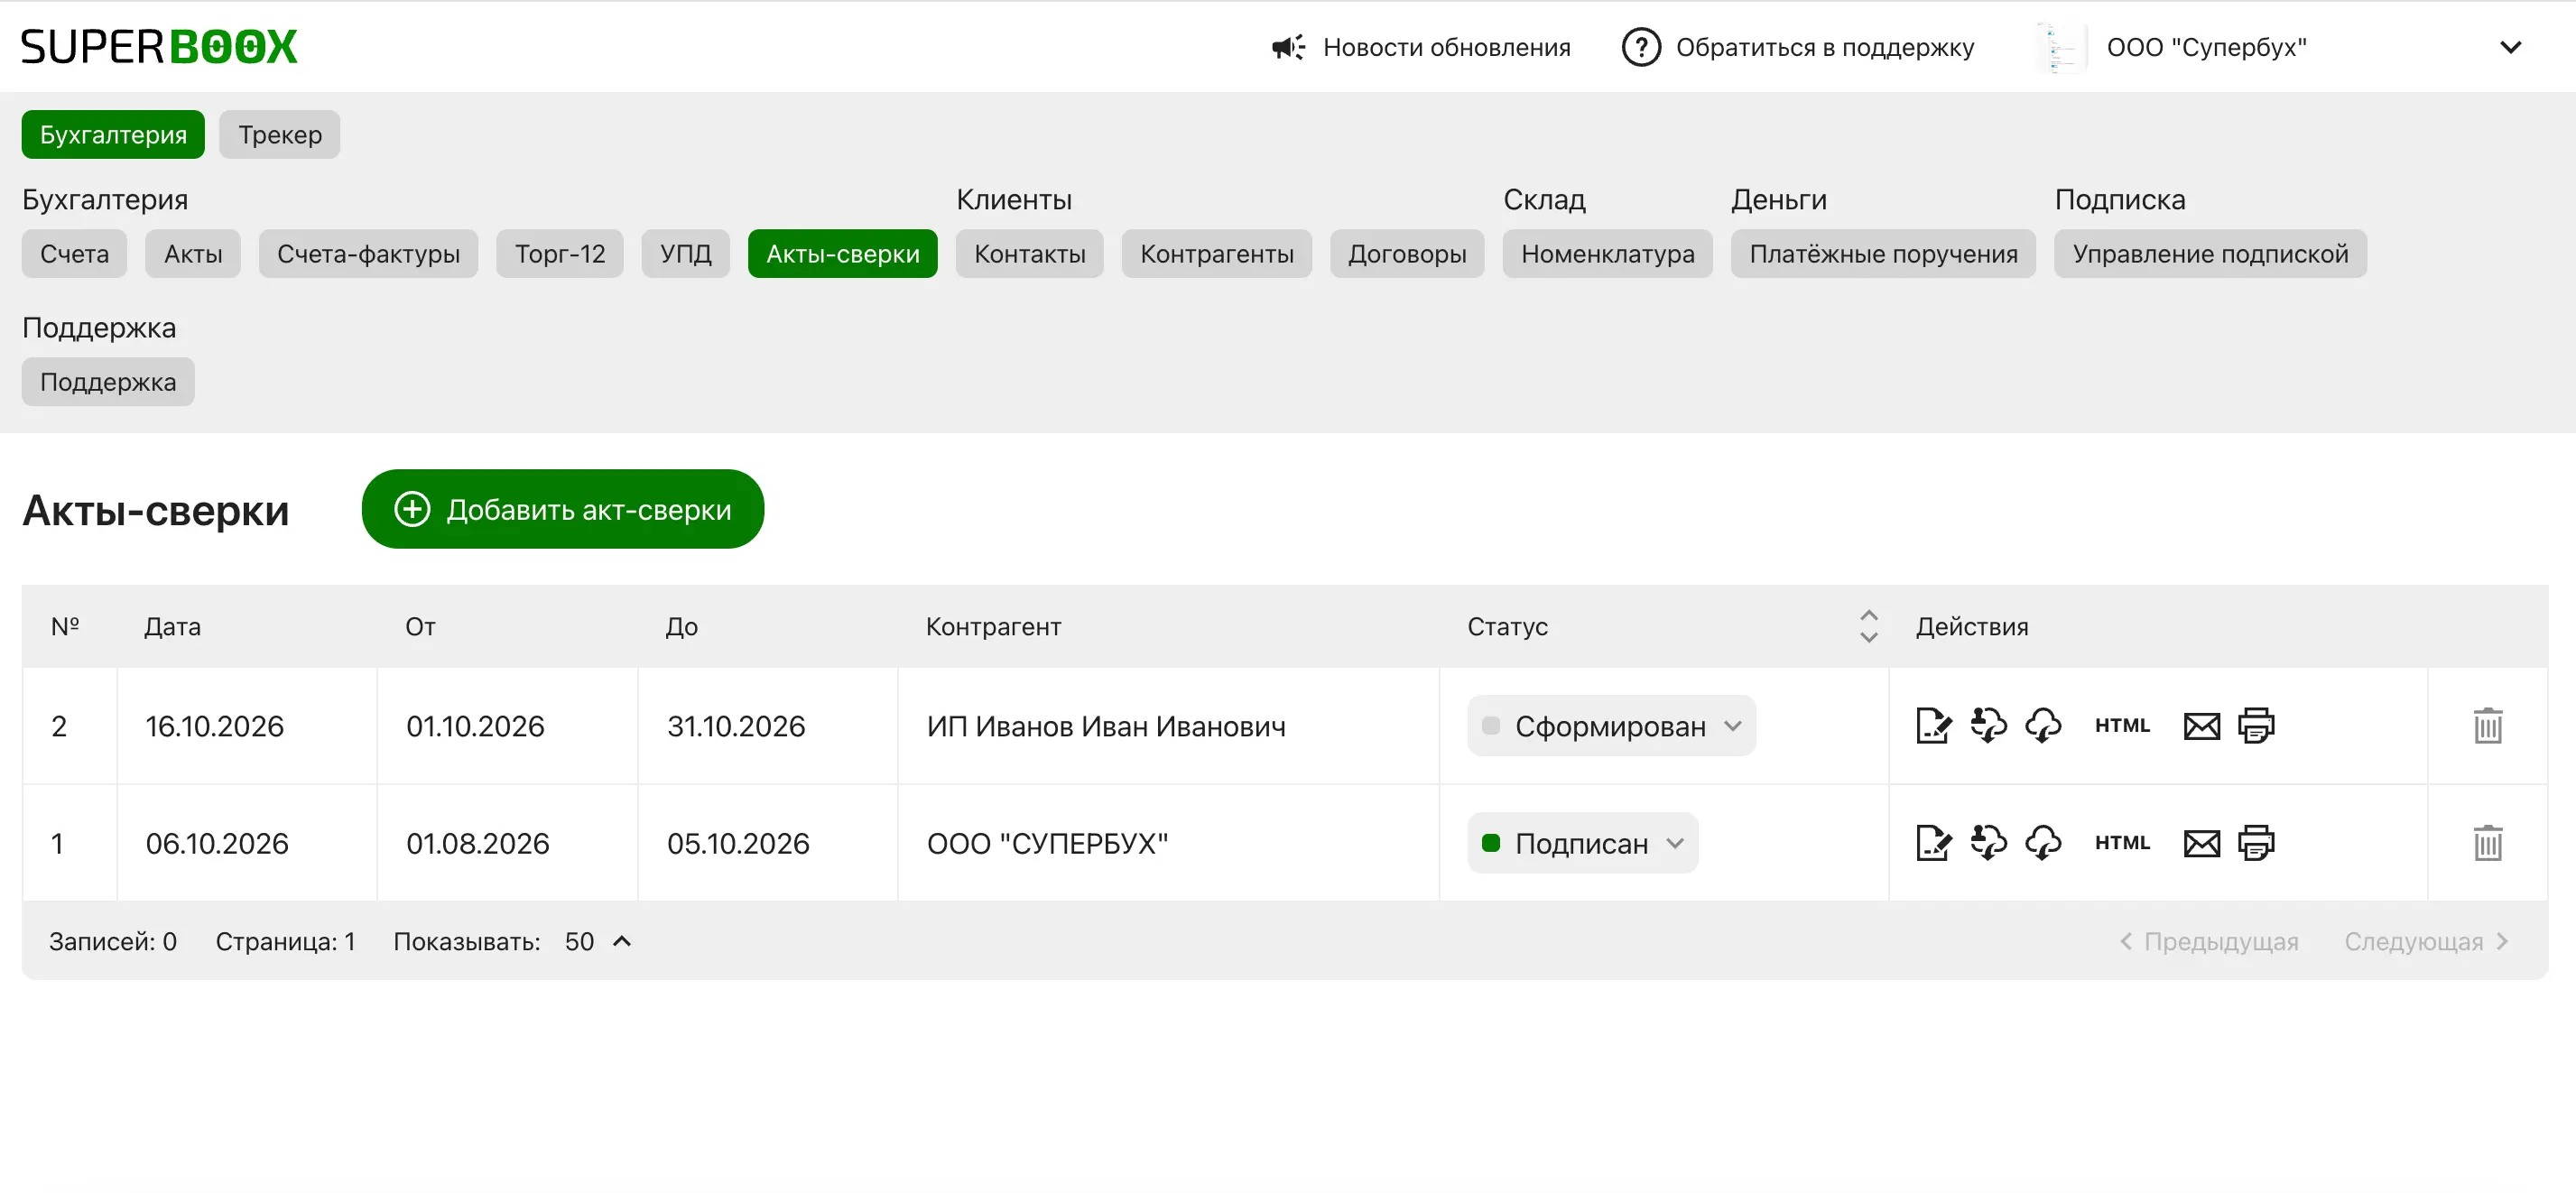
Сверку взаиморасчетов с контрагентами можно строить автоматически: в Superboox акт сверки формируется на основании актов или УПД, а данные партнеров хранятся в разделе управления контрагентами. Так выглядит акт сверки в сервисе:
5. Ускорение обслуживания покупателей
Оплата картой или смартфоном обычно занимает меньше времени, чем расчет наличными с пересчетом денег и выдачей сдачи.
При большом потоке посетителей это помогает сократить очереди и увеличить пропускную способность касс. Преимущество особенно заметно в супермаркетах, кафе быстрого обслуживания, на автозаправочных станциях и в других местах с интенсивным потоком покупателей.
6. Возможность принимать платежи дистанционно
Интернет-эквайринг позволяет продавать товары и услуги без физического присутствия покупателя. Клиент может оформить заказ и оплатить его через сайт, приложение или платежную ссылку.
Благодаря этому предприниматель может:
- принимать заказы круглосуточно;
- продавать товары покупателям из других регионов;
- получать предоплату за услуги;
- принимать оплату за бронирование и онлайн-записи;
- развивать интернет-магазин без открытия дополнительных торговых точек.
7. Повышение удобства и лояльности клиентов
Возможность выбрать подходящий способ оплаты улучшает покупательский опыт. Один клиент предпочитает банковскую карту, другой — смартфон, третий — QR-код через СБП.
Если бизнес поддерживает несколько способов расчета, покупателю проще завершить заказ. Это помогает формировать положительное впечатление о компании и повышать вероятность повторных обращений.
Итог: эквайринг помогает бизнесу расширить способы приема оплаты, упростить обслуживание покупателей и сократить часть операционных расходов. Однако полученные преимущества необходимо сопоставлять с комиссиями банков, стоимостью оборудования и другими затратами на обслуживание. Поэтому перед подключением стоит оценить предполагаемый объем безналичных платежей и рассчитать, насколько расходы на эквайринг оправданы для конкретного бизнеса.
Контакты клиентов и данные по сделкам лучше хранить в одном месте, а не в разных файлах.
Управляйте документами и контрагентами в одном сервисе
Superboox помогает малому бизнесу создавать документы, хранить информацию о контрагентах и работать с деловыми контактами онлайн.
Попробовать Superboox бесплатноМинусы эквайринга: какие недостатки нужно учитывать
Несмотря на удобство безналичной оплаты, эквайринг создает для бизнеса дополнительные расходы и требует соблюдения определенных технических и организационных условий. Предпринимателю приходится платить комиссию банку, следить за работоспособностью оборудования и учитывать особенности проведения возвратов.
Рассмотрим основные недостатки эквайринга, которые стоит оценить до подключения услуги.
1. Комиссия банка уменьшает выручку
За каждую операцию банк взимает комиссию. Ее размер зависит от вида эквайринга, оборота компании, сферы деятельности и условий договора.
Например, если покупатель оплатил товар на 10 000 рублей, а комиссия составляет 2%, банк удержит 200 рублей. На расчетный счет поступит 9 800 рублей.
При большом количестве операций расходы становятся заметными. Например, при безналичной выручке 500 000 рублей в месяц и комиссии 2% предприниматель заплатит банку 10 000 рублей без учета дополнительных расходов и НДС на услугу эквайринга.
С 1 января 2026 года услуги эквайринга облагаются НДС по ставке 22%. Поэтому при сравнении банковских тарифов необходимо уточнять, указана комиссия с НДС или без него.
2. Дополнительные расходы на оборудование и обслуживание
Для торгового эквайринга предпринимателю нужен платежный терминал. В зависимости от условий банка его можно приобрести, арендовать или получить в пользование по договору.
Помимо комиссии за операции, могут возникнуть расходы на:
- покупку или аренду POS-терминала;
- техническое обслуживание и ремонт оборудования;
- замену неисправного устройства;
- подключение и настройку терминала;
- оплату дополнительных услуг банка.
Для интернет-эквайринга вместо физического оборудования могут потребоваться расходы на интеграцию платежного модуля с сайтом и его техническую поддержку.
Поэтому перед подключением важно оценивать не только процент комиссии, но и полную стоимость обслуживания.
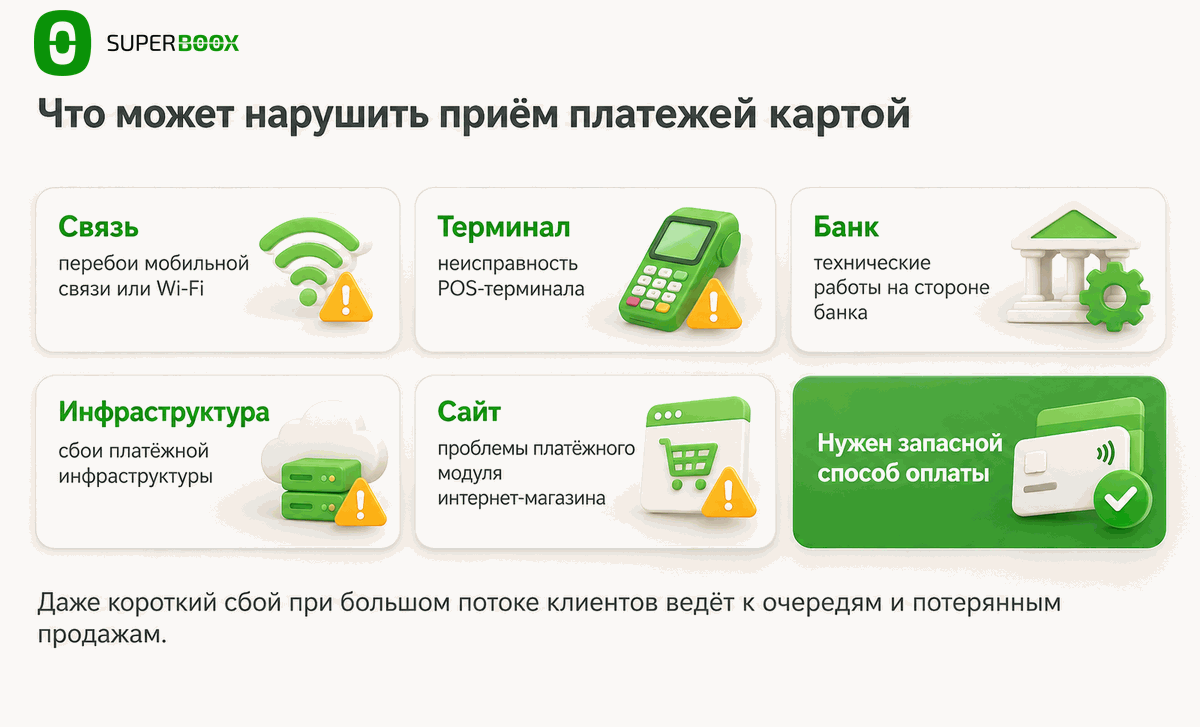
3. Зависимость от интернета и технического оборудования
Для проведения безналичных платежей необходима стабильная связь с платежной инфраструктурой. Если терминал потеряет соединение с интернетом, банк не сможет обработать запрос на оплату.
Проблемы могут возникнуть из-за:
- перебоев мобильной связи или Wi-Fi;
- неисправности POS-терминала;
- технических работ на стороне банка;
- сбоев платежной инфраструктуры;
- проблем с платежным модулем интернет-магазина.
В результате покупатель не сможет оплатить товар картой, а продавцу придется предложить альтернативный способ расчета. Для бизнеса с большим потоком клиентов даже кратковременный сбой может привести к задержкам обслуживания и потере части продаж.
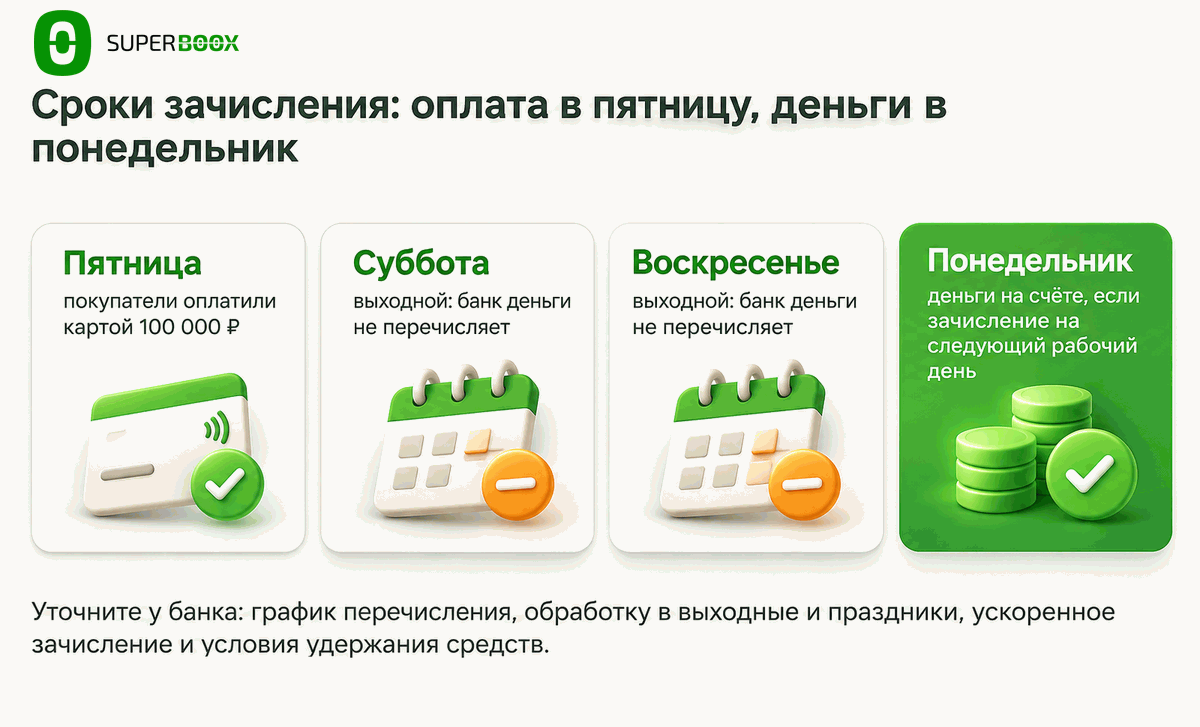
4. Необходимость учитывать сроки зачисления денег
После успешной оплаты деньги не всегда сразу поступают на расчетный счет предпринимателя. Между подтверждением операции и фактическим зачислением может пройти время.
Сроки определяются договором с банком и особенностями платежной обработки. Если средства перечисляются на следующий рабочий день или позже, предпринимателю приходится учитывать это при планировании денежных потоков.
Например, магазин получил в пятницу безналичную выручку на 100 000 рублей. Если договор предусматривает зачисление на следующий рабочий день, деньги могут поступить только в понедельник, если этот день рабочий.
Поэтому при выборе банка необходимо уточнить:
- график перечисления средств;
- сроки обработки операций в выходные и праздники;
- возможность ускоренного зачисления;
- условия удержания средств при проверках и спорных операциях.
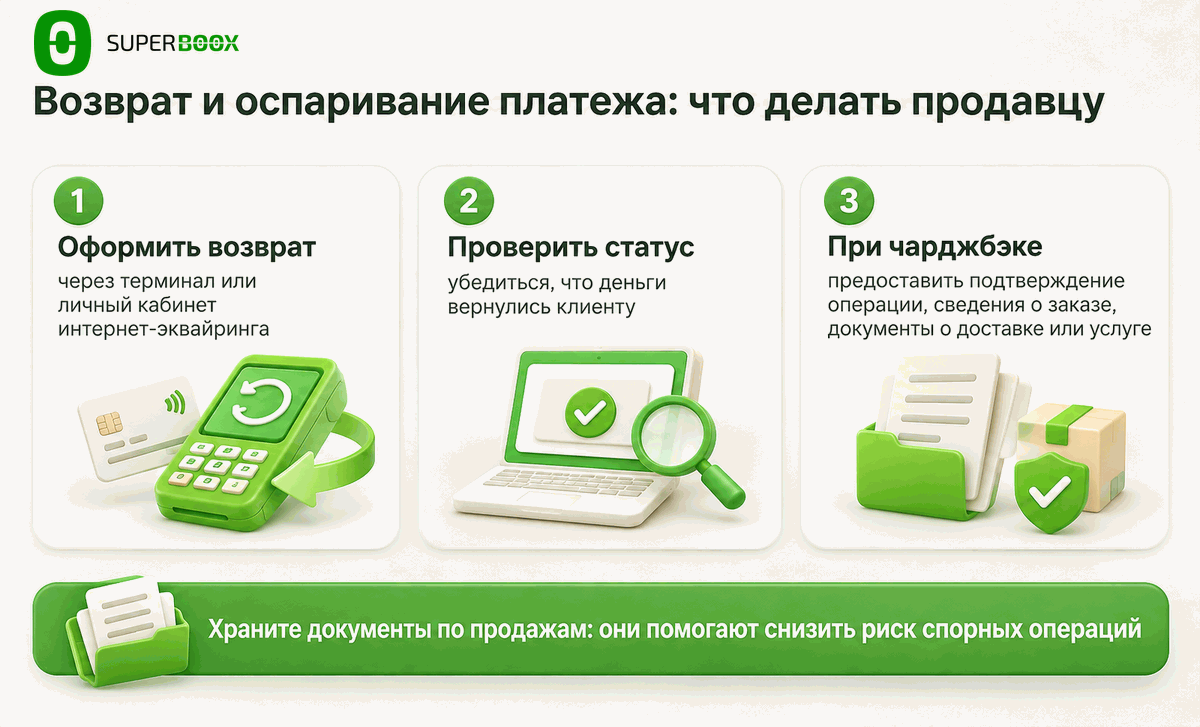
5. Сложности с возвратами и оспариванием платежей
При оплате картой возврат денег покупателю проводится через банк или платежный сервис. Продавцу необходимо оформить операцию возврата, проверить ее статус и убедиться, что средства действительно возвращены клиенту.
Дополнительные сложности возникают при оспаривании платежей (чарджбэках). Например, покупатель может заявить банку, что не совершал покупку или не получил оплаченный товар.
В такой ситуации продавцу может потребоваться предоставить подтверждение операции, сведения о заказе, документы об оказании услуги или доставке товара.
Чтобы снизить риск спорных операций, бизнесу необходимо сохранять документы по продажам, контролировать возвраты и соблюдать правила обработки платежей. Условия рассмотрения претензий и возможные комиссии следует проверять в договоре эквайринга.
Что может пойти не так, как долго идут деньги и что делать при возврате или споре, собрано на иллюстрациях.
6. Дополнительные требования к безопасности
Прием безналичных платежей предполагает обработку платежной информации и взаимодействие с банковской инфраструктурой. Поэтому предпринимателю необходимо использовать защищенные каналы передачи данных, соблюдать требования банка и правила работы с платежными инструментами.
Для интернет-магазинов особенно важна защита платежной формы и сайта от несанкционированного доступа.
При этом при использовании сертифицированного терминала или размещенной банком платежной страницы продавец обычно не получает полные реквизиты банковской карты покупателя. Это снижает объем данных, которые бизнесу приходится самостоятельно защищать.
7. Зависимость от условий банка
При подключении эквайринга предприниматель заключает договор с банком. В нем фиксируются тарифы, порядок расчетов, сроки зачисления денег и другие условия обслуживания.
В дальнейшем банк может изменить тарифы в предусмотренном договором порядке. Если предприниматель не отслеживает такие изменения, расходы на прием платежей могут вырасти.
Кроме того, переход к другому банку может потребовать повторного подключения оборудования, настройки интеграций и изменения платежных реквизитов на сайте.
Поэтому перед подписанием договора стоит проверить условия изменения тарифов, порядок расторжения соглашения и возможность переноса оборудования или платежного решения к другому поставщику.
Вывод: основные недостатки эквайринга связаны с дополнительными расходами, технической зависимостью и необходимостью контролировать проведение платежей. Для бизнеса с большим объемом безналичной выручки комиссия может составлять существенную статью расходов. Поэтому предпринимателю стоит заранее рассчитать стоимость обслуживания, сравнить предложения банков и предусмотреть альтернативные способы приема оплаты на случай технических сбоев.
Если сомневаетесь, нужен ли вашему бизнесу эквайринг и какой тариф выгоднее, это можно обсудить с экспертом.
Сколько стоит эквайринг для ИП и ООО в 2026 году
Стоимость эквайринга складывается из комиссии банка за проведение платежей и дополнительных расходов на оборудование, подключение и обслуживание. Единого тарифа для всех предпринимателей нет: банки устанавливают условия с учетом вида эквайринга, сферы деятельности, оборота и других параметров.
В 2026 году при расчете стоимости эквайринга необходимо учитывать еще одно изменение: с 1 января услуги эквайринга облагаются НДС по ставке 22%. Ранее действовавшее освобождение от НДС отменено. Налог начисляется на стоимость банковской услуги, а не на всю сумму покупки.
Из чего складывается стоимость эквайринга
Основные расходы предпринимателя включают:
- Комиссию за проведение платежей. Банк удерживает установленный процент от каждой операции. Например, при комиссии 2% с покупки на 5 000 рублей стоимость услуги составит 100 рублей без учета НДС.
- Аренду или покупку терминала. При торговом эквайринге банк может предоставить оборудование в аренду или предложить приобрести его отдельно.
- Обслуживание оборудования. В зависимости от договора могут взиматься платежи за техническую поддержку, ремонт и замену терминала.
- Подключение и интеграцию. Для интернет-эквайринга могут потребоваться расходы на настройку платежного модуля и его интеграцию с сайтом или учетной системой.
- Дополнительные услуги. Например, обслуживание нескольких торговых точек, дополнительные платежные инструменты или расширенная техническая поддержка.
Не все перечисленные расходы обязательны. Некоторые банки предоставляют терминалы бесплатно при соблюдении условий по обороту или подключении определенного пакета услуг.
Сколько составляет комиссия за эквайринг в 2026 году
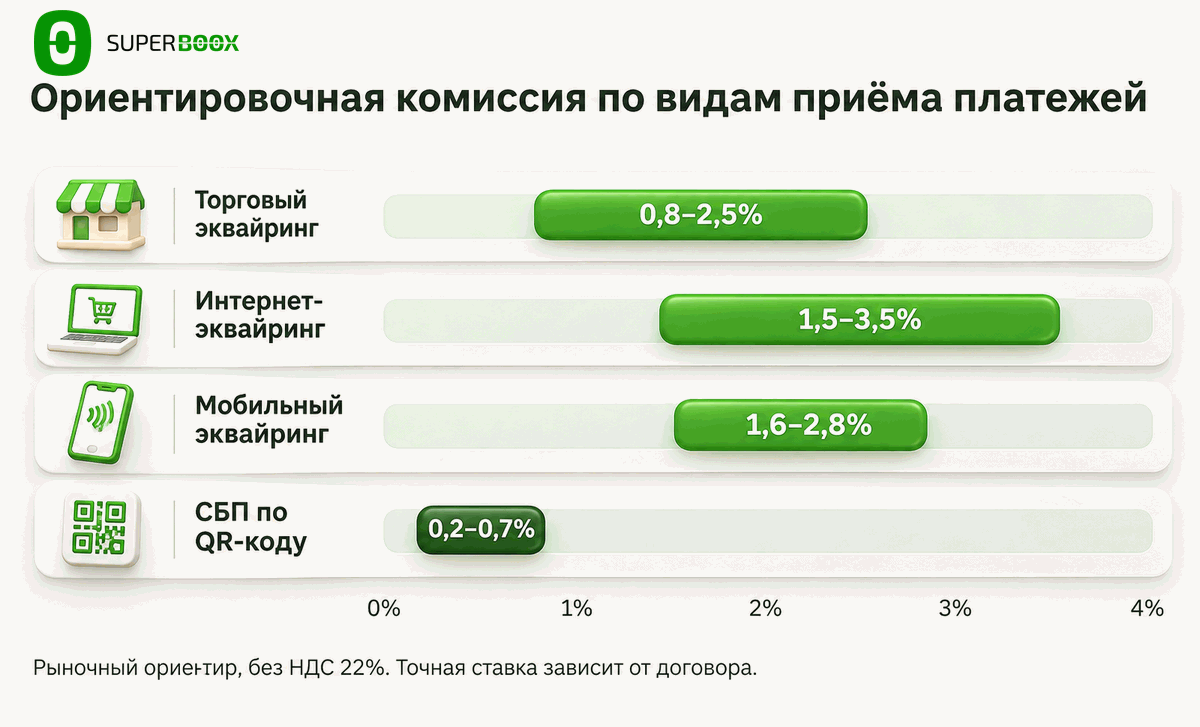
Размер комиссии зависит от способа приема платежей. В качестве рыночного ориентира можно использовать следующие диапазоны:
| Вид приема платежей | Ориентировочная комиссия |
|---|---|
| Торговый эквайринг | 0,8–2,5% |
| Интернет-эквайринг | 1,5–3,5% |
| Мобильный эквайринг | 1,6–2,8% |
| Оплата через СБП по QR-коду | 0,2–0,7% |
Это ориентировочные ставки, а не единый тариф банков. Конкретная комиссия определяется договором, оборотом, категорией бизнеса и условиями обслуживания.
Для сравнения, в опубликованных тарифах отдельных банков в 2026 году встречаются следующие предложения:
- ПСБ — торговый эквайринг от 0,9% по акционному предложению и от 0,95% по комбинированной схеме.
- Т-Банк — торговый эквайринг от 1,79% в пакетной схеме для бизнеса с большими оборотами.
- Альфа-Банк — торговый эквайринг от 1,5% по опубликованным предложениям.
При сравнении тарифов необходимо проверять, включен ли НДС в указанную ставку. Если банк указывает комиссию без НДС, с 2026 года к ней добавляется налог 22%.
Как учитывать НДС при расчете стоимости эквайринга
С 1 января 2026 года услуги эквайринга облагаются НДС по ставке 22%. Изменение предусмотрено Федеральным законом от 28.11.2025 № 425-ФЗ, которым отменено освобождение соответствующих услуг от налогообложения.
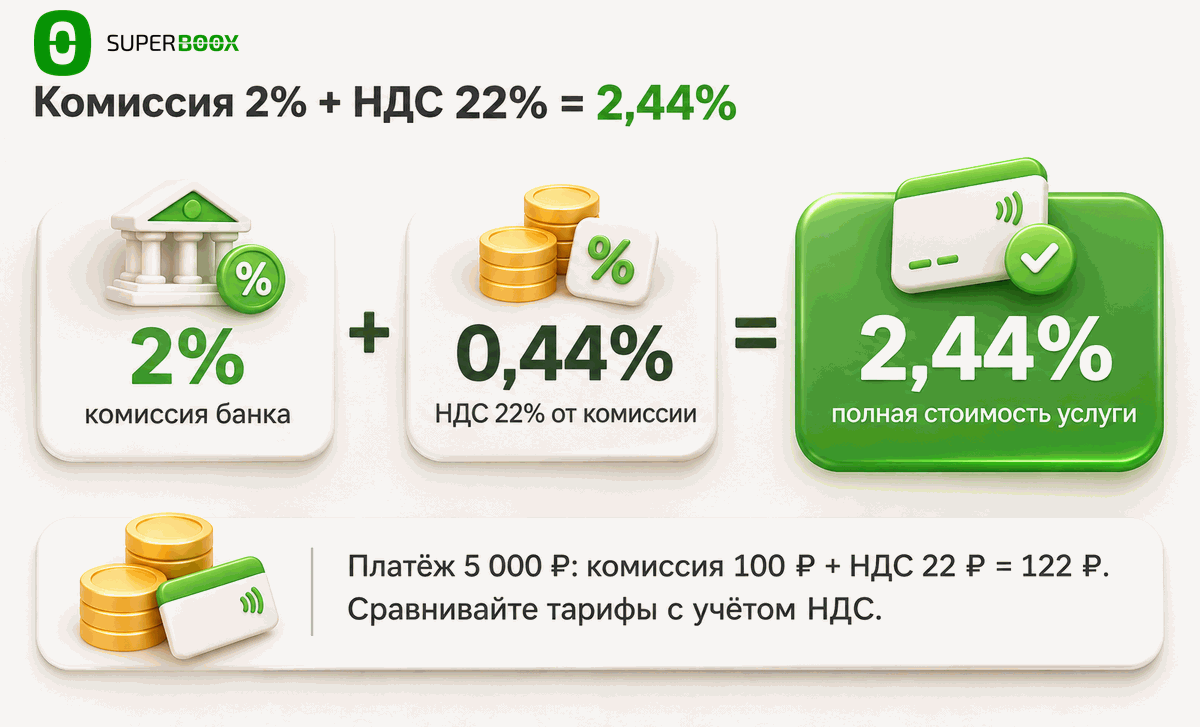
Налог начисляется на комиссию банка. Например, если тариф составляет 2% без НДС, фактические расходы на обслуживание одной операции составят 2,44% от суммы платежа:
- Комиссия банка — 2%.
- НДС — 22% от комиссии, то есть 0,44% от суммы платежа.
- Общая стоимость услуги — 2,44%.
Для предпринимателя это означает, что при выборе банка нужно сравнивать итоговую стоимость обслуживания, а не только рекламируемый процент комиссии.
Подробнее о том, как считать налог, — в статье Как рассчитать НДС: пошаговое руководство с формулами и примерами. А как расходы на эквайринг соотносятся с комиссией и НДС, показано на иллюстрациях.
Пример: сколько стоит эквайринг при выручке 500 000 рублей
Рассмотрим расходы небольшого магазина, который за месяц получил 500 000 рублей выручки. Из них 80% покупатели оплатили банковскими картами, остальные 20% — наличными или другими способами.
Исходные данные:
- Общая выручка — 500 000 рублей.
- Безналичная выручка по картам — 400 000 рублей.
- Комиссия банка — 2% без НДС.
- Ставка НДС на услугу — 22%.
Расчет расходов:
| Показатель | Расчет | Сумма |
|---|---|---|
| Безналичная выручка | 500 000 × 80% | 400 000 ₽ |
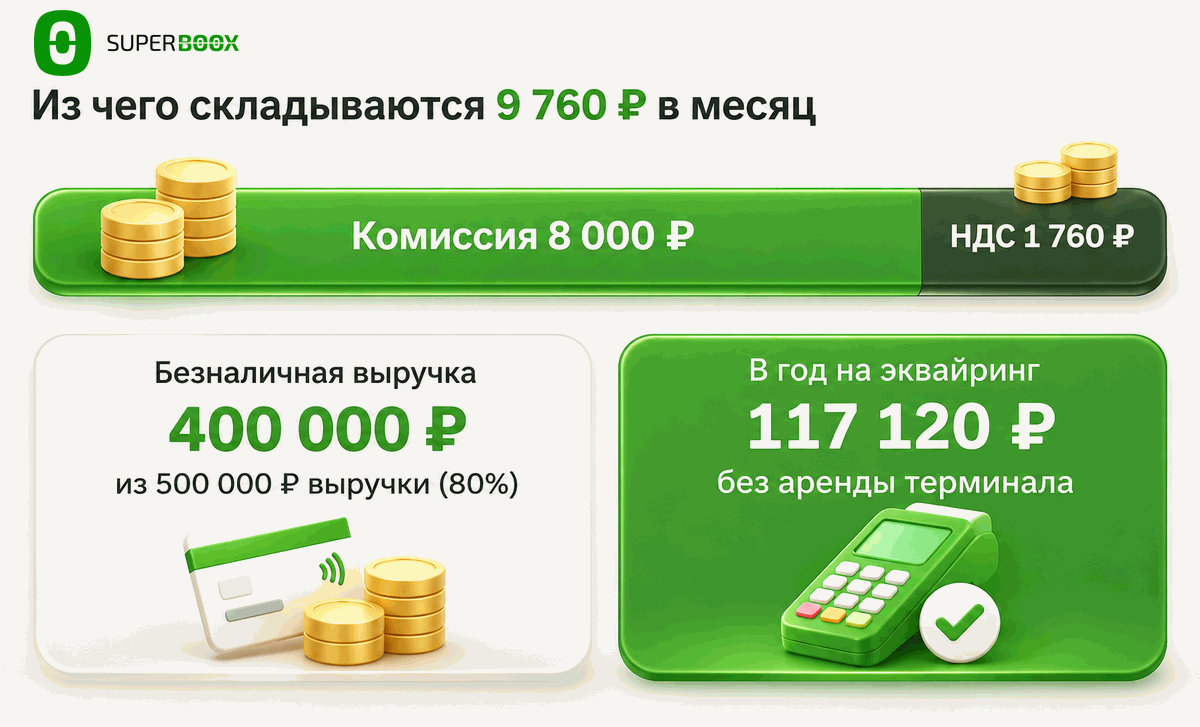
| Комиссия банка | 400 000 × 2% | 8 000 ₽ |
| НДС на комиссию | 8 000 × 22% | 1 760 ₽ |
| Итого расходы | 8 000 + 1 760 | 9 760 ₽ |
Таким образом, при указанных условиях магазин заплатит за эквайринг 9 760 рублей в месяц. Это 2,44% от суммы карточных платежей.
Если банк дополнительно взимает плату за аренду терминала, ее нужно прибавить к полученной сумме.
Сколько стоит прием платежей через СБП
Альтернатива карточному эквайрингу — прием оплаты через Систему быстрых платежей. Банк России устанавливает предельные комиссии для бизнеса в зависимости от категории операции:
| Категория платежей | Комиссия | Максимум за операцию |
|---|---|---|
| Жилищно-коммунальные услуги | 0,2% | 10 ₽ |
| Отдельные социально значимые категории | 0,4% | 1 500 ₽ |
| Остальные категории | 0,7% | 1 500 ₽ |
К льготной категории со ставкой 0,4% относятся, в частности, розничная торговля товарами повседневного спроса, медицинские и образовательные услуги, транспорт и некоторые другие направления.
Если магазин из предыдущего примера принимает те же 400 000 рублей через СБП и относится к категории со ставкой 0,7%, комиссия составит:
400 000 × 0,7% = 2 800 рублей.
Разница с карточным эквайрингом составит 6 960 рублей в месяц (9 760 − 2 800).
Это сравнение показывает потенциальную экономию, но не означает, что СБП полностью заменяет карточные платежи: покупатели могут предпочитать разные способы оплаты.
Отличается ли стоимость эквайринга для ИП и ООО
Банки обычно устанавливают тарифы не столько по организационно-правовой форме бизнеса, сколько по другим параметрам:
- сфере деятельности и категории торговой точки;
- ежемесячному обороту;
- количеству и типу терминалов;
- доле безналичных платежей;
- необходимости принимать оплату через интернет;
- условиям обслуживания расчетного счета.
Поэтому ИП и ООО с одинаковым оборотом и видом деятельности могут получить сопоставимые предложения. При этом окончательная стоимость зависит от индивидуальных условий договора.
Можно ли принять НДС по эквайрингу к вычету
Если предприниматель или организация применяет общие ставки НДС 22% или 10%, уплаченный банку НДС по услуге эквайринга можно принять к вычету при соблюдении требований НК РФ. Для этого необходимы надлежащие документы от банка и использование услуги в облагаемой НДС деятельности.
Если бизнес применяет УСН и освобожден от НДС либо использует специальные ставки 5% или 7%, входной НДС к вычету не принимается. В таком случае налог становится частью расходов на обслуживание эквайринга.
Итог: стоимость эквайринга для ИП и ООО в 2026 году зависит от объема безналичных платежей, выбранного способа приема оплаты и тарифа банка. При выборе предложения нужно учитывать не только комиссию, но и НДС, аренду оборудования, обслуживание и дополнительные платежи. Для снижения расходов полезно сравнить карточный эквайринг с приемом оплаты через СБП и рассчитать затраты на основании фактической выручки.
Следить за тем, как поступления и расходы влияют на прибыль, помогает акция Superboox — подробности ниже.
Пример расчета: сколько бизнес теряет на комиссии эквайринга
Рассмотрим небольшой магазин с месячной выручкой 500 000 рублей. Предположим, что 80% покупок клиенты оплачивают банковскими картами, а комиссия банка составляет 2% без НДС.
Исходные данные:
- Выручка за месяц — 500 000 рублей.
- Доля безналичных платежей — 80%.
- Комиссия банка — 2%.
- НДС на услугу эквайринга — 22%.
Рассчитаем расходы:
- Сумма безналичных платежей: 500 000 × 80% = 400 000 рублей.
- Комиссия банка: 400 000 × 2% = 8 000 рублей.
- НДС на комиссию: 8 000 × 22% = 1 760 рублей.
- Общие расходы: 8 000 + 1 760 = 9 760 рублей.
Расходы на эквайринг за месяц
Общая сумма расходов: 9 760 рублей
- Комиссия банка (2%): 8 000 рублей.
- НДС на комиссию (22%): 1 760 рублей.
- Итого расходы: 9 760 рублей.
- Доля расходов от безналичной выручки: 2,44%.
Расчет: 400 000 × 2,44% = 9 760 рублей.
Сравнение расходов на 400 000 ₽ безналичной выручки в месяц:
Таким образом, магазин тратит на эквайринг 9 760 рублей ежемесячно или 117 120 рублей в год. Расчет не учитывает аренду терминала и другие дополнительные платежи.
Если использовать оплату через СБП с комиссией 0,7%, расходы на те же 400 000 рублей составят 2 800 рублей. Экономия — 6 960 рублей в месяц.
Вывод: комиссия эквайринга напрямую уменьшает сумму, остающуюся у бизнеса после приема платежей. Поэтому предпринимателю стоит учитывать ее при расчете расходов и сравнении банковских предложений.
Как отличать постоянные расходы от переменных и считать, сколько остаётся прибыли, разбираем в статье Куда уходят деньги бизнеса: как разделить затраты на постоянные и переменные и поднять прибыль.
Обязательно ли подключать эквайринг по закону
Нет, закон не обязывает каждый бизнес подключать именно банковский эквайринг. Но отдельные продавцы обязаны обеспечить покупателям возможность безналичной оплаты.
По статье 16.1 Закона РФ «О защите прав потребителей» продавец должен принимать к оплате национальные платежные инструменты, если его выручка за предыдущий календарный год превышает 20 млн рублей. При этом обязанность не распространяется на торговые объекты, где нет доступа к интернету и отсутствует техническая возможность принимать безналичные платежи.
Порог в 20 млн рублей рассчитывают по выручке за предыдущий календарный год. Например, при проверке обязанности в 2026 году учитывают выручку за 2025 год. Есть и дополнительные исключения: продавец не обязан обеспечивать оплату национальными платежными инструментами в торговой точке, если ее выручка за предыдущий год составила менее 5 млн рублей. Освобождение также действует, если в месте оплаты нет доступа к мобильной связи и интернету.
Кратко, когда у продавца появляется обязанность обеспечить безналичную оплату:
| Ситуация | Что требуется |
|---|---|
| Выручка за предыдущий год свыше 20 млн ₽ | Принимать к оплате национальные платежные инструменты |
| Выручка торговой точки за предыдущий год менее 5 млн ₽ или нет доступа к мобильной связи и интернету | Обязанность не возникает |
| Выручка за 2025 год свыше 120 млн ₽ и договор со значимым банком на 1 января 2026 года | С 1 сентября 2026 года принимать также цифровые рубли |
| Остальные ИП и ООО | Подключать эквайринг не обязательно, но можно |
Правовая основа: ст. 16.1 Закона РФ от 07.02.1992 № 2300-1 «О защите прав потребителей»; Федеральный закон от 28.11.2025 № 425-ФЗ (НДС на услуги эквайринга).
Что изменилось в 2026 году
С 1 сентября 2026 года для части бизнеса появилась дополнительная обязанность — принимать оплату цифровыми рублями. На первом этапе она касается продавцов с выручкой за 2025 год более 120 млн рублей, которые на 1 января 2026 года имели договор о приеме электронных средств платежа с банком, признанным Банком России значимым на рынке платежных услуг. Это требование распространяется на расчеты с гражданами за товары и услуги для личных нужд.
Таким образом, ИП и ООО не обязаны подключать именно эквайринг. Но если бизнес подпадает под требования закона, он должен обеспечить предусмотренные способы безналичной оплаты. На практике для приема платежей картами обычно заключают договор эквайринга с банком.
При этом нельзя устанавливать разные цены на один и тот же товар или услугу в зависимости от способа оплаты — наличными или картой.
Отдельный вопрос — применение кассы при оплате картой: об этом рассказываем в статье Требования к онлайн-кассе в 2026 году: кто обязан её применять и какие штрафы за нарушения. Тем, кто принимает часть оплаты по реквизитам, пригодится инструкция «Как создать счет на оплату».
Выставляйте счета на оплату онлайн в Superboox
Создавайте счета для клиентов, указывайте реквизиты и суммы к оплате. Готовый документ можно отправить контрагенту.
Попробовать бесплатноКак выбрать эквайринг для своего бизнеса
При выборе эквайринга предпринимателю нужно учитывать не только размер комиссии, но и способ приема платежей, стоимость оборудования, сроки зачисления денег и условия обслуживания. Выгодный тариф не всегда означает минимальные расходы: дополнительные платежи за терминал, обслуживание или возврат операций могут увеличить итоговую стоимость.
Перед подключением эквайринга оцените несколько параметров.
1. Способ приема платежей
Выбирайте формат с учетом того, как клиенты покупают ваши товары или услуги:
- Торговый эквайринг — для магазинов, кафе, салонов и других точек продаж. Оплата проходит через POS-терминал.
- Интернет-эквайринг — для интернет-магазинов, онлайн-сервисов и компаний, принимающих оплату на сайте.
- Мобильный эквайринг — для курьеров, выездных специалистов и небольших торговых точек. Для приема платежей используют мобильный терминал или смартфон с поддержкой соответствующей технологии.
- QR-эквайринг — для бизнеса, которому удобно принимать оплату по QR-коду. В некоторых случаях такой способ обходится дешевле карточного эквайринга.
2. Размер комиссии
Сравните процент, который банк удерживает с каждой операции. Уточните, зависит ли ставка от оборота, вида деятельности, платежной системы и способа оплаты. При небольшом обороте также проверьте, есть ли минимальная ежемесячная плата.
Например, при обороте 500 000 рублей в месяц комиссия 1,5% составит 7 500 рублей, а 2% — 10 000 рублей. Разница — 2 500 рублей ежемесячно.
3. Стоимость и условия аренды оборудования
Если нужен терминал, выясните, можно ли получить его бесплатно или придется платить за аренду либо покупку. Уточните стоимость обслуживания, ремонта и замены устройства. Для интернет-эквайринга проверьте, входит ли подключение платежного модуля в тариф.
4. Сроки зачисления денег
Узнайте, когда банк перечисляет выручку на расчетный счет: в день оплаты, на следующий рабочий день или по другому графику. Для бизнеса с небольшим запасом оборотных средств скорость зачисления может иметь большое значение.
5. Интеграция с кассой и учетными системами
Проверьте совместимость эквайринга с онлайн-кассой, товароучетной программой, CRM и интернет-магазином. Если платежи автоматически передаются в учетную систему, предпринимателю проще контролировать выручку и сверять операции.
6. Условия возврата и отмены платежей
Уточните, как оформляются возвраты покупателям, сколько времени занимает перечисление денег и возвращает ли банк комиссию при отмене операции. Также проверьте условия работы с оспариванием платежей и чарджбэками.
7. Дополнительные платежи и обслуживание
Изучите договор и тарифы. Помимо комиссии за операции, могут взиматься плата за обслуживание терминала, подключение, техническую поддержку и дополнительные услуги. Уточните, есть ли ограничения по минимальному обороту и штрафы за расторжение договора.
8. Репутация банка и качество поддержки
Выбирайте банк или платежного провайдера с понятными условиями обслуживания и оперативной технической поддержкой. При сбоях в работе терминала или интернет-оплаты задержки могут привести к потере продаж.
Чек-лист: что проверить перед подписанием договора эквайринга
Как сравнить предложения банков
Перед подключением запросите тарифы у нескольких банков и рассчитайте расходы с учетом предполагаемого оборота. Сравнивать нужно не только процент комиссии, но и полную стоимость обслуживания.
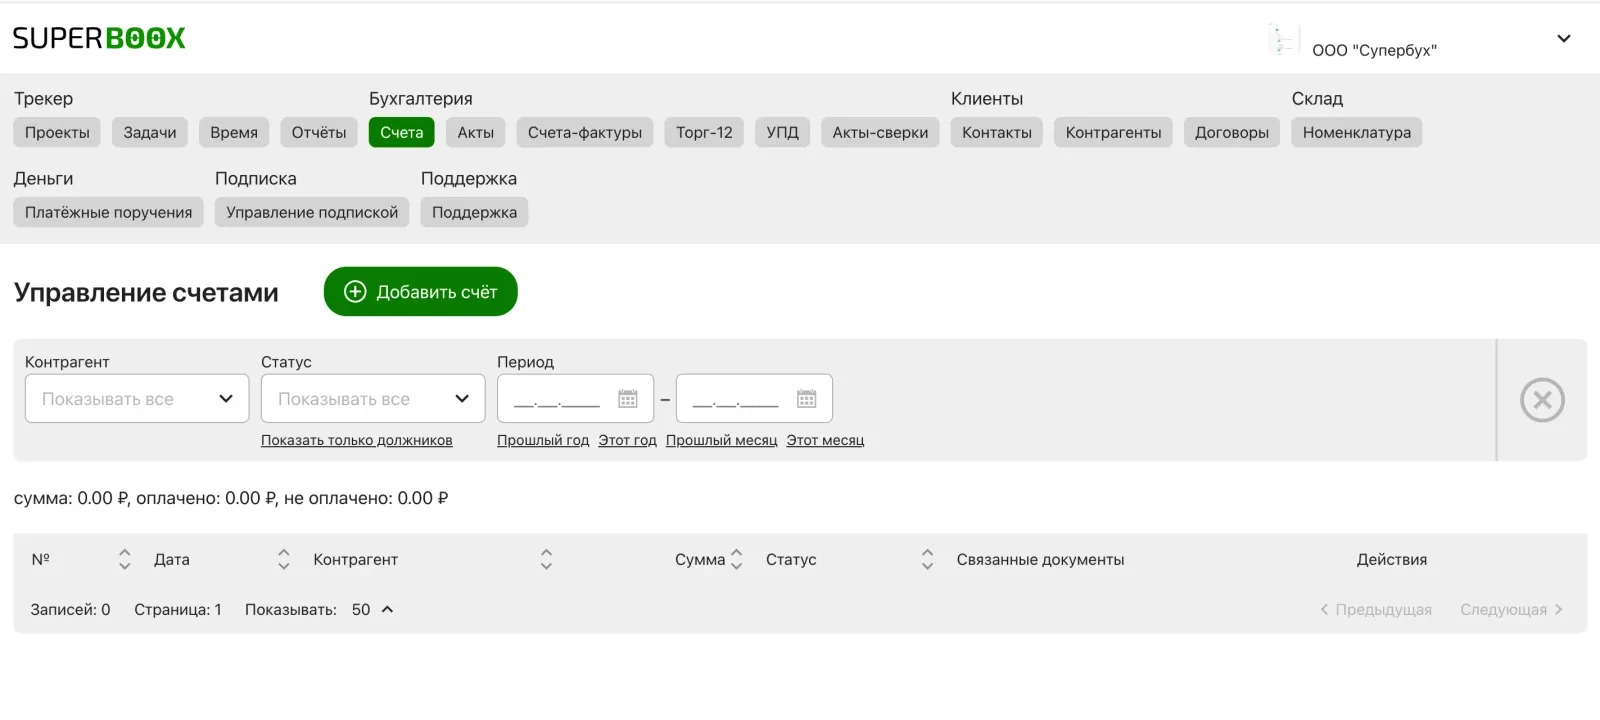
Часть клиентов может платить не картой, а по счету, и тогда расчеты проходят через банк иначе. Как выставить счет в сервисе и отправить его клиенту, показано на скриншотах, а о том, что удобнее — счет в банке или в отдельном сервисе, читайте в статье Счета в интернет-банке или в отдельном сервисе: что удобнее ИП и ООО в 2026 году.
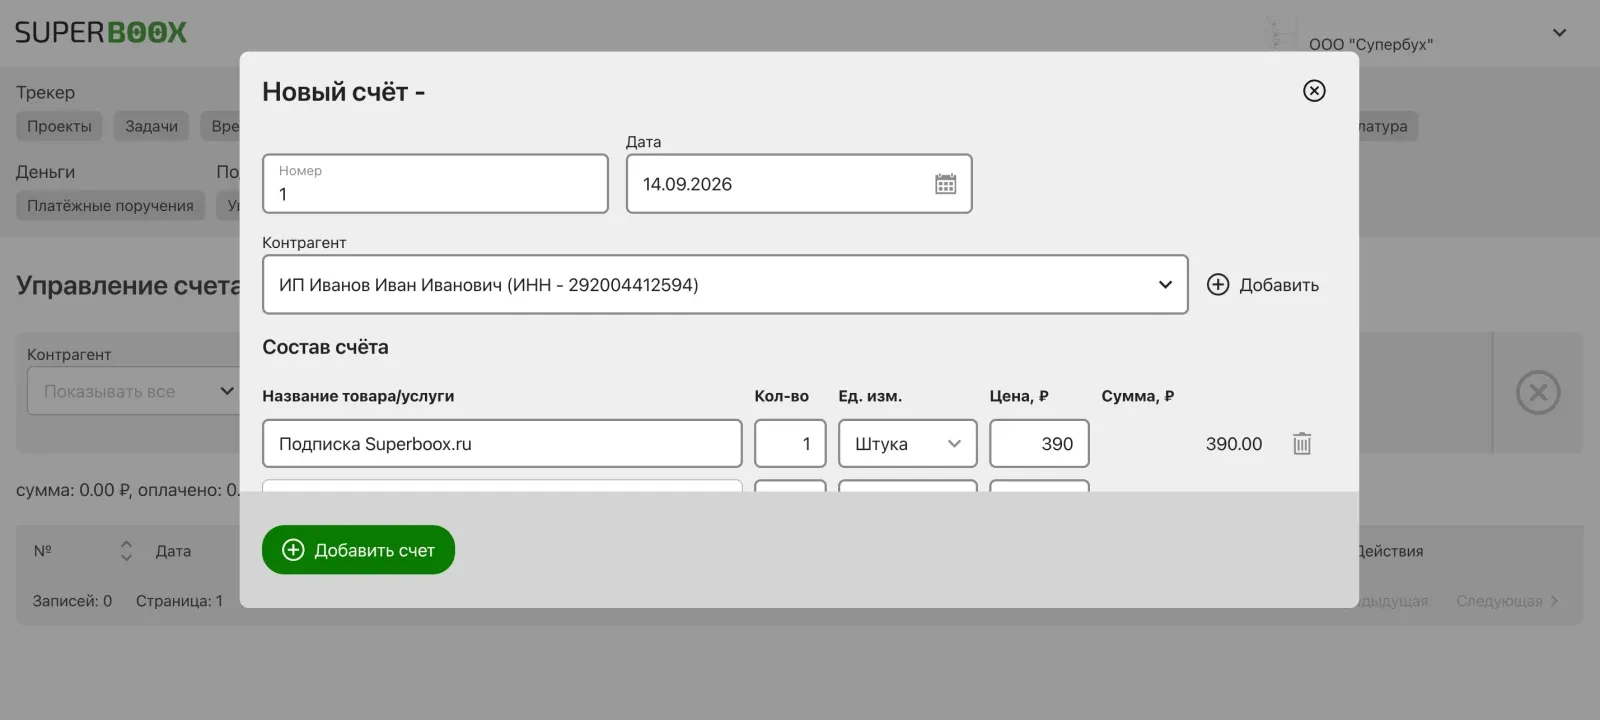
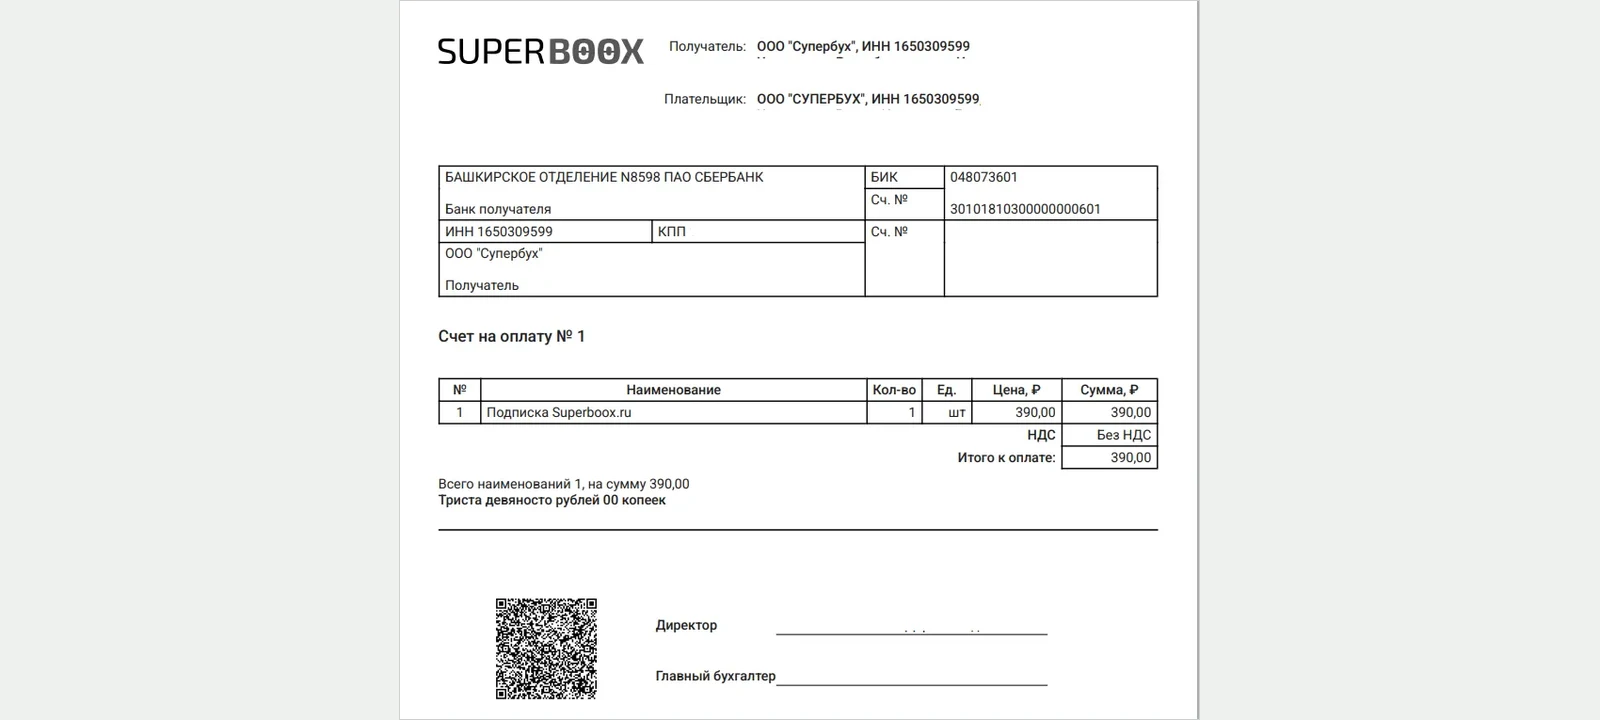
Отдельно уточнение: оплату по QR-коду лучше рассматривать как самостоятельный способ приема платежей через СБП, а не как разновидность карточного эквайринга. Комиссии и условия для них различаются.
Подпишитесь на новости Superboox
Акции, обновления сервиса и полезные материалы для предпринимателей — без спама. На email придёт письмо со ссылкой для подтверждения.