Содержание:
- Введение
- Что такое онлайн-касса и как она работает
- Кому обязательно применять онлайн-кассу в 2026 году
- Кто может работать без онлайн-кассы: полный список исключений
- Какие требования предъявляются к кассе и чеку в 2026 году
- Как зарегистрировать онлайн-кассу: пошаговая инструкция
- Сколько стоит переход на онлайн-кассу
- Штрафы за отсутствие или нарушение работы с ККТ в 2026 году
- Нужна ли касса самозанятым и ИП на ПСН
- Типичные ошибки при работе с онлайн-кассой
- Часто задаваемые вопросы
- Заключение
Введение
С момента массового перехода на онлайн-кассы в 2016–2017 годах правила их применения менялись почти ежегодно: расширялся перечень маркируемых товаров, обновлялись форматы фискальных данных, корректировались ставки налогов, отражаемые в чеке, пересматривались размеры штрафов. К 2026 году сложилась достаточно устойчивая конфигурация требований, но именно эта стабильность и создает ловушку — предприниматели опираются на то, что было актуально два-три года назад, и рискуют получить штраф за формально устаревшее представление о льготах.
Чаще всего путаница возникает вокруг нескольких базовых вопросов: освобождает ли патент от применения кассы, нужна ли касса самозанятому, что грозит за расчеты без ККТ и как быстро можно легально исправить обнаруженную ошибку. Разбираемся по порядку, кому в 2026 году онлайн-касса обязательна, кто законно может работать без нее, какие требования предъявляются к кассовому оборудованию и как зарегистрировать кассу без визита в налоговую инспекцию.
Материал будет полезен индивидуальным предпринимателям и организациям, которые только открывают точку продаж, переходят с одного налогового режима на другой или просто хотят свериться с действующими правилами, чтобы не получить штраф из-за устаревших представлений о законе.
Что такое онлайн-касса и как она работает
Онлайн-касса — это контрольно-кассовая техника (ККТ), которая в момент расчета формирует фискальный чек и практически мгновенно передает данные о нем оператору фискальных данных (ОФД), а тот, в свою очередь, направляет информацию в Федеральную налоговую службу. Вся цепочка передачи данных занимает не более полутора секунд, и получить фискальный чек, минуя оператора, невозможно — это встроенный механизм контроля, а не формальность.
Покупатель может получить чек в бумажном виде, распечатанным прямо на кассе, либо в электронном формате — на email или по номеру телефона, если он сообщил свои контактные данные до момента оплаты. В обоих случаях чек обладает одинаковой юридической силой.
Из чего состоит цепочка фискализации
В процессе фискализации расчета участвуют три звена:
- Контрольно-кассовая техника — устройство, которое формирует чек, шифрует данные с помощью фискального накопителя и отправляет их дальше по цепочке;
- Оператор фискальных данных (ОФД) — аккредитованная организация, которая принимает данные от кассы, хранит их и передает в ФНС;
- Федеральная налоговая служба — конечный получатель данных, который использует их для контроля за оборотом наличных и безналичных расчетов.
Если хотя бы одно звено этой цепочки не работает — например, истек срок действия фискального накопителя или закончился договор с ОФД — касса технически может продолжать печатать чеки, но фискализация расчетов прекращается, а значит, юридически предприниматель работает без применения ККТ со всеми вытекающими последствиями.
Что фиксируется в чеке
В чеке фиксируются все обязательные реквизиты: наименование товара или услуги, количество и цена за единицу, итоговая сумма, ставка и сумма налога, способ расчета (наличными или безналично), данные продавца и признак расчета. Каждую продажу удобно сразу закрывать и в документах бухгалтерского учета — например, дублировать данные в счете на оплату, если расчет идет не только через кассу, но и по безналичному переводу от контрагента.
Касса позволяет предпринимателю:
- фиксировать все денежные операции строго в момент расчета, без возможности задним числом изменить сумму или дату;
- формировать бумажные и электронные чеки одновременно, если это требуется покупателю;
- автоматически передавать данные о каждой продаже в налоговую службу без дополнительных отчетов;
- хранить фискальные данные в течение установленного срока внутри фискального накопителя и в облаке оператора.
Ведите документы по кассовым операциям в одном месте
Формируйте счета, акты и УПД к операциям, которые проходят через кассу, и храните их вместе с остальными документами по сделке.
Попробовать бесплатно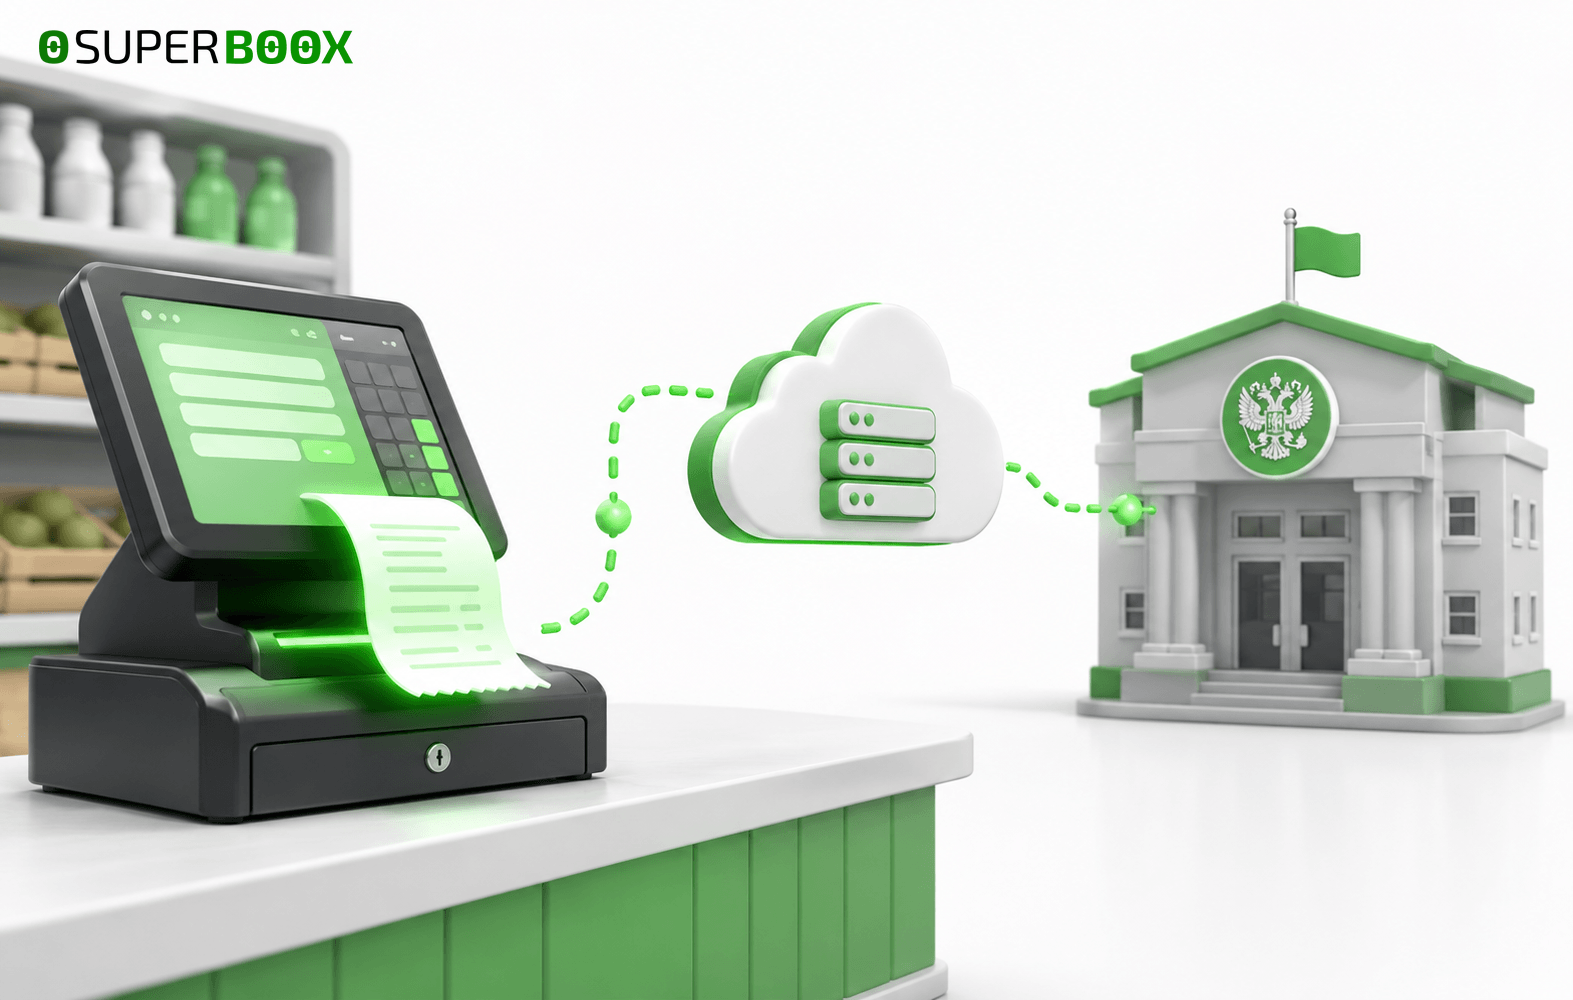
Кому обязательно применять онлайн-кассу в 2026 году
По общему правилу онлайн-касса обязательна для всех индивидуальных предпринимателей и организаций, которые продают товары, выполняют работы или оказывают услуги и получают оплату наличными, картой или через электронные средства платежа. Применяемая система налогообложения сама по себе не освобождает от использования ККТ — требования одинаковы для УСН, ОСНО, АУСН и других режимов.
Касса обязательна, если одновременно выполняются два условия:
- расчет производится с физическим лицом (наличными, картой, через мобильное приложение или сайт, включая рассрочку и предоплату);
- вид деятельности не входит в перечень исключений, установленный статьей 2 закона № 54-ФЗ.
Если оба условия соблюдены — применение кассы обязательно вне зависимости от оборота, региона регистрации бизнеса и выбранного налогового режима.
Типичные ситуации, где касса обязательна
Чтобы правило было нагляднее, разберем несколько распространенных случаев:
- Розничный магазин или точка на рынке — расчет с физлицами наличными или картой требует применения кассы независимо от площади торговой точки;
- Интернет-магазин с доставкой курьером — курьер обязан выдать покупателю чек в момент передачи товара, либо магазин направляет электронный чек до момента доставки;
- Услуги на дому (мастера маникюра, репетиторы, специалисты по ремонту) — если оплата принимается напрямую от клиента, касса нужна, за исключением случаев, прямо перечисленных в статье 2 закона;
- Продажи через маркетплейсы — обязанность применять кассу зависит от схемы работы: собственный склад продавца или фулфилмент площадки, кто фактически принимает оплату от покупателя.
Во всех перечисленных случаях важно смотреть не на формальное название вида деятельности, а на фактическую схему расчетов — именно она определяет, нужна касса или нет.
Кто может работать без онлайн-кассы: полный список исключений
Закон № 54-ФЗ предусматривает закрытый перечень видов деятельности и ситуаций, когда касса не требуется. Отдельно стоит помнить: льгота не связана с системой налогообложения — она распространяется на конкретную деятельность или статус предпринимателя, а не на выбранный налоговый режим в целом.
| Категория | Условие освобождения |
| Самозанятые (НПД) | Чек формируется через приложение «Мой налог»; освобождение действует при доходе не выше 2,4 млн ₽ в год |
| ИП на ПСН | Только по отдельным видам деятельности, перечисленным в законе; патент сам по себе кассу не отменяет |
| Безналичные расчеты между ИП и организациями | Касса не нужна, если оплата идет без участия физлиц |
| Уход и присмотр за детьми, больными, пожилыми | Освобождение действует безусловно |
| Религиозные организации | Проведение обрядов и церемоний, продажа предметов культа в культовых зданиях |
| Аптечные пункты в сельских ФАП | Освобождение для удаленных фельдшерско-акушерских пунктов |
| Розничная продажа молока, кваса, мороженого в киосках, газет и журналов | Освобождение по конкретному перечню товаров |
| Прием вторсырья от населения | Кроме металлолома, драгоценных камней и металлов (действует с 1 марта 2025 года) |
| Образовательные и физкультурно-оздоровительные услуги | Если этот вид деятельности является основным |
| Отдаленные и труднодоступные местности | По перечню, утвержденному региональными властями; кроме подакцизных товаров |
| Ритуальные услуги | Освобождение для организации похорон |
Полный перечень закреплен в статье 2 федерального закона № 54-ФЗ — при возникновении спорной ситуации стоит свериться именно с действующей редакцией закона, так как перечень периодически дополняется и уточняется.
Что не считается автоматическим освобождением
Отдельно стоит подчеркнуть: ни упрощенная система налогообложения, ни патент, ни статус малого предприятия сами по себе не входят в перечень исключений. Освобождение всегда привязано к конкретному виду деятельности, статусу (самозанятость) или ситуации (расчеты без участия физлиц), а не к тому, как предприниматель платит налоги.
Какие требования предъявляются к кассе и чеку в 2026 году
Кассовый аппарат должен быть включен в реестр контрольно-кассовой техники ФНС, иметь заводской номер, встроенные часы и устройство печати чеков (для моделей, предусматривающих бумажный чек). Использование кассы вне реестра — нарушение 54-ФЗ и основание для штрафа по статье 14.5 КоАП РФ.
Отдельное внимание — формату фискальных данных (ФФД), который определяет состав и структуру реквизитов чека. В 2026 году в обороте одновременно находятся несколько версий ФФД, при этом идет постепенный переход на актуальную версию — рекомендуется уточнять поддерживаемый формат у производителя кассы или в центре технического обслуживания (ЦТО), чтобы избежать ошибок при формировании чеков.
В чеке должны корректно отражаться:
- наименование товара, работы или услуги и их количество;
- итоговая сумма и способ расчета (наличными или безналично);
- ставка и сумма налога (с учетом актуальной ставки НДС);
- данные продавца — наименование или ФИО, ИНН;
- признак расчета и реквизиты оператора фискальных данных.
Для продажи маркированных товаров (обувь, парфюмерия, отдельные категории продуктов и товаров легкой промышленности) касса должна быть интегрирована с системой «Честный знак», а интернет-магазины, продающие маркированную продукцию, обязаны подключать дополнительный модуль передачи данных о выводе товара из оборота.
Что проверяет налоговая при контроле кассовой дисциплины
Помимо самого факта применения кассы, ФНС в рамках проверок обращает внимание на:
- соответствие фактической выручки данным, поступившим от ОФД;
- корректность реквизитов в чеках, особенно ставки налога и признака расчета;
- своевременность перерегистрации кассы при смене адреса или реквизитов;
- наличие действующего фискального накопителя и договора с оператором фискальных данных.
Как зарегистрировать онлайн-кассу: пошаговая инструкция
Зарегистрировать кассу можно дистанционно через личный кабинет на сайте ФНС — очно приезжать в инспекцию не обязательно, если есть электронная подпись.
Шаг 1. Подготовьте документы и данные
Понадобятся:
- ИНН предпринимателя или организации;
- квалифицированная электронная подпись (КЭП) — ИП и руководители организаций могут получить ее бесплатно в удостоверяющем центре ФНС;
- заводской номер кассы и фискального накопителя (указаны в паспортах устройств);
- заключенный договор с оператором фискальных данных (ОФД).
Шаг 2. Подайте заявление через личный кабинет ФНС
В разделе «Учет ККТ» выберите «Зарегистрировать ККТ» → «Заполнить параметры вручную» и укажите модель кассы, заводские номера кассы и фискального накопителя, оператора фискальных данных, адрес и место установки.
Шаг 3. Получите регистрационный номер
В течение рабочего дня в личный кабинет придет регистрационный номер ККТ (РНМ). До его получения использовать кассу нельзя.
Шаг 4. Введите номер в кассу и получите отчет о регистрации
После ввода регистрационного номера в интерфейс кассы устройство сформирует «Отчет о регистрации» с параметрами фискализации — их нужно перенести обратно в личный кабинет ФНС.
Шаг 5. Завершите регистрацию
В личном кабинете откройте заявку, нажмите «Завершить регистрацию» и подпишите отчет. В течение 5 дней ФНС пришлет подтверждение о постановке кассы на учет.
Шаг 6. Подключите кассу к ОФД
Зайдите в личный кабинет оператора фискальных данных и добавьте зарегистрированную кассу, чтобы чеки начали автоматически поступать в налоговую.
Вся процедура обычно занимает от нескольких часов до нескольких рабочих дней. Если в процессе эксплуатации меняются реквизиты компании, адрес установки или фискальный накопитель — потребуется перерегистрация кассы по аналогичной схеме, и откладывать ее не стоит: до момента перерегистрации данные могут поступать в налоговую некорректно.
Сколько стоит переход на онлайн-кассу
Итоговые затраты зависят от того, есть ли у предпринимателя касса устаревшего образца, которую можно модернизировать, или технику нужно покупать с нуля.
| Статья расходов | Ориентировочная стоимость |
| Модернизация существующей кассы (новый фискальный накопитель + ПО) | от нескольких тысяч рублей |
| Покупка новой кассы | от 15 000 до 30 000+ ₽ в зависимости от модели |
| Фискальный накопитель (на 15 или 36 месяцев) | отдельная позиция, срок выбирается по виду деятельности и режиму |
| Услуги оператора фискальных данных | ежегодная абонентская плата |
| Подключение модуля маркировки (при продаже маркированных товаров) | дополнительная статья расходов на ЭДО и обмен с «Честным знаком» |
Точные цены стоит уточнять у конкретных поставщиков кассового оборудования и операторов фискальных данных — тарифы и стоимость техники периодически меняются. При выборе кассы имеет смысл сразу закладывать расходы на весь первый год работы, а не только на покупку самого аппарата: абонентская плата ОФД и стоимость фискального накопителя — это регулярные, а не разовые траты.
Штрафы за отсутствие или нарушение работы с ККТ в 2026 году
Ответственность за нарушения в сфере применения контрольно-кассовой техники установлена статьей 14.5 КоАП РФ. Штрафы выписывает ФНС по результатам проверок, профилактических визитов, документарных проверок или контрольных закупок.
| Нарушение | ИП и должностные лица | Юридические лица |
| Полное неприменение ККТ | от ¼ до ½ суммы расчета без кассы, но не менее 10 000 ₽ | от ¾ до полной суммы расчета, но не менее 30 000 ₽ |
| Повторное нарушение при сумме расчетов без кассы от 1 млн ₽ | дисквалификация должностного лица | приостановление деятельности до 90 суток |
| Нарушение порядка регистрации или перерегистрации кассы | предупреждение или 1 500–3 000 ₽ | предупреждение или 5 000–10 000 ₽ |
| Невыдача чека покупателю | предупреждение или 2 000 ₽ | предупреждение или 10 000 ₽ |
| Некорректные реквизиты в чеке (за каждый эпизод) | предупреждение или 1 500–3 000 ₽ | предупреждение или 5 000–10 000 ₽ |
Срок давности привлечения к ответственности за нарушения по ККТ составляет один год со дня совершения нарушения, а при длящемся нарушении — со дня его обнаружения.
Важно: избежать штрафа можно, если предприниматель сам обнаружил ошибку раньше налоговой и успел сформировать чек коррекции с исправленными данными до того, как нарушение зафиксировала ФНС.
Обратите внимание: точные размеры штрафов и перечень нарушений регулярно пересматриваются, а на момент подготовки статьи обсуждаются дополнительные изменения в КоАП РФ в части ужесточения санкций по ККТ — актуальные цифры стоит сверять с последней редакцией статьи 14.5 КоАП.
Нужна ли касса самозанятым и ИП на ПСН
Плательщики налога на профессиональный доход (самозанятые) полностью освобождены от применения ККТ — чек формируется прямо в приложении «Мой налог» и обладает той же юридической силой, что и кассовый чек. Освобождение действует, пока доход не превышает установленный лимит для статуса самозанятого; при превышении лимита и утрате статуса НПД начинают действовать общие правила применения кассы.
Для ИП на патентной системе налогообложения (ПСН) ситуация иная: сам патент не освобождает от кассы автоматически. Освобождение распространяется только на конкретные виды деятельности, прямо указанные в законе, и при соблюдении дополнительных условий. Во всех остальных случаях ИП на ПСН обязан применять ККТ на общих основаниях.
Частая ошибка предпринимателей — считать, что переход на патент сам по себе снимает необходимость в кассе. Это не так: без проверки вида деятельности по перечню исключений полагаться на такое предположение рискованно, а цена ошибки — штраф по статье 14.5 КоАП РФ, о котором говорилось выше.
Типичные ошибки при работе с онлайн-кассой
- уверенность, что применяемый налоговый режим (УСН, ПСН) сам по себе освобождает от кассы;
- использование кассы, снятой с реестра ФНС или с истекшим сроком действия фискального накопителя;
- невыдача чека покупателю, если он не попросил, хотя закон требует предлагать чек в любом случае;
- несвоевременная перерегистрация кассы при смене адреса, реквизитов или налогового режима;
- ошибки в реквизитах чека, особенно при продаже маркированных товаров;
- отсутствие интеграции с «Честным знаком» при работе с маркированной продукцией;
- расчет на несколько дней «в долг» без пробития чека в момент фактического получения оплаты;
- игнорирование уведомлений ОФД об окончании срока действия фискального накопителя.
Большинство этих ситуаций можно исправить самостоятельно до визита налоговой — с помощью чека коррекции и своевременного обновления данных о кассе. А чтобы не путаться отдельно в первичке по этим же сделкам, вести акты выполненных работ и УПД удобнее в одном сервисе вместе с кассовой отчетностью.
Ведите первичные документы рядом с кассовыми операциями
Формируйте счета, акты и УПД к продажам, которые проходят через онлайн-кассу, и храните всю первичку по сделке в одном сервисе.
Попробовать бесплатноПодпишитесь на новости Superboox
Акции, обновления сервиса и полезные материалы для предпринимателей — без спама. На email придёт письмо со ссылкой для подтверждения.
Заключение
К 2026 году правила применения онлайн-касс окончательно перестали быть чем-то временным — это стабильная часть работы почти любого бизнеса, рассчитывающегося с физлицами. Обязанность применять кассу определяется не налоговым режимом, а видом деятельности и фактом расчетов с покупателями.
Перед тем как полагаться на устаревшие представления о льготах для патента или упрощенки, стоит свериться с актуальным перечнем исключений в статье 2 закона № 54-ФЗ — он периодически меняется, и то, что было верно два-три года назад, может уже не действовать.
Грамотно настроенная касса, вовремя пройденная регистрация и внимание к реквизитам чека избавляют от большинства штрафов и делают кассовую дисциплину предсказуемой частью бизнеса, а не источником постоянных рисков.