Отправка отчетности в ГИР БО — это ещё не гарантия, что сведения появятся в открытом доступе. С 27 июня 2026 года действует новый электронный порядок передачи, а ФНС проверяет каждый файл: формат, подпись, полномочия подписанта. Разбираем, как сдать отчетность без отказа и что делать, если ошибку нашли уже после публикации.
Содержание:
- Введение
- Кто обязан представлять отчетность для включения в ГИР БО
- Что именно нужно отправить
- Как подготовить отчетность перед отправкой
- Как сдать отчетность в ГИР БО в 2026 году
- Как понять, что отчетность принята и попадет в ГИР БО
- Почему отчетность могут не принять
- Что делать, если получили отказ
- Что грозит за непредставление отчетности
- Что делать, если ошибка обнаружена уже после публикации
- Частые ситуации на практике
- Нужно ли учитывать НДС при подготовке бухгалтерской отчетности в 2026 году
- Как проверить отчетность в ГИР БО самостоятельно
- Доступ к данным ГИР БО
- Чек-лист перед отправкой отчетности
- Вопросы и ответы
- Заключение
Введение
Государственная информационная система бухгалтерской отчетности (ГИР БО) содержит бухгалтерскую отчетность организаций, которая представляется в ФНС для последующего размещения в открытом доступе. С 27 июня 2026 года действует новый порядок ее представления: обязательный экземпляр отчетности направляют в электронном виде через сервис ФНС или оператора электронного документооборота.
Сам факт отправки файла еще не означает, что сведения появятся в ГИР БО. ФНС проверяет отчетность, в том числе формат документов, электронную подпись, полномочия подписанта и правильность направления. Если обнаружена ошибка, организация получает уведомление и может повторно представить исправленные документы.
Кто обязан представлять отчетность для включения в ГИР БО
Обязательный экземпляр бухгалтерской отчетности в ГИР БО представляют экономические субъекты, которые обязаны вести бухгалтерский учет и составлять бухгалтерскую отчетность, если для них законодательством не предусмотрено освобождение. В большинстве случаев речь идет об организациях, зарегистрированных в России, — от крупных компаний до небольших ООО и других юридических лиц, которые ведут бухгалтерский учет в обязательном порядке.
Не все организации обязаны передавать отчетность в ГИР БО. От представления обязательного экземпляра бухгалтерской отчетности освобождены организации бюджетной сферы, Центральный банк РФ, религиозные организации, а также организации, отчетность которых содержит сведения, отнесенные к государственной тайне, и некоторые другие организации в случаях, предусмотренных Федеральным законом от 06.12.2011 № 402-ФЗ «О бухгалтерском учете». Перечень исключений установлен частью 4 статьи 18 Федерального закона № 402-ФЗ. Поэтому при определении обязанности по представлению отчетности в ГИР БО следует проверять не только организационно-правовую форму компании, но и наличие оснований для освобождения, предусмотренных этой нормой. Например, часть организаций получает освобождение не по прямому перечню категорий, а по отдельному основанию, установленному Правительством РФ, поэтому проверку стоит проводить по каждому конкретному случаю, а не полагаться только на общий перечень.
Если организация обязана сдавать обязательный экземпляр отчетности, ответственность за своевременное представление и достоверность данных несет сама организация — даже если подготовкой и отправкой документов занимается бухгалтер, аутсорсинговая компания или другой представитель по доверенности. Если отчётность готовит внешний бухгалтер или несколько контрагентов участвуют в подготовке документов, удобно держать их данные и доверенности в одной карточке управления контрагентами. Организации в общем случае представляют в ГИР БО годовую бухгалтерскую отчетность.
Отдельное правило действует для головных исполнителей и исполнителей государственного оборонного заказа: начиная с отчетности за первое полугодие 2026 года они также представляют промежуточную бухгалтерскую отчетность. Это самое существенное изменение порядка 2026 года: раньше в ГИР БО передавалась только годовая отчетность, а новое требование о промежуточной отчетности распространяется на ограниченный круг организаций, связанных с исполнением гособоронзаказа, а не на бизнес в целом.
При этом составление промежуточной отчетности по собственной инициативе — например, по решению собственников, уставу или условиям договора с банком — не означает, что организация обязана передавать такую отчетность в ГИР БО. Обязанность возникает только в силу прямого указания закона, а не из самого факта добровольного составления такой отчетности для внутренних или договорных целей.
Что именно нужно отправить
Для большинства организаций обязательным экземпляром для ГИР БО остается годовая бухгалтерская отчетность. С 2026 года обязанность представлять промежуточную бухгалтерскую отчетность распространяется, в частности, на головных исполнителей и исполнителей государственного оборонного заказа. Впервые такую отчетность необходимо представить за первое полугодие 2026 года — не позднее 31 июля 2026 года.
Организации, которые составляют промежуточную отчетность добровольно — например, по решению собственников, требованиям устава или условиям кредитного договора, — сами по себе не становятся обязанными представлять ее в ГИР БО только по этой причине.
Обычно в состав передаваемых документов входят:
- бухгалтерский баланс;
- отчет о финансовых результатах;
- приложения к бухгалтерской отчетности, если они предусмотрены для конкретной организации;
- аудиторское заключение, если бухгалтерская отчетность подлежит обязательному аудиту.
Организации, которые вправе применять упрощенные способы ведения бухгалтерского учета, могут составлять и представлять упрощенную бухгалтерскую отчетность. Для нее предусмотрен отдельный электронный формат.
Отчетность для ГИР БО представляют в электронной форме. Бумажный комплект документов вместо электронного обязательного экземпляра не используется. Перед отправкой стоит проверить состав отчетности и актуальность формата, чтобы документ прошел автоматизированную проверку ФНС.
Если организация подлежит обязательному аудиту, она также должна представить в ГИР БО аудиторское заключение. При этом срок его представления отличается от срока представления самой бухгалтерской отчетности.
Как подготовить отчетность перед отправкой
Перед отправкой отчетности в ГИР БО нужно проверить не только сами показатели, но и технические параметры файла. Документы формируют в утвержденном электронном формате, проверяют реквизиты организации, отчетный период и состав представляемых форм. Если организация обязана проходить аудит, нужно подготовить и аудиторское заключение. Реквизиты организации удобно один раз внести и хранить в сервисе — как это сделать, показано в инструкции «Как заполнить данные организации».
Отдельно следует проверить электронную подпись. Документы должны быть подписаны усиленной квалифицированной электронной подписью, а у подписанта должны быть необходимые полномочия на их представление.
Перед отправкой стоит выполнить предварительную проверку файла в используемой бухгалтерской программе или сервисе. Это позволяет обнаружить ошибки в структуре документа, реквизитах и подписи до передачи отчетности в ФНС и снизить вероятность получения уведомления об отказе.
Если отчетность отправляет представитель, необходимо также убедиться, что его полномочия оформлены надлежащим образом. После подготовки всех документов можно переходить к электронной передаче через сервис ФНС или оператора ЭДО.
Оформляйте счета и документы онлайн в Superboox
Superboox помогает создавать счета на оплату и другие документы для работы с клиентами и контрагентами.
Создать счет онлайн
Как сдать отчетность в ГИР БО в 2026 году
Годовую бухгалтерскую отчетность за 2025 год организации должны представить в ГИР БО не позднее 31 марта 2026 года. Отчетность за 2025 год представляется в электронной форме по форматам, установленным приказом ФНС России от 15.11.2024 № ЕД-7-1/1041@.
Срок отсчитывается от окончания отчетного года: годовую бухгалтерскую отчетность за 2025 год необходимо представить до 31 марта 2026 года включительно. Поэтому при подготовке документов стоит заранее проверить формат файлов, состав отчетности и возможность подписания документов электронной подписью.
С 27 июня 2026 года обязательный экземпляр бухгалтерской отчетности представляют в ФНС только в электронной форме. Организация может передать документы через сервис ФНС или оператора электронного документооборота. Такой порядок установлен приказом ФНС России от 20.05.2026 № ЕД-1-1/326@.
Перед отправкой отчетность формируют в установленном электронном формате и подписывают усиленной квалифицированной электронной подписью. Если документы представляет уполномоченный сотрудник или иной представитель, у него должны быть соответствующие полномочия. При наличии обязанности по обязательному аудиту вместе с бухгалтерской отчетностью представляют аудиторское заключение.
После отправки ФНС проводит автоматизированную проверку поступивших документов. Проверяется соответствие файлов установленному формату, наличие и корректность электронной подписи, полномочия подписанта, а также правильность направления документов в налоговый орган.
Результат отправки нужно оценивать по полученному от ФНС уведомлению, а не только по факту передачи файла. Если проверка пройдена, сведения принимаются для последующего включения в ГИР БО. При обнаружении нарушений организация получает уведомление об отказе с указанием причины.
Если отчетность не прошла проверку, необходимо устранить указанную причину и повторно представить документы. Повторная подача допускается без ограничения количества попыток. После успешного прохождения проверки организация может проверить размещение отчетности в государственном информационном ресурсе бухгалтерской отчетности.
Таким образом, процедура в 2026 году сводится к подготовке корректного электронного файла, подписанию УКЭП, передаче через ФНС или оператора ЭДО, получению результата проверки и контролю публикации в ГИР БО. Это позволяет не только выполнить обязанность по представлению отчетности, но и своевременно обнаружить технические ошибки.
Как понять, что отчетность принята и попадет в ГИР БО
После отправки бухгалтерской отчетности в электронном виде организация получает от ФНС результат обработки документов. Сам факт отправки файла еще не подтверждает, что отчетность принята и будет размещена в ГИР БО.
Если документы прошли автоматизированную проверку и ФНС не направила уведомление об отказе, отчетность считается принятой для последующего включения в ГИР БО. В уведомлении отражается результат обработки представленных документов. При отказе указывается причина, которую необходимо устранить.
После успешного принятия отчетность проходит процедуру размещения в государственном информационном ресурсе. Поэтому между получением положительного результата проверки и появлением сведений в открытом доступе может пройти некоторое время.
Проверить результат можно в самом ГИР БО. В карточке организации размещаются сведения о представленной бухгалтерской отчетности, а при наличии соответствующей обязанности — и аудиторское заключение. Если после завершения обработки данные не появились в ресурсе, стоит проверить статус представления документов и полученные от ФНС уведомления.
Почему отчетность могут не принять
ФНС проводит автоматизированную проверку представленной отчетности. Отказ возможен, если документы не соответствуют установленным требованиям или их невозможно корректно обработать.
На практике причиной отказа могут стать несоответствие файла утвержденному формату, проблемы с усиленной квалифицированной электронной подписью, отсутствие необходимых полномочий у подписанта или направление документов не в тот налоговый орган. В уведомлении ФНС указывается конкретная причина, после устранения которой отчетность можно представить повторно.
Что делать, если получили отказ
Если ФНС не приняла обязательный экземпляр бухгалтерской отчетности, сначала нужно изучить полученное уведомление. В нем указывается причина отказа — например, несоответствие электронного документа установленному формату, проблемы с электронной подписью или полномочиями подписанта.
После устранения причины отказа отчетность нужно представить повторно. Количество повторных попыток не ограничено, поэтому при необходимости документы можно отправлять снова до успешного прохождения проверки.
При технической ошибке следует сформировать корректный файл и заново его подписать. Если проблема связана с электронной подписью или полномочиями представителя, необходимо устранить соответствующее нарушение. Если документы направили не в тот налоговый орган, их следует представить в надлежащий налоговый орган.
После повторной отправки нужно дождаться нового результата проверки. Если ФНС снова отказала, следует проверить указанную в уведомлении причину, устранить ее и повторить процедуру.
Создавайте УПД онлайн в Superboox
Формируйте УПД для оформления операций с контрагентами и храните документы в одном сервисе.
Создать УПДЧто грозит за непредставление отчетности
За непредставление обязательного экземпляра бухгалтерской отчетности в ГИР БО предусмотрена административная ответственность. Для организации штраф составляет от 3 000 до 5 000 рублей, для должностного лица — от 300 до 500 рублей. Штраф можно оплатить через платёжное поручение, оформленное с указанием корректных реквизитов получателя.
Ответственность может возникнуть не только при полном отсутствии отчетности, но и при нарушении установленного порядка ее представления. Поэтому после отправки документов стоит убедиться, что ФНС приняла отчетность, а при получении отказа — устранить указанную причину и представить документы повторно.
Отдельно следует учитывать сроки представления разных документов. Например, годовую бухгалтерскую отчетность за 2025 год необходимо представить не позднее 31 марта 2026 года, тогда как аудиторское заключение при обязательном аудите представляется в более поздний срок — не позднее 31 декабря 2026 года.
Что делать, если ошибка обнаружена уже после публикации
Если после размещения отчетности в ГИР БО организация обнаружила ошибку, сначала нужно определить, относится ли она к техническим сведениям или к показателям самой бухгалтерской отчетности. Исправление должно проводиться в соответствии с правилами составления и представления бухгалтерской отчетности, а не путем самостоятельного изменения опубликованного файла в ресурсе.
Если ошибка требует исправления бухгалтерской отчетности, организация должна представить исправленный вариант в установленном порядке. После его принятия сведения в ГИР БО обновляются с учетом представленной исправленной отчетности.
При обнаружении неточности не стоит ограничиваться внутренним исправлением данных в бухгалтерской программе. Если ошибочные сведения уже переданы и опубликованы, необходимо проверить, требуется ли составление исправленной отчетности, и представить ее в ФНС в электронной форме.
После повторной передачи следует получить результат проверки и убедиться, что исправленные сведения появились в ГИР БО. Это позволит проверить не только факт принятия документов, но и корректность опубликованной информации.
Частые ситуации на практике
На практике проблемы с представлением отчетности в ГИР БО чаще всего возникают из-за ошибок в электронных документах, подписи или полномочиях отправителя. При этом сама бухгалтерская отчетность может быть составлена корректно, а отказ возникает уже на этапе ее передачи и автоматизированной проверки.
- Отчетность отправили, но получили отказ из-за формата файла. Нужно проверить, в каком формате сформированы документы, обновить бухгалтерскую программу или сервис подготовки отчетности при необходимости, сформировать файл заново и повторно отправить его после устранения ошибки.
- Документы подписал сотрудник, который не имеет необходимых полномочий. В этом случае следует проверить полномочия подписанта и порядок представления отчетности от имени организации. После устранения нарушения документы подписывают повторно и направляют в ФНС.
- Отчетность отправили не в тот налоговый орган. Такая ошибка также может стать причиной отказа. Документы необходимо направить в надлежащий налоговый орган, указав корректные сведения об организации.
- Отчетность приняли, но ее пока нет в ГИР БО. Между принятием документов ФНС и их размещением в государственном ресурсе может пройти некоторое время. Если публикация затягивается, стоит проверить полученные уведомления и статус представленной отчетности.
- Ошибка обнаружена уже после публикации. В этом случае нужно определить, требуется ли представление исправленной бухгалтерской отчетности. Если исправление необходимо, корректные документы представляют в установленном порядке, после чего проверяют обновление сведений в ГИР БО.
Нужно ли учитывать НДС при подготовке бухгалтерской отчетности в 2026 году
НДС нужно учитывать при подготовке бухгалтерской отчетности, если организация является плательщиком этого налога. В 2026 году правила изменились: основная ставка НДС выросла с 20% до 22%, а для организаций и ИП на УСН снизился порог дохода для освобождения от НДС — с прежних 60 млн до 20 млн рублей. Подробный разбор новых ставок и формул для расчёта есть в статье «Как рассчитать НДС».
Для бухгалтерской отчетности это означает, что при формировании показателей за 2026 год нужно использовать данные учета, рассчитанные с учетом применяемой ставки НДС. Саму декларацию по НДС при этом не следует путать с бухгалтерской отчетностью: это отдельный вид налоговой отчетности, который представляется по своим правилам.
Для УСН в 2026 году порядок можно представить следующим образом — подробнее об условиях применения упрощёнки и порядке перехода на неё можно прочитать в статье «УСН в 2026 году»:
| Ситуация | НДС в 2026 году |
|---|---|
| Доход за 2025 год не превысил 20 млн руб. | Освобождение от НДС |
| Доход от 20 до 272,5 млн руб. | Можно применять 5% или общую ставку 22% |
| Доход свыше 272,5 до 490,5 млн руб. | Можно применять 7% или общую ставку 22% |
| Выбрана ставка 22% | Доступны налоговые вычеты при соблюдении условий |
| Выбрана ставка 5% или 7% | Вычеты входного НДС не применяются |
Лимиты 272,5 млн и 490,5 млн рублей связаны с коэффициентом-дефлятором, поэтому их не следует переносить на последующие годы без проверки актуальных значений.
При подготовке бухгалтерской отчетности стоит проверить, какая ставка НДС применялась в каждом отчетном периоде, правильно ли отражены налоговые обязательства и вычеты и совпадают ли данные бухгалтерского учета с налоговыми регистрами. Особенно внимательно это нужно сделать организациям на УСН, у которых в 2026 году возникла обязанность платить НДС из-за превышения порога доходов — как оформить счета-фактуры в этой ситуации, разобрано в статье «Как выписать счет-фактуру ИП на УСН».
Оформляйте счета-фактуры онлайн
Superboox помогает быстро создавать счета-фактуры и работать с документами по операциям с НДС.
Создать счет-фактуруКак проверить отчетность в ГИР БО самостоятельно
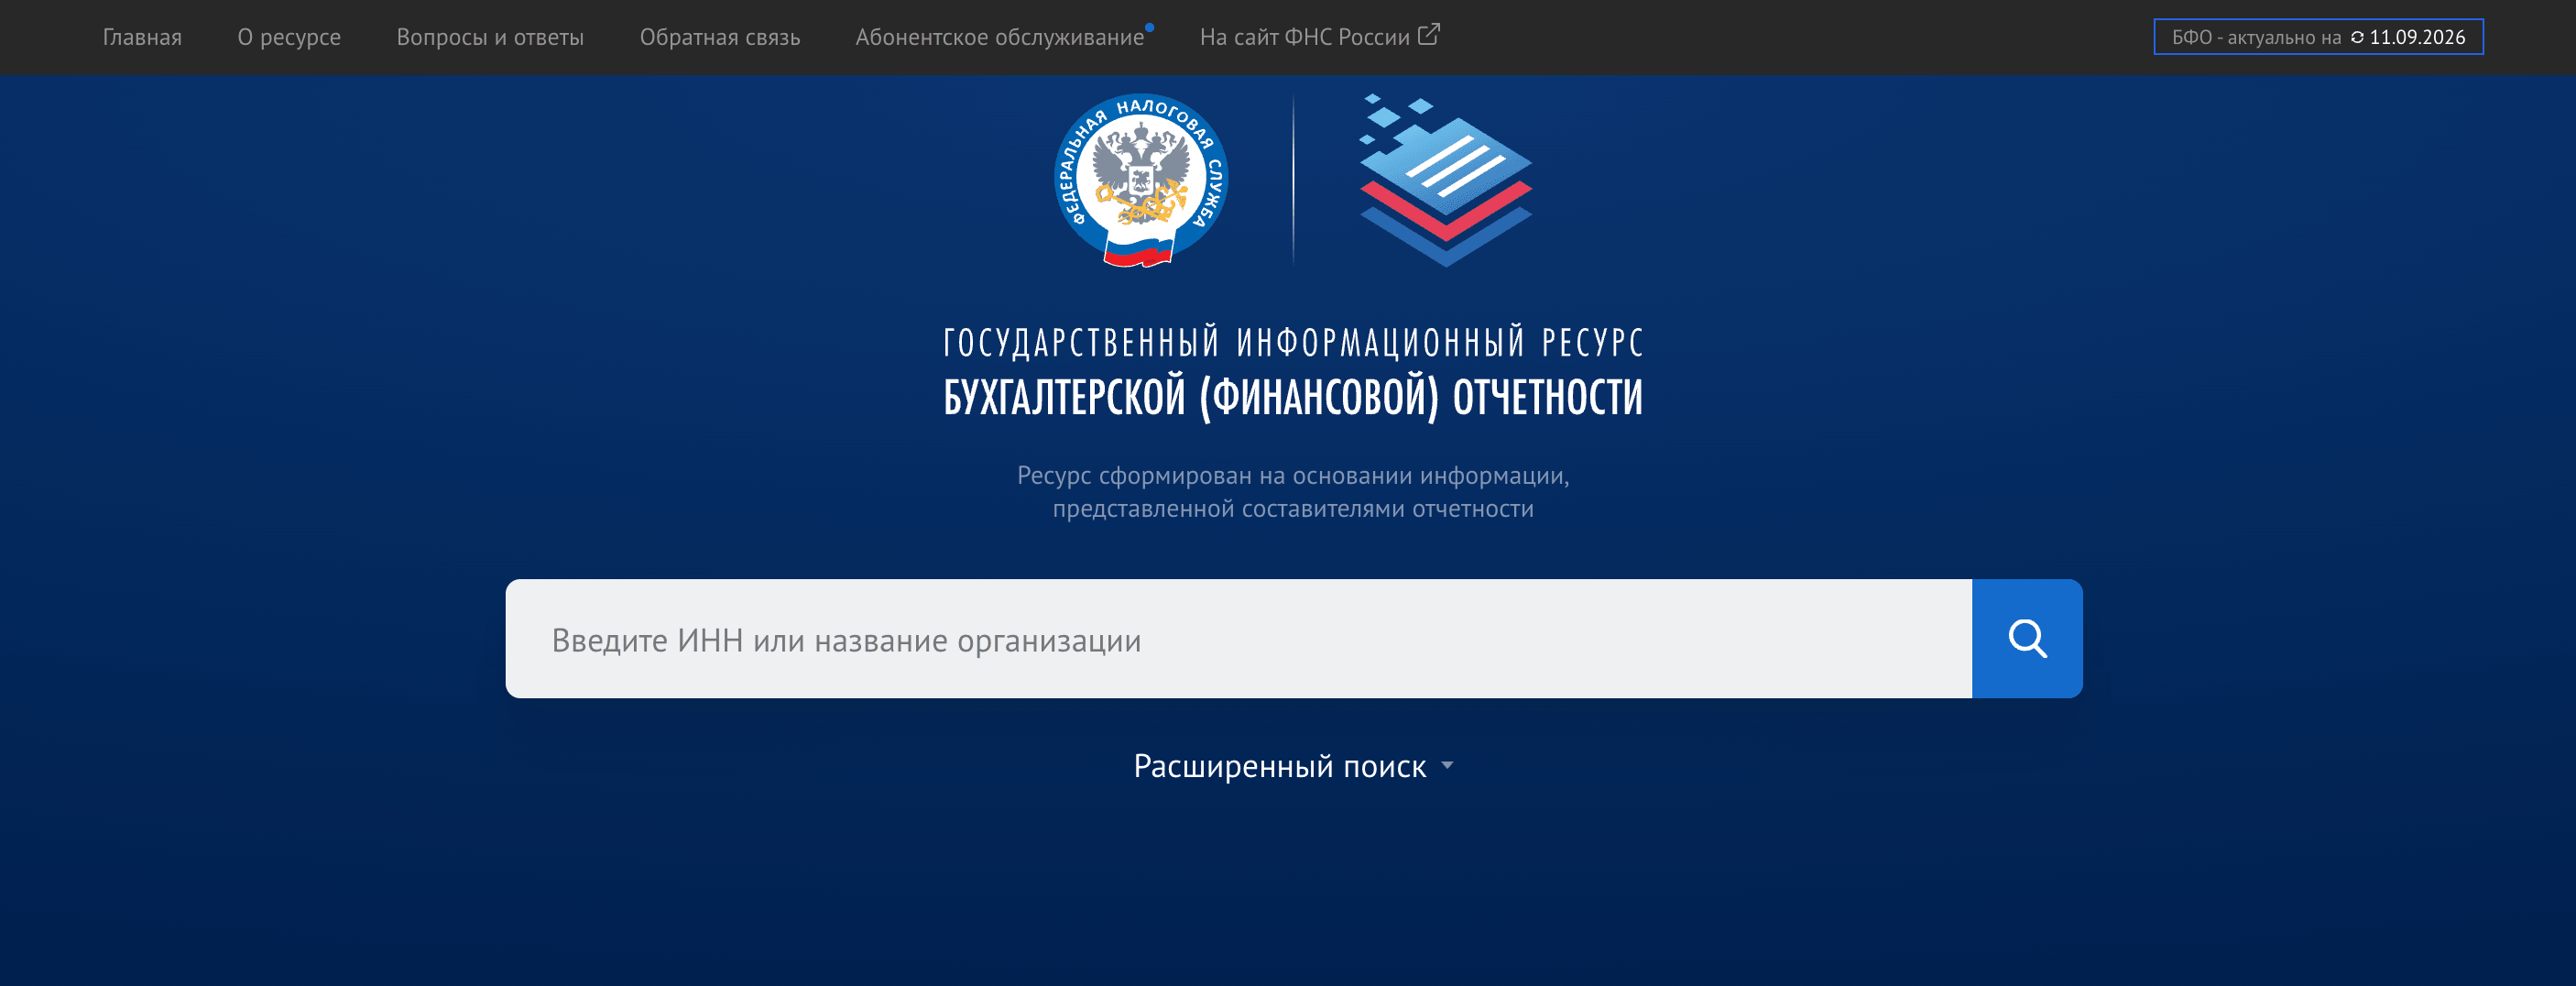
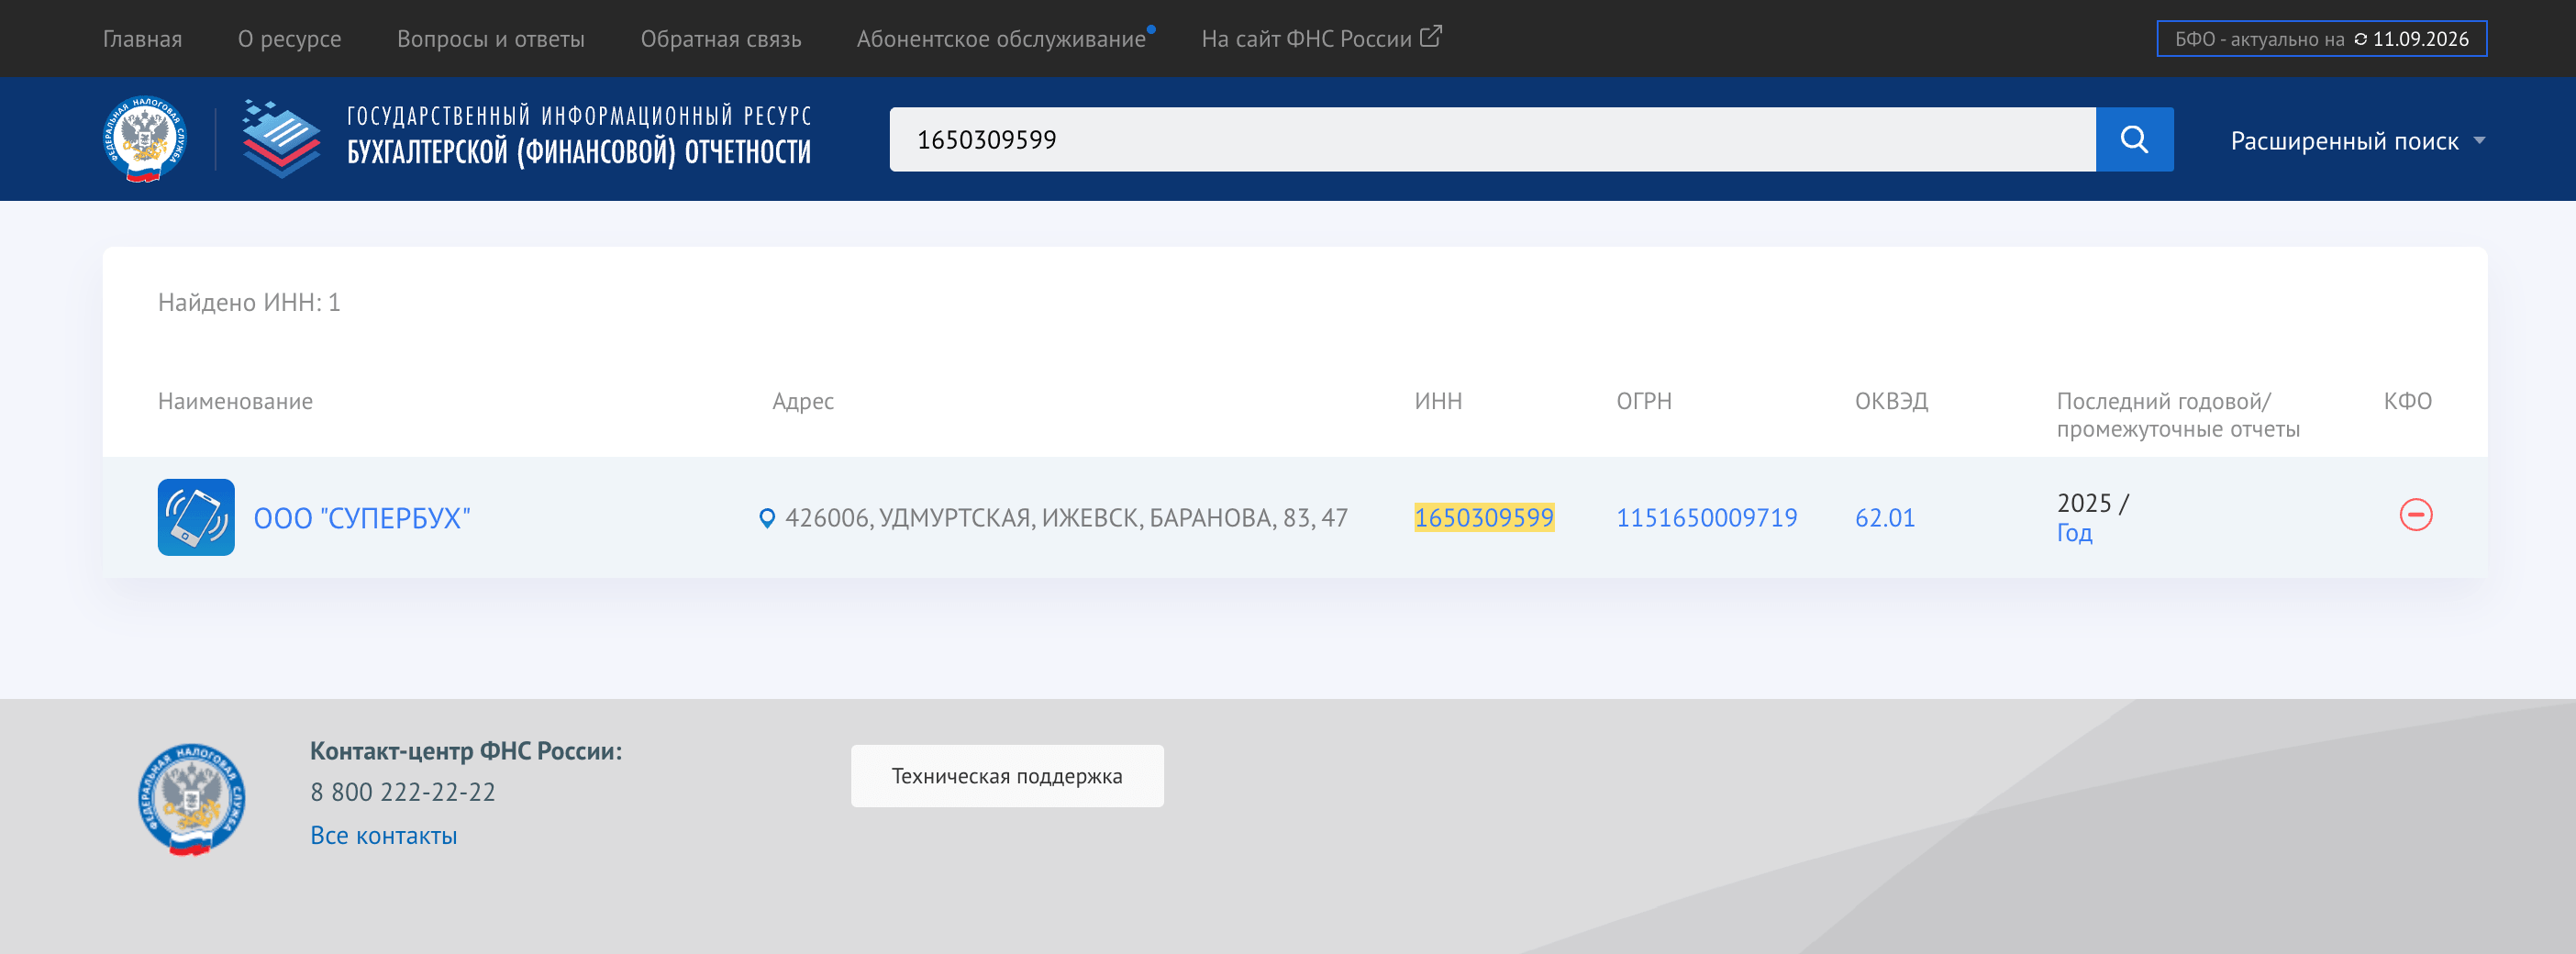
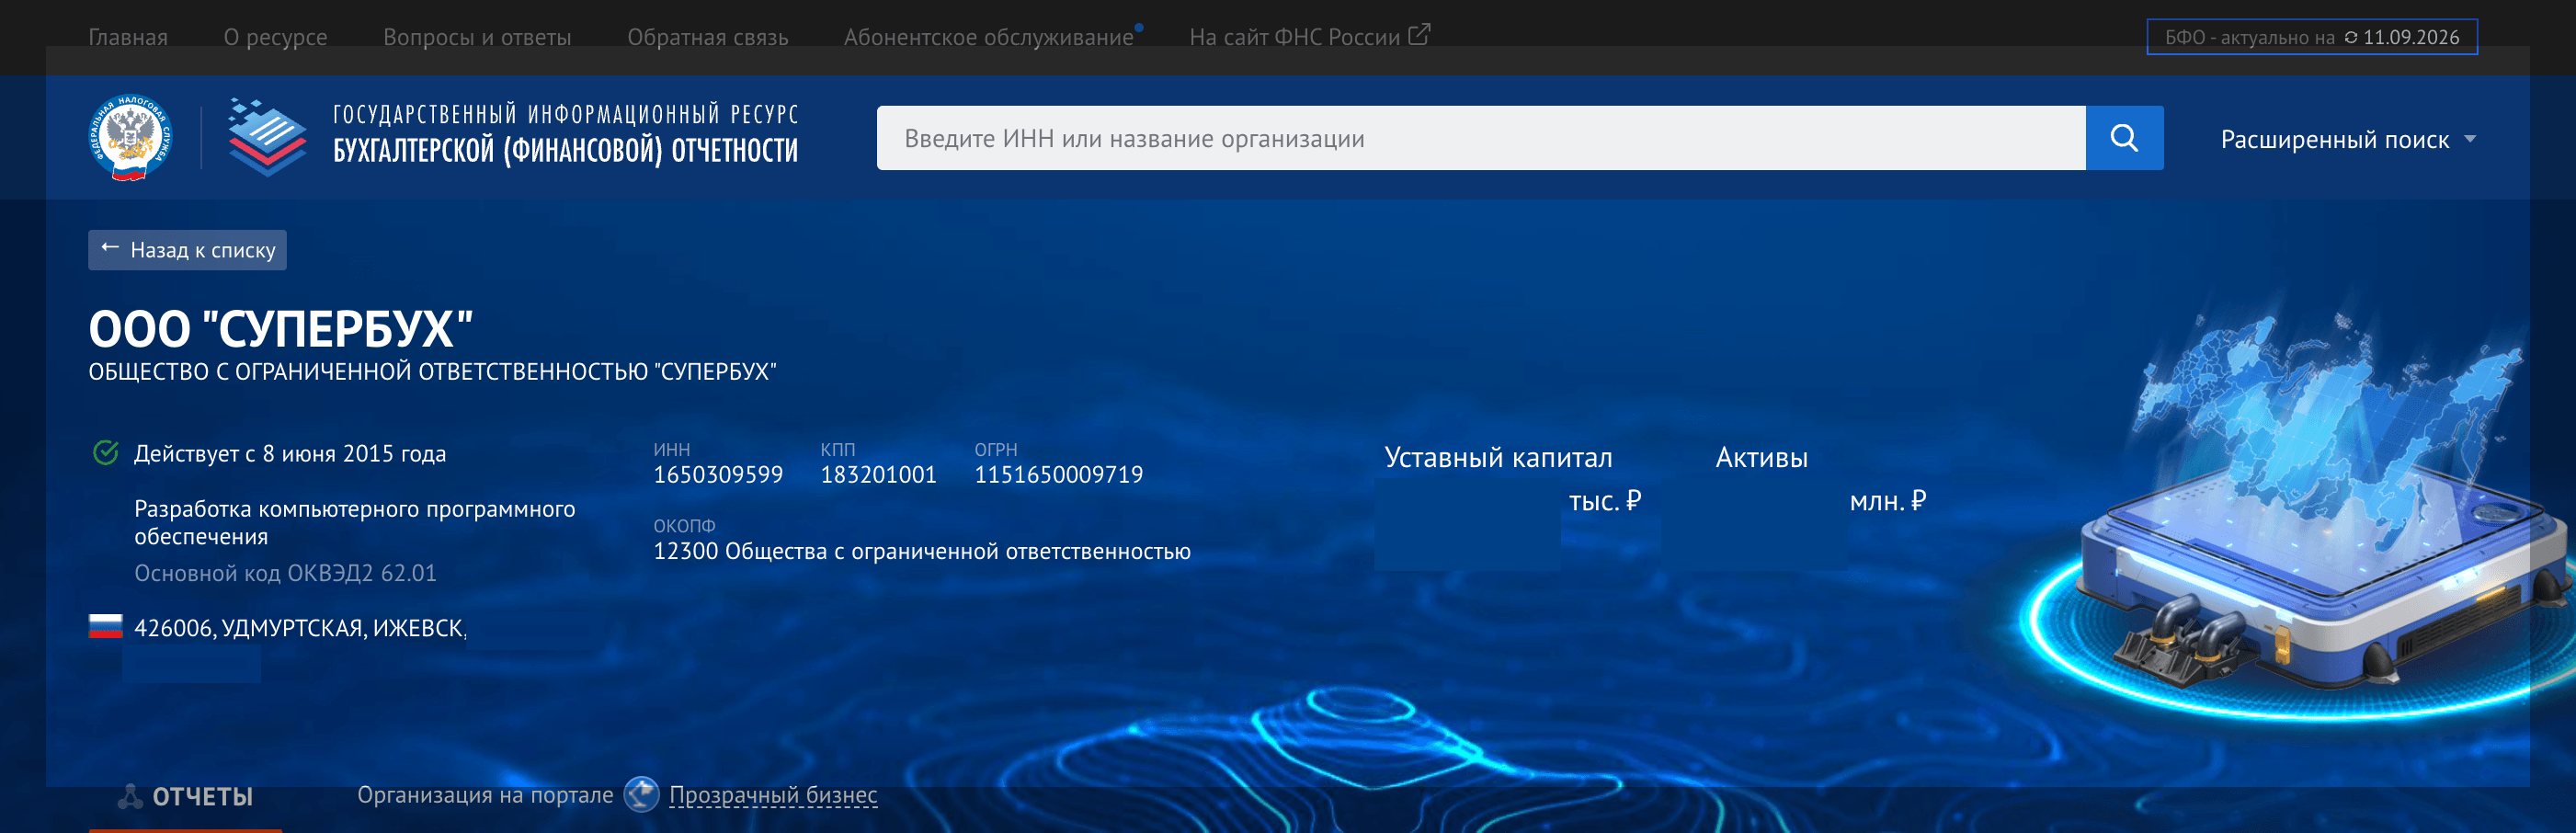
Проверить, появилась ли бухгалтерская отчетность в ГИР БО, можно самостоятельно через государственный информационный ресурс бухгалтерской отчетности. Для поиска достаточно указать ИНН, ОГРН или наименование организации. В карточке компании отображаются доступные сведения об отчетности за соответствующие годы, а при наличии обязанности по обязательному аудиту — информация об аудиторском заключении.
Проверять ГИР БО стоит после получения положительного результата обработки отчетности, а не сразу после ее отправки. Если документ еще проходит обработку, отсутствие сведений в открытом ресурсе не означает, что отчетность не принята.
При проверке стоит сопоставить опубликованные данные с отправленной отчетностью: название организации, отчетный период, состав документов и основные показатели. Если отчетность должна быть размещена, но в ресурсе ее нет, сначала нужно проверить уведомления от ФНС и статус представления документов.
Если организация обнаружила ошибку уже после публикации, следует определить, требуется ли представление исправленной отчетности. После ее повторной передачи и принятия информацию в ГИР БО нужно проверить еще раз, чтобы убедиться, что размещены актуальные сведения.
Доступ к данным ГИР БО
После публикации бухгалтерская отчетность становится доступна пользователям ГИР БО, однако объем доступной информации зависит от категории пользователя и установленных правил доступа.
Государственные органы, банки и кредитные организации, инвесторы и акционеры могут получать доступ к данным ГИР БО в предусмотренном для них объеме. Для других пользователей доступ к отдельным сведениям и сервисам ресурса может предоставляться на платной основе.
Опубликованная отчетность может использоваться для оценки финансового состояния организации, проверки ее деловой надежности и анализа показателей перед заключением сделки, предоставлением финансирования или принятием инвестиционных решений. Поэтому ошибки в представленных данных могут иметь последствия не только с точки зрения соблюдения обязанности по сдаче отчетности, но и для дальнейшего взаимодействия компании с контрагентами и финансовыми организациями. Копии всех поданных версий отчётности стоит держать под рукой — например, через резервное копирование документов в сервисе.
Чек-лист перед отправкой отчетности
Перед отправкой обязательного экземпляра бухгалтерской отчетности в ГИР БО стоит проверить документы, электронную подпись и данные организации. Это поможет избежать отказа из-за технических ошибок и необходимости повторной подачи.
- ✓ Сформирована бухгалтерская отчетность за нужный отчетный период.
- ✓ Состав документов соответствует требованиям к конкретной организации.
- ✓ Файлы подготовлены в установленном электронном формате.
- ✓ Реквизиты организации и налогового органа указаны без ошибок.
- ✓ Электронная подпись действительна и принадлежит уполномоченному подписанту.
- ✓ Если отчетность представляет сотрудник или другой представитель, проверены его полномочия.
- ✓ При обязательном аудите подготовлено аудиторское заключение.
- ✓ Перед отправкой выполнена техническая проверка сформированных файлов.
- ✓ После отправки получено уведомление о результате обработки документов.
- ✓ После принятия отчетности проверено ее размещение в ГИР БО.
Работайте с документами бизнеса в Superboox
Создавайте и храните документы онлайн, работайте с контрагентами и контролируйте документооборот в одном сервисе.
Попробовать бесплатноЗаключение
Представление отчетности в ГИР БО в 2026 году проходит в электронном виде через сервис ФНС или оператора ЭДО. Перед отправкой нужно проверить состав документов, формат файлов, электронную подпись и полномочия подписанта. После передачи следует дождаться результата проверки и убедиться, что отчетность появилась в ресурсе.
Если ФНС отказала в приеме, причину необходимо устранить и повторно отправить документы. При обнаружении ошибки уже после публикации нужно определить, требуется ли представить исправленную отчетность, а затем проверить обновленные сведения в ГИР БО. Такой порядок позволяет своевременно исправить неточности и избежать ситуации, когда в государственном ресурсе остаются некорректные данные.
Подпишитесь на новости Superboox
Акции, обновления сервиса и полезные материалы для предпринимателей — без спама. На email придёт письмо со ссылкой для подтверждения.